猜你想问
这份研报主要分析了什么内容?
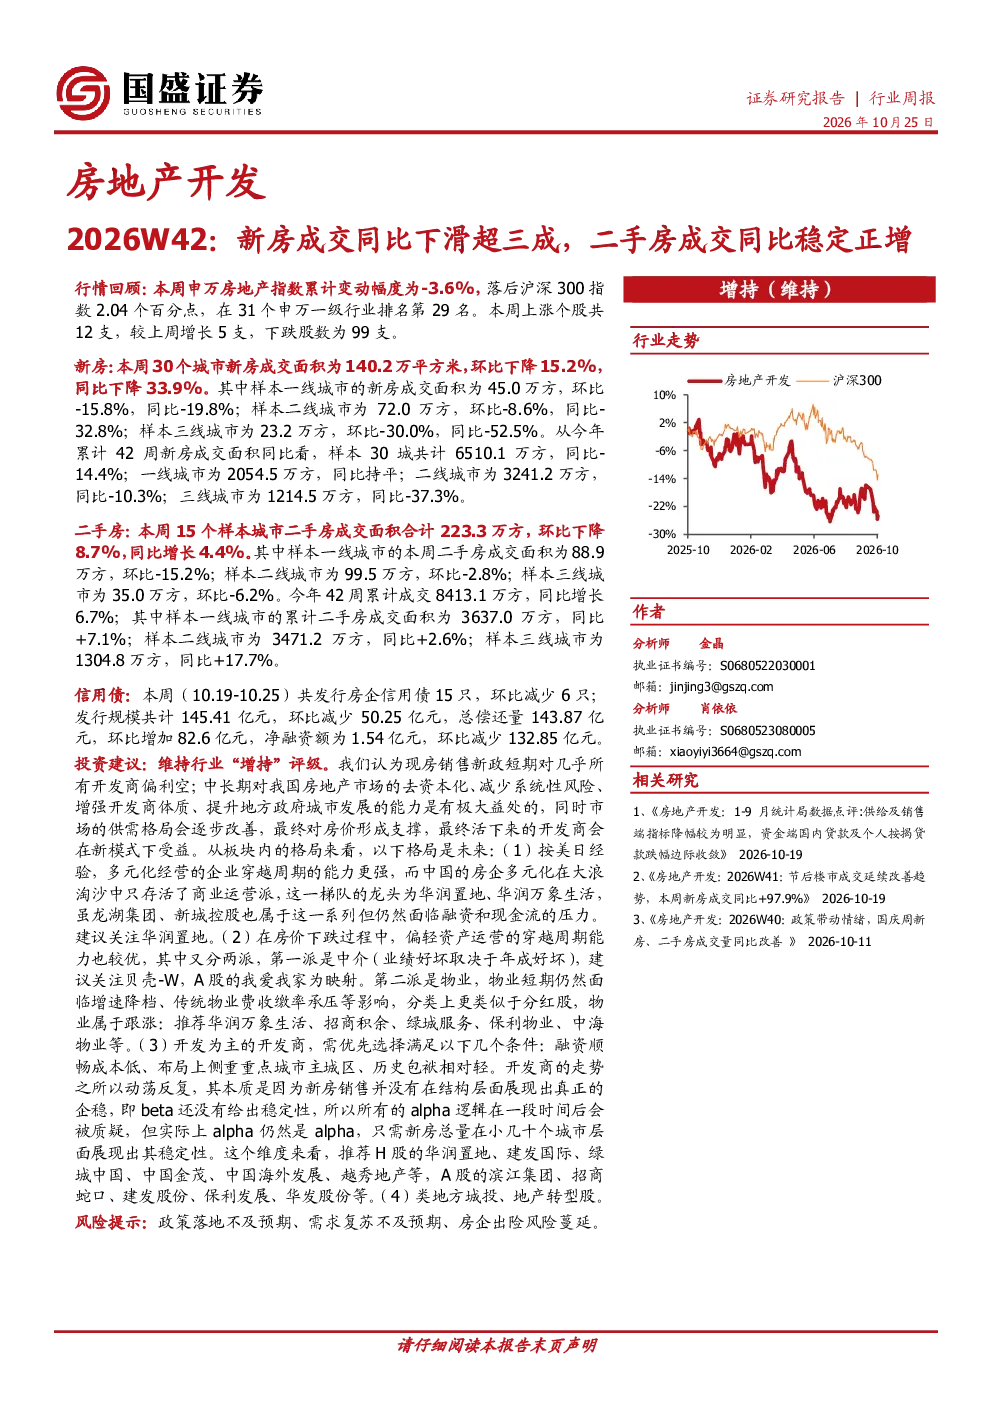
这份研报主要分析了2026年42周房地产市场的表现,重点关注了新房和二手房的成交情况。数据显示,本周30个城市新房成交面积环比下降15.2%,同比下降33.9%,其中一线城市环比下降15.8%,同比下降19.8%;二线城市环比下降8.6%,同比下降32.8%;三线城市环比下降30.0%,同比下降52.5%。二手房成交方面,15个样本城市二手房成交面积环比下降8.7%,但同比增长4.4%,其中一线城市环比下降15.2%,同比增长7.1%;二线城市环比下降2.8%,同比增长2.6%;三线城市环比下降6.2%,同比增长17.7%。此外,报告还分析了重点公司境内信用债情况、投资建议和风险提示。
房地产行业未来的发展趋势是什么?
根据研报分析,房地产行业的未来市场格局将呈现多元化经营、轻资产运营、开发为主以及类地方城投、地产转型等几种主要模式。多元化经营企业如华润置地、华润万象生活等,通过多元化业务布局增强抗风险能力。轻资产运营企业如贝壳-W、我爱我家等,通过轻资产模式降低风险。开发为主的开发商如华润置地、建发国际、滨江集团等,继续深耕开发业务。此外,类地方城投、地产转型股也将成为市场关注的重要方向。这些趋势反映了行业在调整中寻求新的发展路径。
报告中重点分析了哪些方向?
报告重点分析了新房和二手房成交情况、重点公司境内信用债情况以及投资建议。在新房成交方面,报告详细分析了30个城市的成交数据,包括环比和同比变化,以及不同城市级别的表现。在信用债方面,报告指出本周共发行房企信用债15只,发行规模145.41亿元,总偿还量143.87亿元,净融资额1.54亿元,主体评级以AAA为主,债券类型以一般中期票据为主,期限以1-3年为主,发行利率有所下降。投资建议方面,报告维持行业‘增持’评级,认为现房销售新政短期对开发商偏利空,中长期对市场有积极影响。
当前房地产市场的现状如何判断?
当前房地产市场呈现分化态势。新房成交方面,整体下滑明显,尤其是三线城市环比和同比降幅较大,显示市场下行压力较大。二手房成交方面,虽然环比有所下降,但同比增长稳定,其中三线城市增幅较大,表明部分城市市场仍有支撑。信用债市场方面,发行规模和数量环比减少,但偿还量增加,净融资额减少,显示房企融资环境有所收紧。综合来看,房地产市场仍在调整中,但部分城市和细分领域仍存在机会。
研报提到了哪些风险提示?
研报提示了几个主要风险:政策落地不及预期,即现房销售新政等政策可能无法达到预期效果;需求复苏不及预期,即市场购买力可能无法有效恢复;房企出险风险蔓延,即部分房企的债务问题可能进一步扩散。这些风险可能对市场造成不利影响,需要投资者密切关注。此外,报告还建议关注行业内的多元化经营企业、轻资产运营企业、开发为主的开发商以及类地方城投、地产转型股,以应对潜在风险。