猜你想问
派格宾的业绩表现如何?
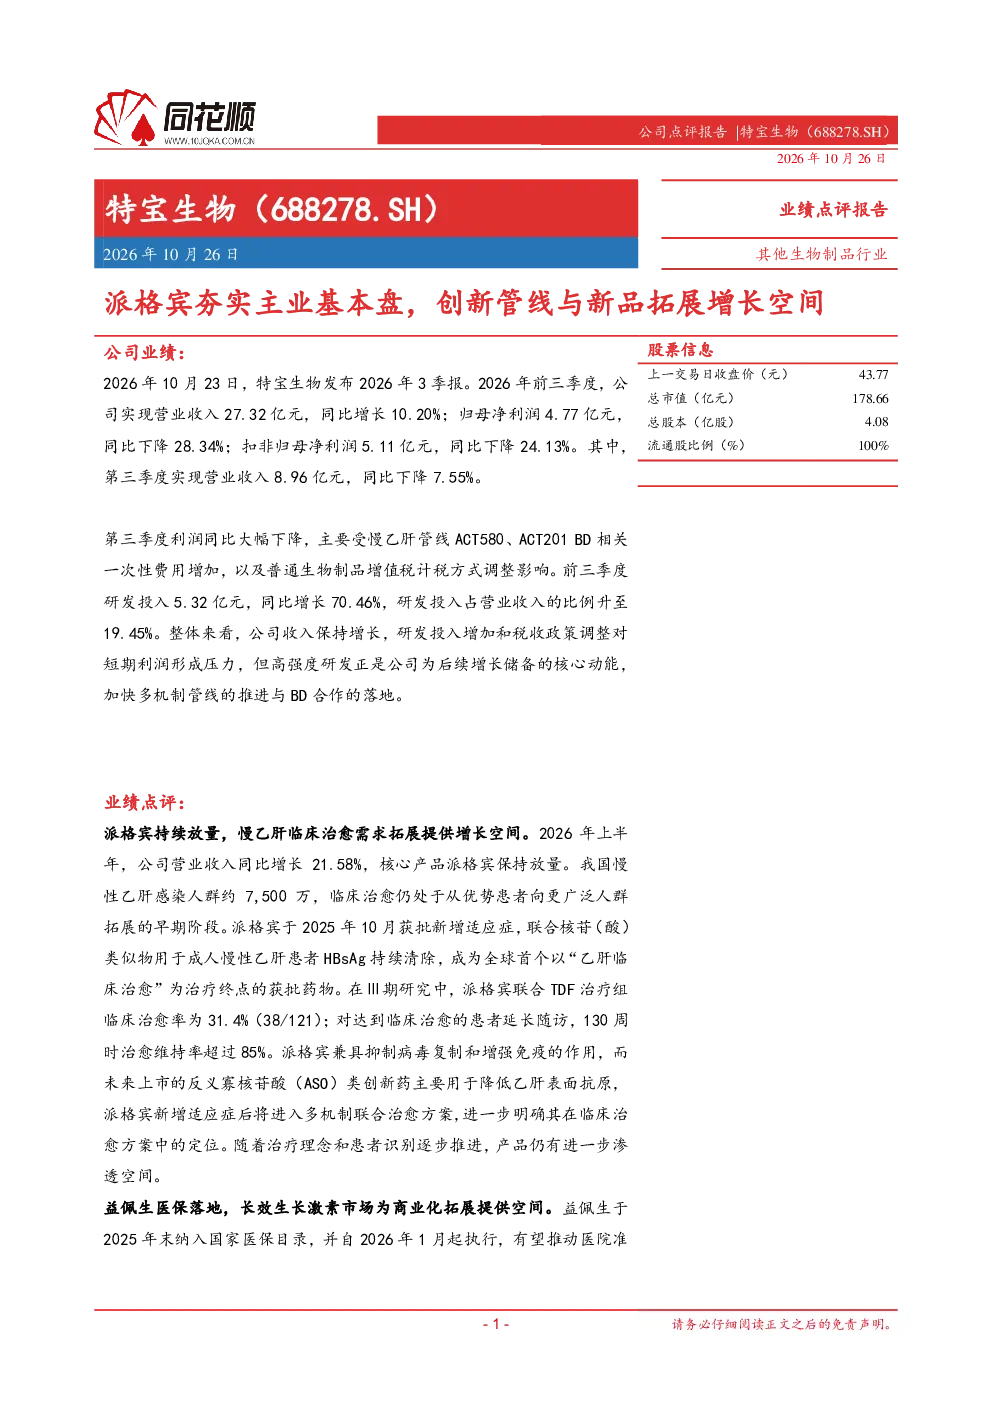
2026年前三季度,公司实现营业收入27.32亿元,同比增长10.20%;归母净利润4.77亿元,同比下降28.34%;扣非归母净利润5.11亿元,同比下降24.13%。第三季度营业收入8.96亿元,同比下降7.55%,主要受慢乙肝管线ACT580、ACT201 BD相关一次性费用增加,以及普通生物制品增值税计税方式调整影响。研发投入5.32亿元,同比增长70.46%,研发投入占营业收入的比例升至19.45%。派格宾持续放量,2026年上半年营业收入同比增长21.58%,核心产品派格宾保持放量,于2025年10月获批新增适应症,成为全球首个以“乙肝临床治愈”为治疗终点的获批药物。派格宾兼具抑制病毒复制和增强免疫的作用,未来将与反义寡核苷酸(ASO)类创新药联合,进一步明确其在临床治愈方案中的定位,产品仍有进一步渗透空间。
慢乙肝创新管线有哪些布局?
公司围绕病毒复制抑制、降低乙肝表面抗原及免疫调节等方向推进研发,以派格宾为基础布局多机制联合治疗。ACT580为口服小分子衣壳组装调节剂,ACT201为反义寡核苷酸(ASO)药物,分别布局病毒复制抑制和降低病毒RNA及表面抗原;ACT400、ACT560则布局治疗性疫苗和小分子免疫激动剂。报告期内,ACT201获批开展临床试验,ACT580获突破性治疗品种认定并达成区域独占许可合作,ACT400、ACT560入选国家科技重大专项。AASLD2026年会最新进展显示,ACT201在动物模型中显示出比GSK创新药贝普若韦生具有更好的疗效和肝脏药代动力学,且未观察到肝脏毒性。多机制管线为后续联合治疗探索提供了储备,若临床研究取得积极结果,有望支持治疗方案向更多患者人群拓展。
长效生长激素市场有何发展趋势?
2024年国内重组人生长激素市场规模超过120亿元,相关疾病诊疗率低于5%;短效制剂仍占据较大市场空间,长效产品渗透和适应症拓展有望推动市场增长。益佩生于2025年末纳入国家医保目录,有望推动医院准入和患者可及性提升。益佩生采用每周一次给药方案,上市仅约15个月,其0.28mg/kg/周的应用剂量已纳入国际专家共识。公司正推进ISS、SGA、TS及AGHD等适应症拓展,若后续准入和适应症进展顺利,产品覆盖人群有望进一步扩大。长效生长激素市场潜力巨大,随着产品渗透率和适应症拓展,市场有望持续增长。
公司研发投入情况如何?
2026年前三季度,公司研发投入5.32亿元,同比增长70.46%,研发投入占营业收入的比例升至19.45%。研发投入的大幅增长为公司后续增长储备动能。公司于2026年8月完成可转债发行,募集资金总额15.33亿元,资金主要投向新药研发、生物技术创新融合中心建设及创新药物生产扩建项目。生物技术创新融合及产业化基地项目主体结构已于2026年7月封顶。融资与项目建设有助于支持研发推进及产业化能力提升,夯实研发转化的基石。公司围绕病毒复制抑制、降低乙肝表面抗原及免疫调节等方向推进研发,以派格宾为基础布局多机制联合治疗,多机制管线为后续联合治疗探索提供了储备。
研报提示哪些风险?
研报提示的主要风险包括:研发进展不及预期;产品推广及医保准入效果不及预期;行业政策和税收政策变化;市场竞争加剧等。短期看研发加码与税负变化对当期利润形成压制,但高强度研发正是公司为后续增长储备的核心动能。多机制管线的推进与BD合作的落地,有望加速研发向临床进展和商业化成果转化,为派格宾持续放量、益佩生商业化提供产品梯队支撑。公司需关注研发进展、产品推广及医保准入效果,同时应对行业政策和税收政策变化,以及市场竞争加剧带来的挑战。