猜你想问
液化天然气供应短缺对煤炭替代有何影响?
液化天然气供应短缺导致全球LNG价格大幅上涨,中东波斯湾LNG运出量比冲突前低75%以上,霍尔木兹海峡LNG船通过量大幅减少。欧洲11月TTF天然气期货站上81欧元/兆瓦时,亚洲现货LNG价格反超欧洲。这促使各国寻求煤炭替代能源,尤其是中东和欧洲地区。IEA预计今年全球煤炭需求将创历史新高,Q4取暖季采购量将特别强劲。澳煤基准价仅相当于LNG价格的80%,凸显煤电替代经济性。需求端,Q3日韩中煤炭进口主要由夏季制冷需求驱动,Q4供暖需求更为突出,欧盟6月煤炭进口同比大增43%。供给端,印尼实施生产配额和出口管制,8月出口量同比下降23%,全年产量预计下滑超1200万吨。煤炭替代能源需求增长将推动煤炭价格上行。
煤炭行业当前的发展趋势如何?
当前煤炭行业发展趋势呈现供需结构性变化。需求端,全球能源转型背景下,煤炭作为过渡能源地位凸显,尤其在欧洲能源危机和亚洲供暖季需求推动下,煤炭需求持续增长。亚洲现货LNG价格反超欧洲,进一步强化了煤炭替代优势。供给端,印尼因环保政策实施出口管制,产量下降超1200万吨,对全球煤炭供应形成制约。国内方面,山西煤企产量逐步恢复,但“522留神峪瓦斯爆炸事故”后安全监管趋严,短期内产量释放或受限。此外,焦煤和动力煤价格走势分化,焦煤业绩有望在Q3显著释放,而动力煤价格受供需和地缘政治影响波动较大。煤炭行业整体呈现供需错配格局,煤价上行空间受多种因素制约。
本报告主要分析了哪些方面?
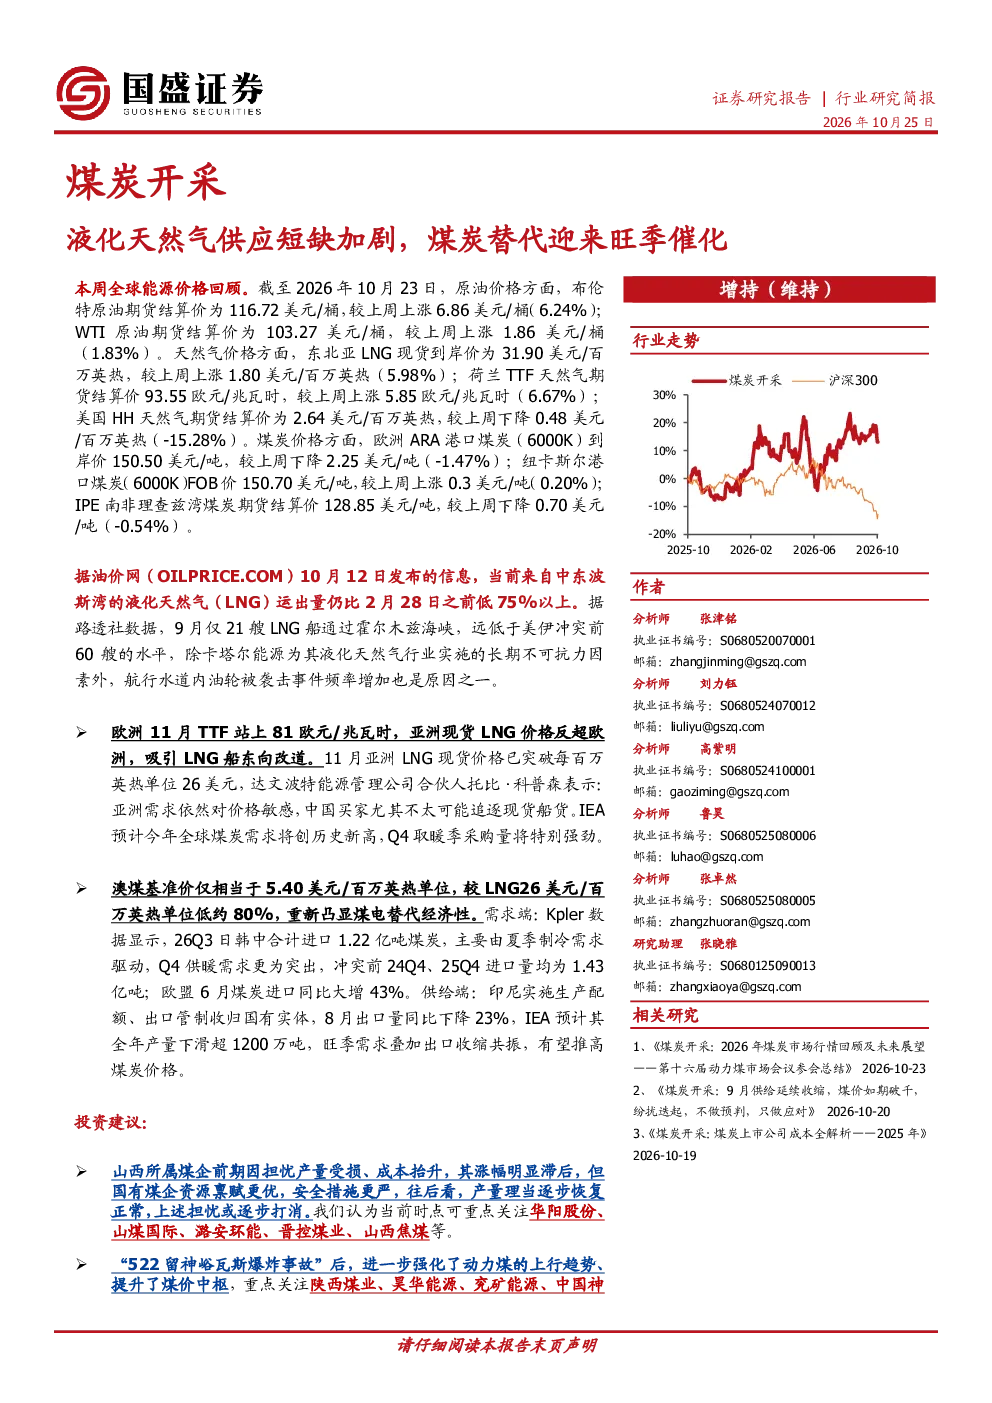
本报告主要分析了全球能源市场现状及煤炭替代趋势。核心内容包括:全球能源价格动态,特别是LNG和煤炭价格的对比变化;液化天然气供应短缺对煤炭替代需求的影响,包括中东和欧洲地区的能源策略调整;煤炭替代的经济性分析,如澳煤基准价与LNG价格的对比;煤炭供需格局变化,包括印尼出口管制对全球供应的影响;以及国内煤炭产量恢复和安全监管政策对市场的影响。此外,报告还梳理了煤炭行业投资机会,如山西煤企产量恢复、动力煤价格上行趋势、焦煤业绩释放等,并提示了国内产量释放、下游需求、原煤进口和地缘政治等风险因素。报告旨在为投资者提供煤炭行业发展趋势和投资方向的参考。
当前煤炭市场处于什么状态?
当前煤炭市场处于供需结构性紧张状态。从供应端看,印尼因环保政策实施出口管制,全球煤炭供应面临收缩压力,全年产量预计下滑超1200万吨。从需求端看,全球能源转型加速,但短期内煤炭仍是重要能源补充,尤其在欧洲能源危机背景下,煤炭需求持续增长。亚洲供暖季需求强劲,欧盟煤炭进口同比大增43%。价格方面,LNG供应短缺推动亚洲现货价格反超欧洲,煤炭替代经济性凸显,澳煤基准价仅相当于LNG价格的80%。国内市场方面,山西煤企产量逐步恢复,但安全监管趋严,产量释放或受限,“522留神峪瓦斯爆炸事故”后动力煤价格上行趋势明显。整体来看,煤炭市场呈现供需错配格局,价格上行空间受多种因素制约。
本报告提示了哪些风险因素?
本报告提示了以下风险因素:国内煤炭产量释放超预期,可能导致市场供应增加,价格承压;下游需求不及预期,经济下行或能源转型加速可能影响煤炭消费;原煤进口超预期,尤其是印尼以外的进口国产量变化可能影响全球煤炭供需平衡;地缘政治风险,如中东地区冲突或霍尔木兹海峡紧张局势可能进一步加剧LNG供应短缺,间接影响煤炭价格。此外,国内安全监管政策变化也可能对煤炭产量和价格产生短期波动。投资者需密切关注上述风险因素,结合煤炭行业发展趋势进行综合判断。