猜你想问
本周REITs市场表现如何?
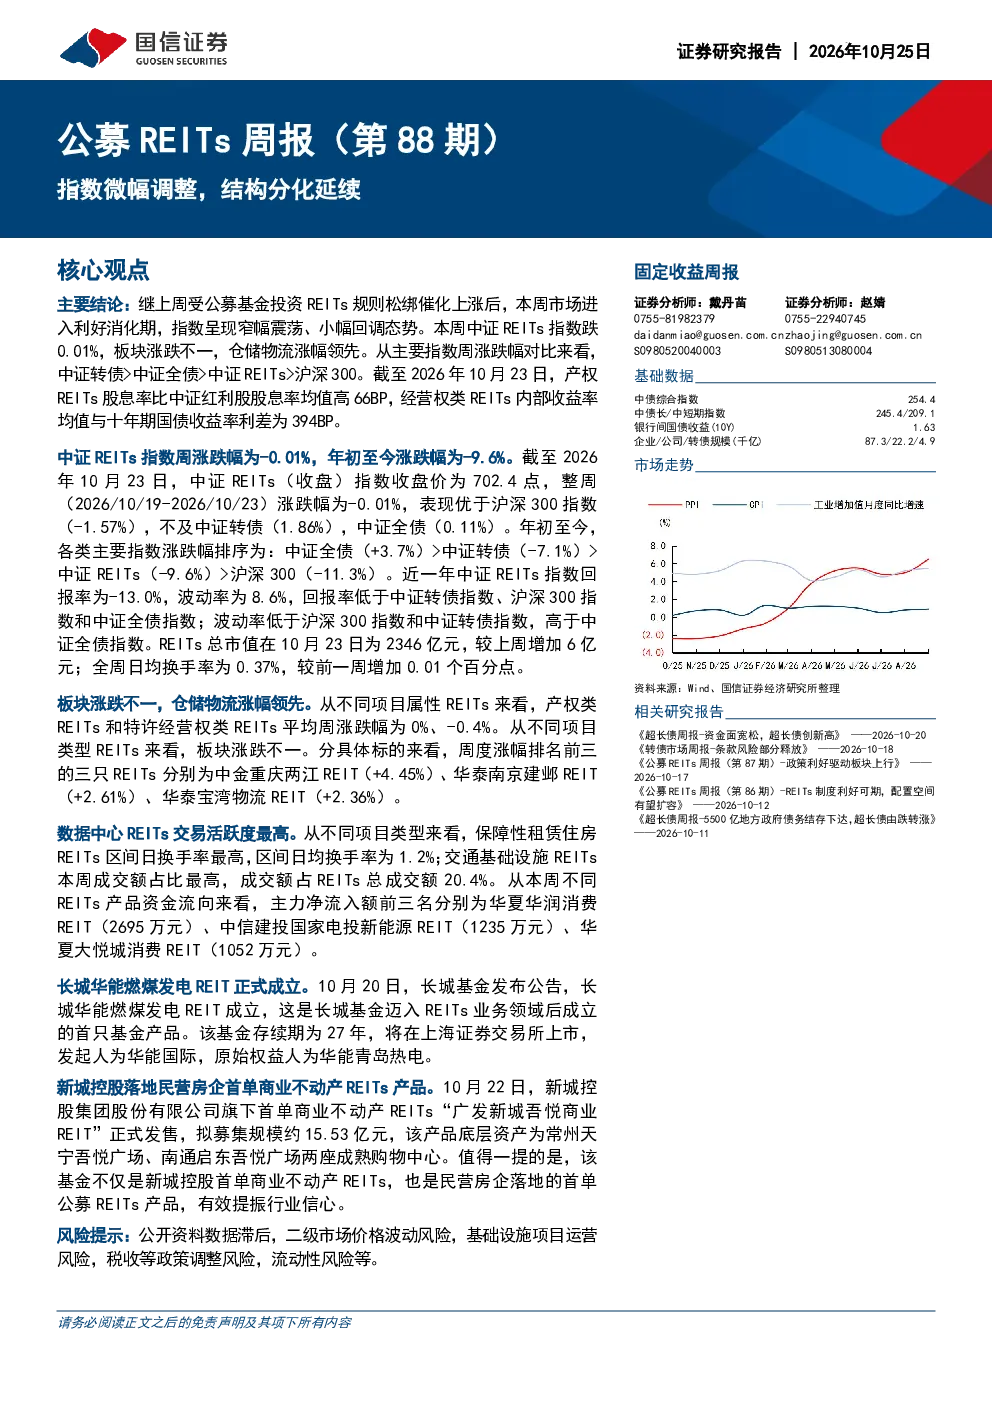
本周REITs市场进入利好消化期,中证REITs指数周涨跌幅为-0.01%,表现优于沪深300但不及中证转债和中证全债。年初至今涨跌幅排序为:中证全债(+3.7%)>中证转债(-7.1%)>中证REITs(-9.6%)>沪深300(-11.3%)。板块结构分化延续,产权类REITs和特许经营权类REITs平均周涨跌幅为0%和-0.4%,仓储物流板块涨幅领先。周度涨幅前三为中金重庆两江REIT(+4.45%)、华泰南京建邺REIT(+2.61%)、华泰宝湾物流REIT(+2.36%)。
REITs行业发展趋势如何?
REITs行业发展趋势呈现结构性分化,不同板块表现差异明显。产权类REITs股息率比中证红利股息率均值高66BP,经营权类REITs内部收益率均值与十年期国债收益率利差为394BP。长城华能燃煤发电REIT成立,标志着新能源领域REITs发行增加;新城控股落地民营房企首单公募REITs,提振行业信心。一级市场发行方面,截至10月23日,交易所处在已问询阶段的REITs产品16只,已反馈19只,已受理10只。
本报告重点分析了哪些方向?
本报告重点分析了REITs市场指数表现、板块分化情况、个股活跃度及资金流向。指数方面,中证REITs指数周涨跌幅-0.01%,年初至今-9.6%,收盘价为702.4点。板块方面,仓储物流板块涨幅领先,保障性租赁住房REITs区间日换手率最高(1.2%),交通基础设施REITs成交额占比最高(20.4%)。资金流向方面,主力净流入前三名分别为华夏华润消费REIT(2695万元)、中信建投国家电投新能源REIT(1235万元)、华夏大悦城消费REIT(1052万元)。
当前REITs市场现状如何?
当前REITs市场现状为指数微幅调整,板块结构分化延续。总市值为2346亿元,较上周增6亿元;全周日均换手率0.37%,较前一周增0.01个百分点。近一年回报率-13.0%,波动率8.6%,回报率低于其他主要指数,波动率介于沪深300/中证转债和中证全债之间。产权类REITs估值相对较高,股息率比中证红利股息率均值高66BP。经营权类REITs内部收益率均值与十年期国债收益率利差为394BP。
本报告有哪些风险提示?
本报告提示以下风险:公开资料数据可能滞后,二级市场价格存在波动风险;基础设施项目运营存在不确定性风险;税收等政策调整可能影响REITs收益;流动性风险需关注,部分REITs成交额占比较低。此外,需注意公开市场信息可能存在偏差,投资决策需结合多维度分析。