猜你想问
这份研报的核心内容是什么?
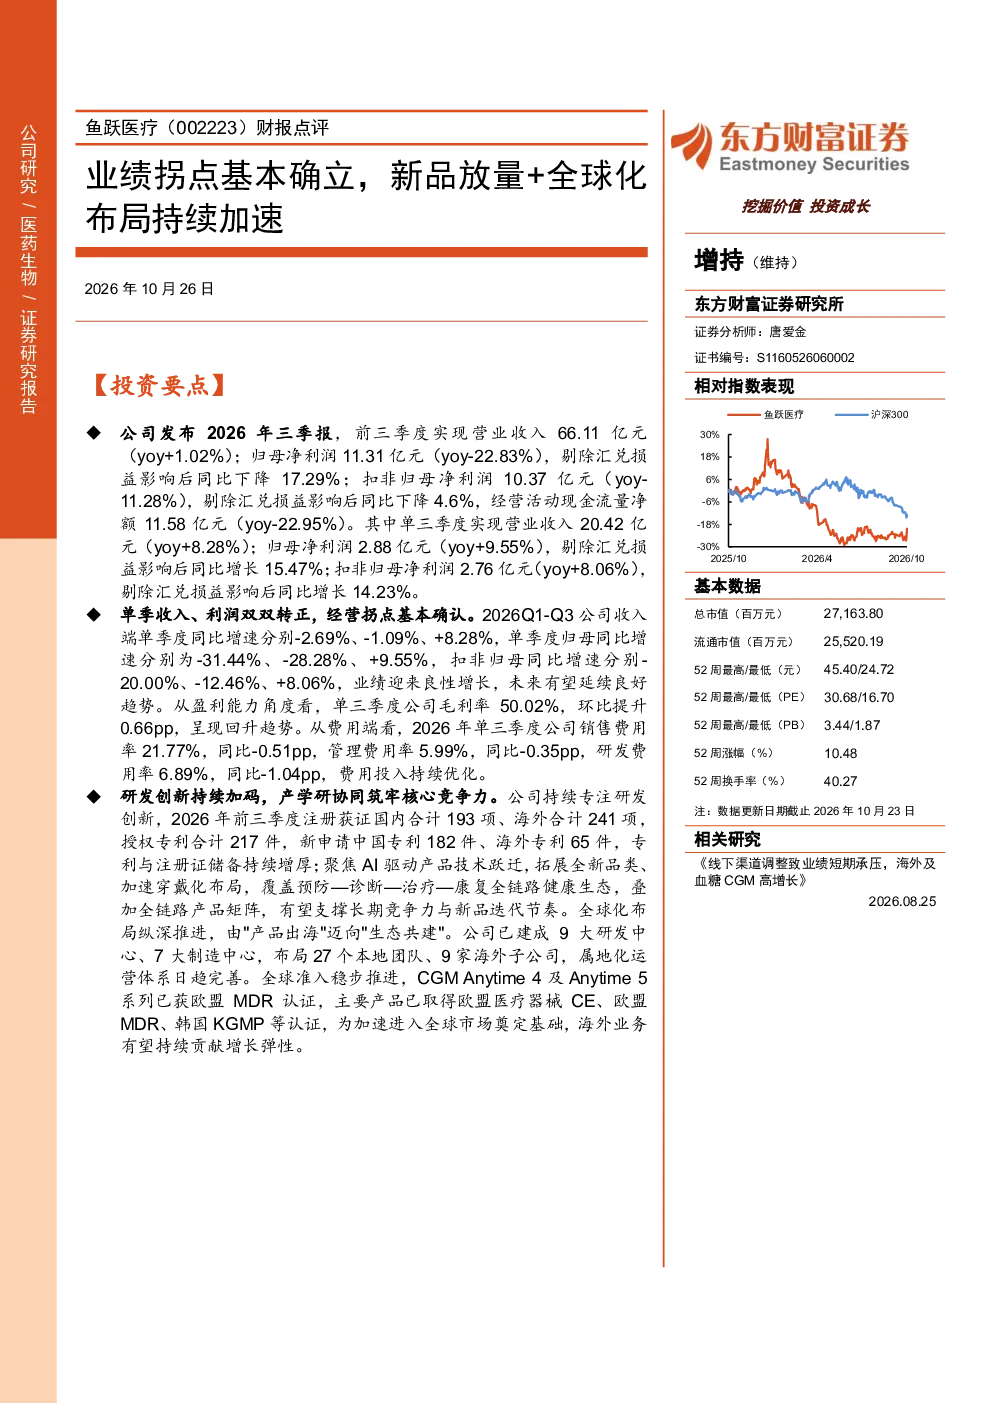
该研报点评鱼跃医疗2026年前三季度报告,指出业绩拐点基本确立。公司营收66.11亿元(同比增长1.02%),归母净利润11.31亿元(同比下降22.83%),但单三季度收入、利润双双转正,显示经营改善。毛利率环比提升0.66pp,费用端持续优化,销售、管理费用率分别下降0.51pp和0.35pp,研发费用率微降1.04pp。研发创新加码,国内海外专利数量显著增长,聚焦AI驱动产品技术跃迁,拓展全新品类,加速穿戴化布局。全球化布局纵深推进,已建成9大研发中心、7大制造中心,属地化运营体系日趋完善,海外业务有望持续贡献增长弹性。
该行业的发展趋势如何?
鱼跃医疗所处医疗器械行业,正经历智能化、数字化升级。AI技术驱动产品技术跃迁成为趋势,公司拓展全新品类、加速穿戴化布局,覆盖预防—诊断—治疗—康复全链路健康生态,符合行业发展方向。同时,全球化布局加速,属地化运营体系日趋完善,海外市场拓展成为重要增长点。市场竞争加剧,但技术创新和全球化布局为行业带来新机遇。
研报重点分析了哪些方向?
研报重点分析了鱼跃医疗的经营拐点确认情况,三季度收入、利润双双转正,毛利率、费用率优化,显示经营改善。同时,聚焦研发创新,专利数量显著增长,AI驱动产品技术跃迁,拓展全新品类,加速穿戴化布局。此外,全球化布局纵深推进,属地化运营体系日趋完善,海外业务有望持续贡献增长弹性。研报还提供了未来三年营收、净利润预测及估值分析。
当前市场对鱼跃医疗的判断是什么?
当前市场对鱼跃医疗的判断是经营拐点基本确立,公司三季度收入、利润双双转正,毛利率、费用率优化,显示经营改善。研发创新持续加码,专利数量显著增长,AI驱动产品技术跃迁,拓展全新品类,加速穿戴化布局,符合行业发展趋势。全球化布局纵深推进,属地化运营体系日趋完善,海外业务有望持续贡献增长弹性。但市场竞争加剧,新产品研发及推广、海外市场拓展存在不确定性。
研报提到了哪些风险提示?
研报提示了鱼跃医疗面临的风险:市场竞争加剧可能导致市场份额下降;新产品研发及推广不及预期,影响未来增长;海外市场拓展不及预期,可能影响海外业务贡献;成本及费用投入超预期,可能影响盈利能力。此外,行业政策变化、汇率波动等也可能带来风险。公司需持续提升产品竞争力,优化成本结构,加强风险管理。