猜你想问
Atlassian Corp. Plc 2026年欧洲团队大会要点有哪些核心内容?
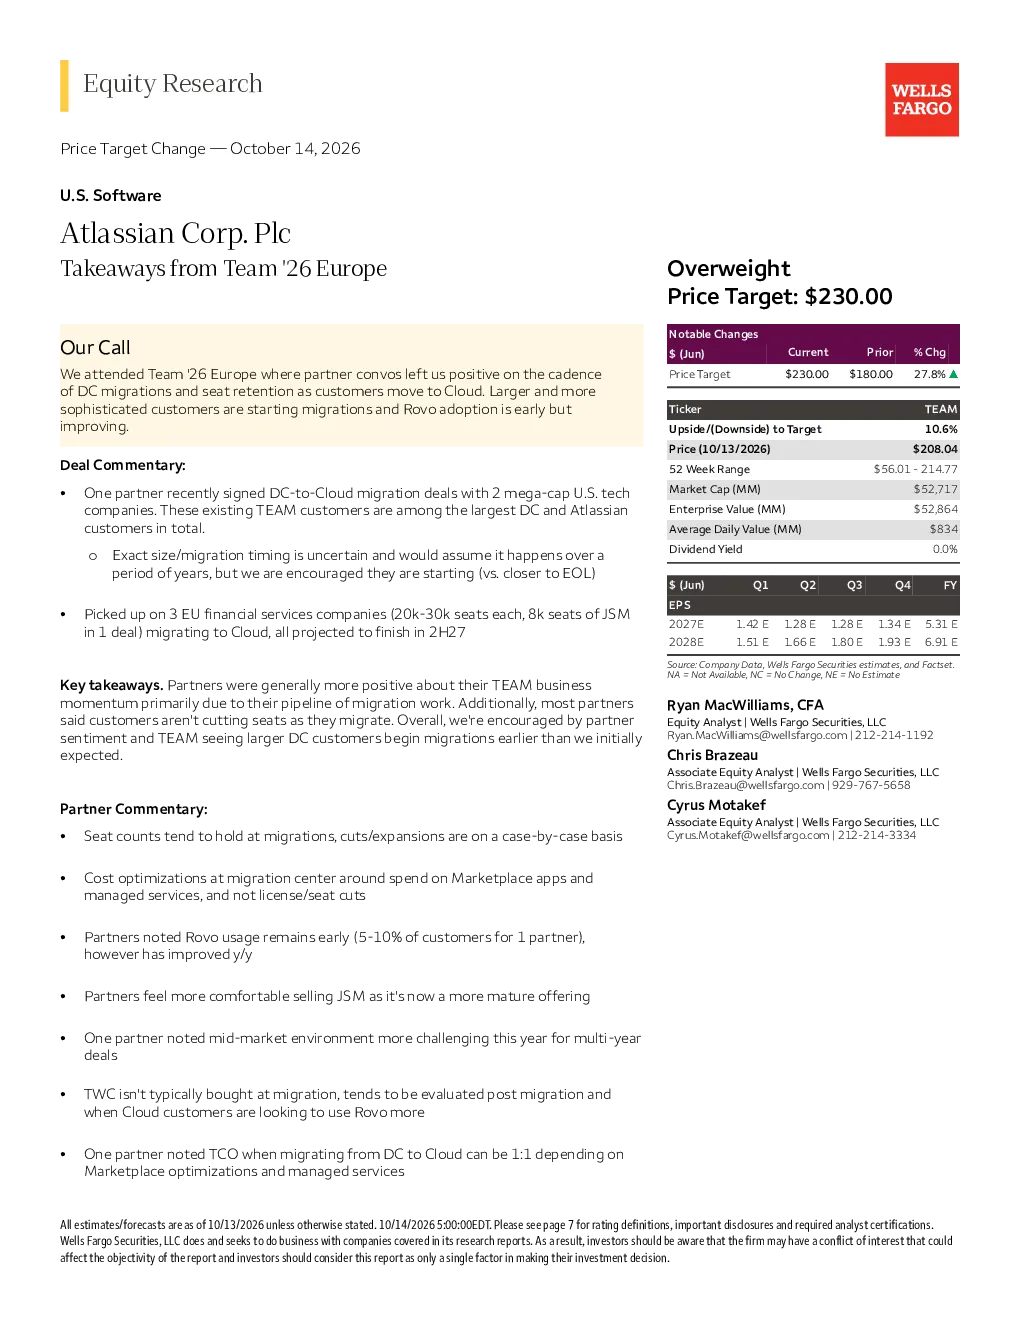
Atlassian Corp. (TEAM) 的低价高价值产品组合和病毒式采纳模式推动其订阅收入持续增长超30%。分析师认为云转型长期将带来巨大价值,预计未来自由现金流将恢复至历史最佳水平。报告给予“增持”评级,目标价230.00美元。
软件行业数据中心至云迁移的发展趋势如何?
大型数据中心客户开始比预期更早进行迁移,迁移规模和节奏积极。客户在迁移过程中未削减席位,座位数量常保持不变。数据中心迁移至云端的TCO可能为1:1。
报告重点分析了哪些产品表现和成本优化策略?
JSM销售更成熟,Rovo采用率逐步提升(约5-10%客户满意),TWC通常在迁移后评估。成本优化主要围绕Marketplace应用和托管服务,而非许可证削减。
当前软件行业市场现状如何?
Atlassian通过无摩擦渠道销售模式赢得开发者支持,触达长尾市场。均衡的业务结构有望提供更强估值支撑,使其成为软件领域主要供应商。但需关注日益激烈的竞争(尤其AI领域)和利润率压缩(云收入占比提升)。
研报提示了哪些风险因素需要注意?
需关注日益激烈的竞争(尤其AI领域)、利润率压缩(云收入占比提升)。股票交易市盈率处于软件行业高位,财务状况若出现裂痕可能引发下行风险。
你可能感兴趣
安科莫尔plc将出席2026年杰富瑞全球工业大会并发表演讲
未知机构2026-09-11
NIQ Global Intelligence plc 2026年Q2财报核心要点与AI战略
未知机构2026-08-11
每日报告:Jefferies欧洲房地产团队总结大陆欧洲及英国房地产行业要点
房地产杰弗里斯2025-07-11
北美硬件与存储:2026年未来内存与存储大会首日要点
信息技术花旗2026-08-04
美银 2026年ESMO大会 中国药企与生物科技公司核心要点
未知机构2026-10-08
高盛 中国工业科技 机器人及自动化 2026年亚洲领袖大会要点
未知机构2026-09-04
2026年Semicon West大会要点
Evercore2026-10-21
2026年开放计算项目大会第2日:网络与连接核心要点
信息技术Evercore2026-10-20
美银 2026年ESMO大会 中国药企与生物科技公司核心要点一
未知机构2026-10-08
大摩 大中华区IT服务与软件 2026年中国BEST大会要点 企业AI落地依赖 即战力数据
未知机构2026-09-25