猜你想问
Atea公司第四季度报告核心数据有哪些?
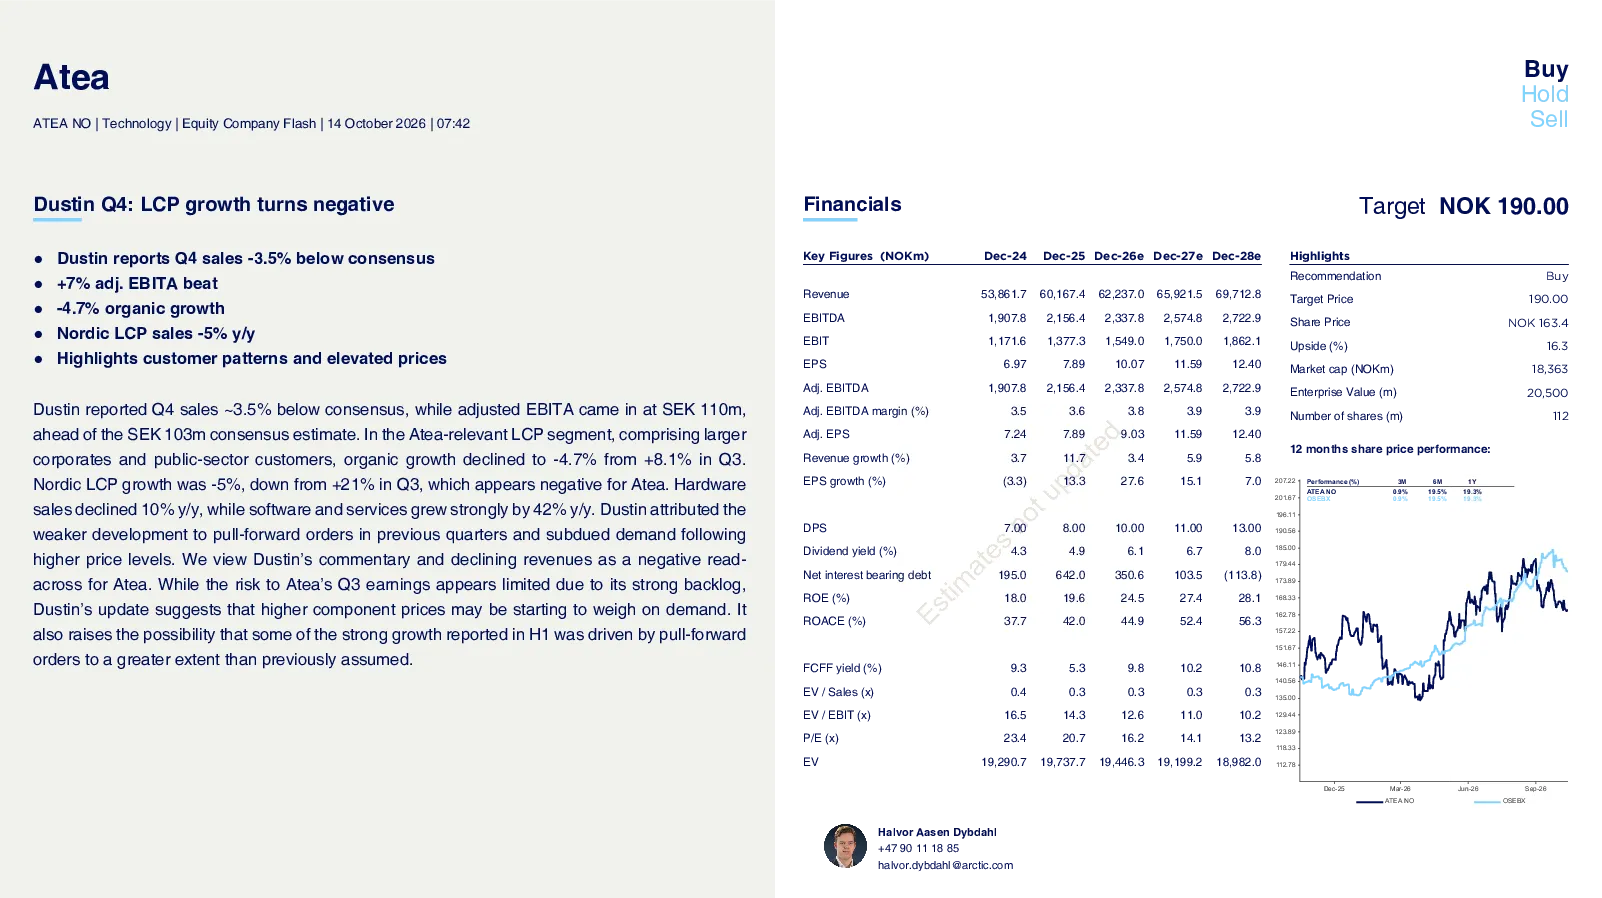
杜斯汀报告显示,Atea第四季度销售额低于市场预期3.5%,调整后EBITA达到1.1亿瑞典克朗,超出预期7%。有机增长率下降4.7%,北欧LCP业务增长率为-5%,较第三季度的21%大幅下滑。硬件销售额同比下滑10%,软件和服务业务同比强劲增长42%。这些数据反映了Atea业务结构的调整和不同板块的表现差异。
LCP赛道未来发展趋势如何?
报告指出,北欧LCP业务增长率为-5%,较第三季度的21%大幅下滑,主要归因于提前订单和高价格水平下的需求疲软。组件价格上涨可能已开始影响需求,显示出LCP赛道在高增长后面临挑战。尽管如此,软件和服务业务同比强劲增长42%,表明行业仍有结构性机会,但整体增长放缓趋势值得关注。
报告重点分析了哪些方面?
报告重点分析了Atea第四季度的财务表现,特别是LCP业务增长转为负增长的原因,以及硬件和软件服务业务的对比。杜斯汀将增长放缓归因于提前订单和在高价格水平下的需求疲软,并指出H1报告的部分强劲增长可能更多由提前订单驱动。这些分析揭示了Atea业务面临的短期压力和长期调整需求。
当前市场对Atea的判断是什么?
市场观察到Atea第四季度销售额低于预期,但调整后EBITA超出预期,显示出业务结构的韧性。LCP业务增长下滑和硬件销售额下滑表明市场对高增长周期后的调整有所预期。软件服务业务的强劲增长则提供了积极信号。整体来看,市场对Atea的判断是业务面临短期挑战,但长期结构性机会依然存在。
报告提示了哪些风险?
报告提示的主要风险包括LCP业务增长放缓,硬件销售额下滑,以及提前订单驱动的增长可能难以持续。组件价格上涨可能进一步影响需求,导致增长压力加大。此外,高价格水平下的需求疲软也增加了市场的不确定性,这些因素都可能对Atea的未来业绩产生不利影响。
你可能感兴趣
追踪4月热水器出货量:住宅市场转为负增长,商业市场基本持平
家用电器Jefferies2025-06-13
公司信息更新报告:受益5.5G逐步落地,LCP有望迎来量产前夕
开源证券2023-10-17
2019年三季报点评:原材料跌价提升毛利率,看好公司LCP材料放量
轻工制造华创证券2019-11-05
设立LCP纤维合资公司,拓展LCP应用场景
轻工制造国金证券2020-01-04
【机构调研】这家公司新一代LCP大批量应用于AI服务器用高速连接器
未知机构2025-09-04
四季度业绩继续提升,期待公司LCP业务发展
轻工制造华创证券2020-02-28
公司经营现金流转正,看好公司LCP持续放量及特种材料布局
轻工制造安信证券2020-04-17
公司三季报点评:工程服务促增长、第四季度是旺季
有色金属民生证券2016-10-25
公司动态点评:全年业绩较快增长,第四季度归母净利润同比下滑15%
建筑建材长城证券2022-02-28
公司动态点评:航天板块第四季度发力,未来增长空间打开
机械设备长城证券2019-10-29