猜你想问
这份研报的核心内容是什么?
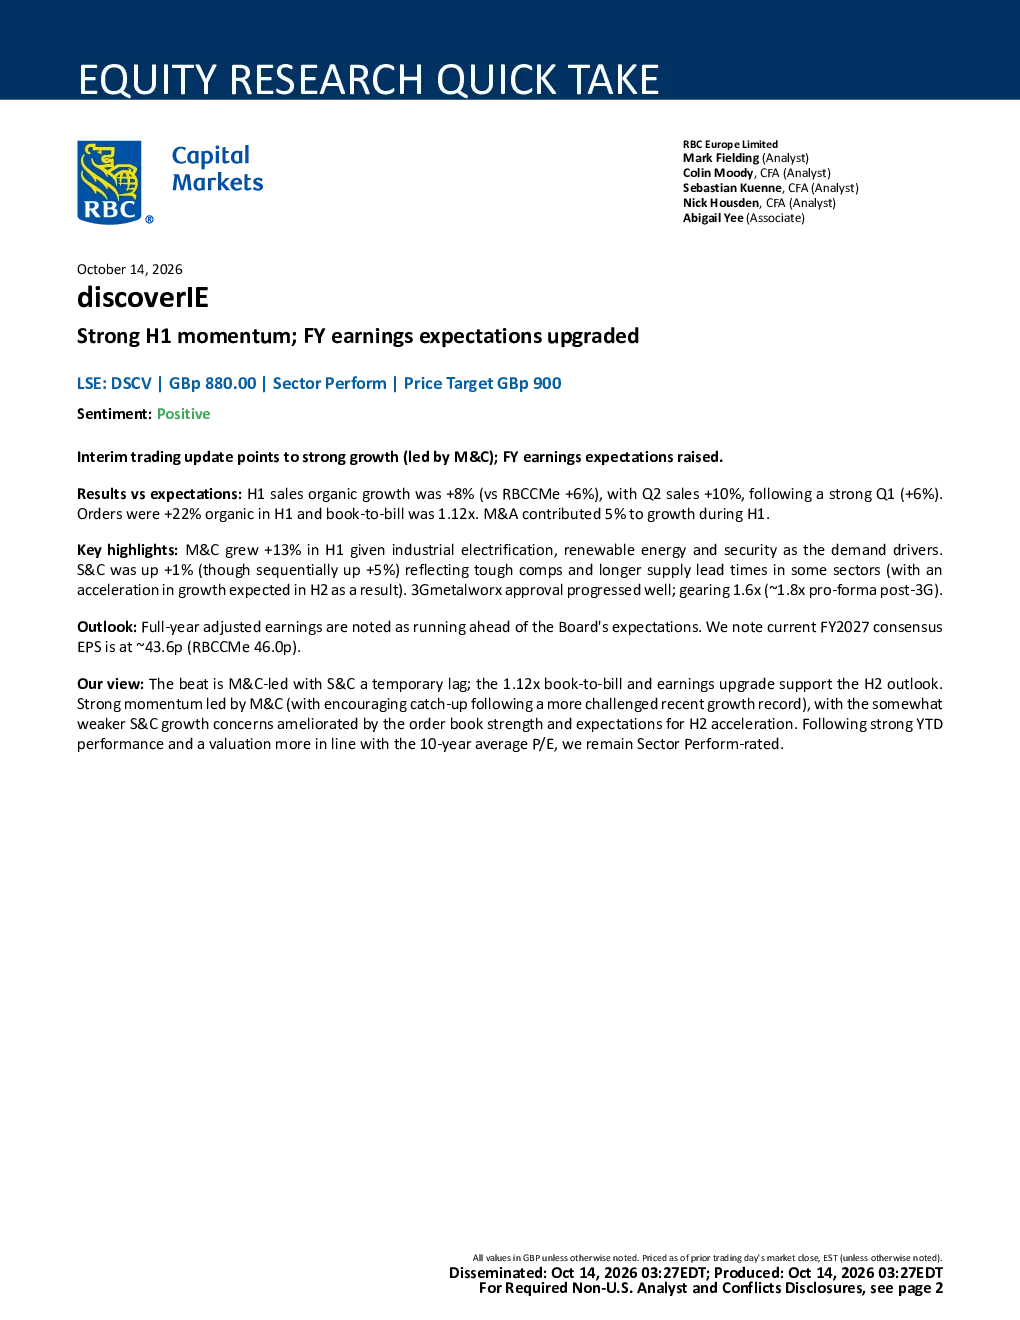
这份研报指出DSCV在2026年上半年表现强劲,H1有机销售额增长率达+8%,Q2销售额增长+10%,订单量有机增长+22%,订单出货比为1.12。市场与公司(M&C)部门增长13%,销售与市场(S&C)部门上涨1%(环比增长5%),3Gmetalworx批准进展顺利,杠杆率1.6倍(调整后为1.8倍)。全年调整后收益好于预期,2027财年共识每股收益约43.6便士(RBCCMe 46.0便士)。
该赛道/行业的发展趋势如何?
研报显示DSCV市场与公司(M&C)部门引领增长,近期增长记录面临挑战后出现鼓舞人心的追赶势头。销售与市场(S&C)部门增长略有疲软,但订单簿强劲和下半年加速预期改善缓解了担忧。全年调整后收益好于董事会预期,下半年增长将加速。1.12x的账面订单比支持下半年预期。
报告重点分析了哪些方向?
报告重点分析了DSCV的市场表现、业务增长、盈利预期、估值与评级以及风险因素。市场表现方面,H1有机销售额增长率达+8%,Q2销售额增长+10%,订单量有机增长+22%。业务增长方面,M&C部门增长13%,S&C部门上涨1%。盈利预期方面,全年调整后收益好于预期,2027财年共识每股收益约43.6便士。估值与评级方面,目标价900英镑,维持‘表现优于大市’评级。
当前市场现状如何判断?
当前市场现状显示DSCV上半年表现强劲,订单出货比为1.12,表明市场需求旺盛。M&C部门增长13%,S&C部门上涨1%,但S&C部门增长略有疲软。3Gmetalworx批准进展顺利,杠杆率1.6倍(调整后为1.8倍)。全年调整后收益好于预期,下半年增长将加速,1.12x的账面订单比支持下半年预期。
研报提示了哪些风险?
研报提示的风险因素包括宏观经济需求变化、行业估值下调、管理层变动、货币汇率影响以及收购风险。宏观经济需求变化可能影响公司业绩表现,行业估值下调可能影响公司估值水平,管理层变动可能影响公司战略执行,货币汇率影响可能影响公司财务状况,收购风险可能影响公司未来发展。