猜你想问
这份研报主要讲了什么内容?
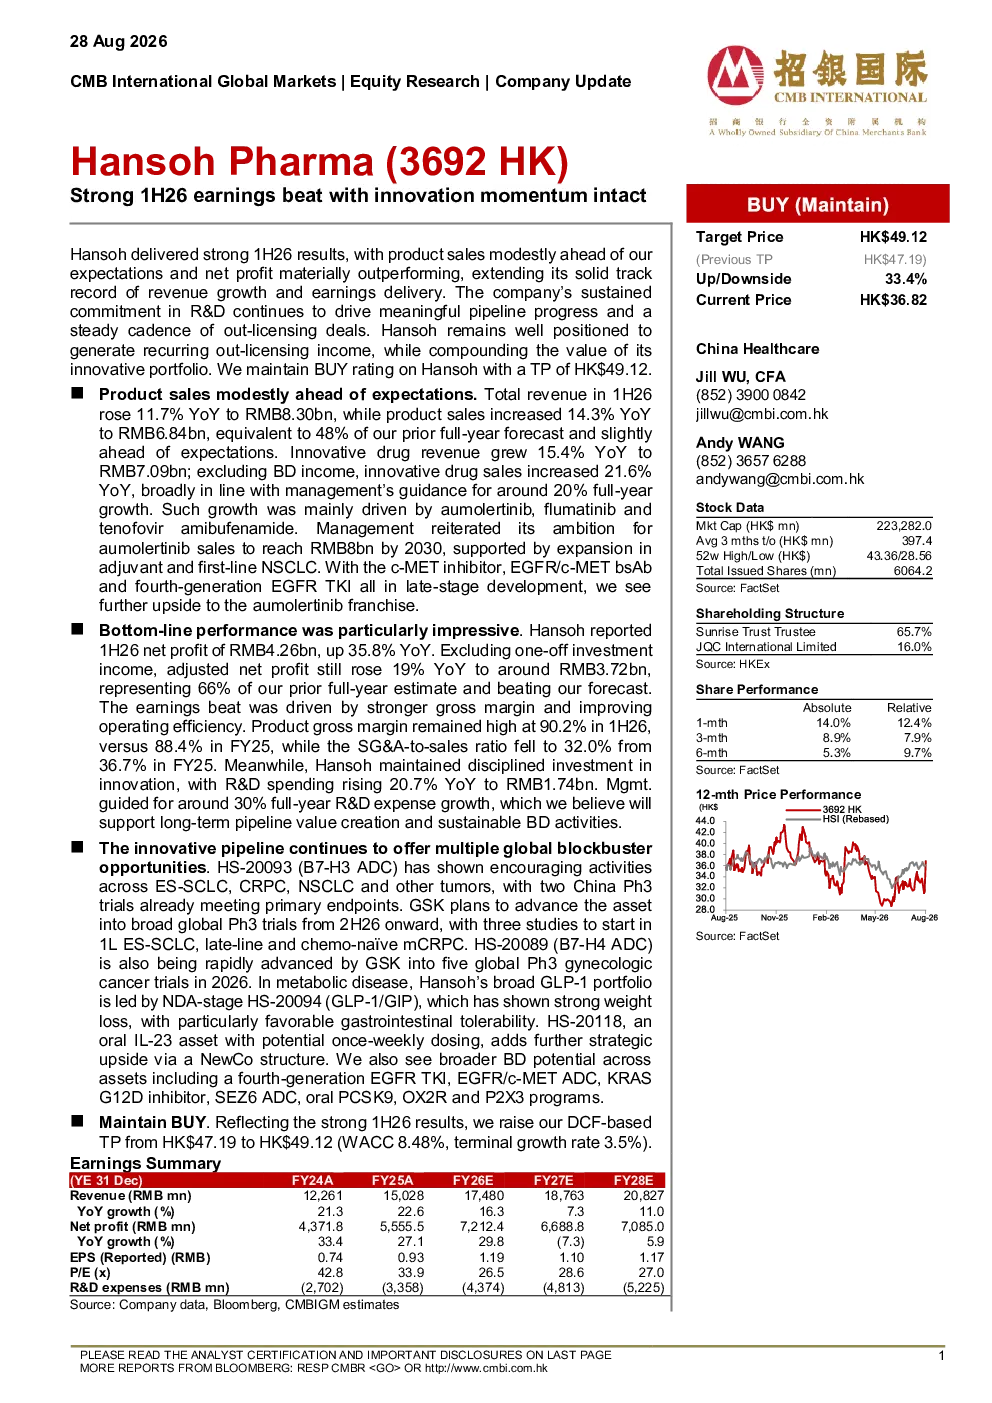
这份研报主要分析了汉世欧2026年上半年的业绩表现,指出公司产品销售额同比增长14.3%至68.4亿元人民币,净利润大幅超越预期。报告强调了公司持续投入研发,推动创新管线进展,并保持稳定的许可协议节奏。阿乌莫利替尼是主要增长驱动力,预计到2030年销售额将达到80亿元人民币。此外,汉索上半年净利润同比增长35.8%,剔除一次性收益后增长19%,主要得益于毛利率提升和运营效率改善。创新管线方面,HS-20093和B7-H4 ADC显示出良好活性,GLP-1产品线以HS-20094为领头羊,多个资产具有广泛的合作潜力。研报维持买入评级,目标价上调至港币49.12元。
汉世欧所在的赛道或行业发展趋势如何?
汉世欧所在的赛道属于创新药领域,该行业发展趋势积极。随着全球医药科技的不断进步,创新药研发成为行业焦点,特别是ADC药物和GLP-1产品线展现出巨大潜力。汉世欧通过持续的研发投入,推动多个创新管线进展,如HS-20093和B7-H4 ADC等,显示出良好的市场前景。同时,公司稳定的许可协议节奏也为其提供了持续的资金支持。未来,随着更多创新产品的上市,该赛道有望迎来更广阔的发展空间。
研报重点分析了哪些方向?
研报重点分析了汉世欧的业绩表现和创新管线进展。在业绩方面,报告详细解读了公司销售额和净利润的增长情况,并指出主要增长驱动力是阿乌莫利替尼。在创新管线方面,HS-20093和B7-H4 ADC的积极数据以及GLP-1产品线以HS-20094为领头羊的进展被重点提及。此外,研报还强调了公司通过毛利率提升和运营效率改善实现的盈利能力增长。这些分析表明,汉世欧在产品创新和运营管理方面均表现出色。
当前市场对汉世欧的判断是什么?
当前市场对汉世欧的判断较为积极。公司2026年上半年的业绩超预期,特别是净利润的大幅增长,显示出其强大的盈利能力。阿乌莫利替尼等核心产品的强劲表现进一步增强了市场信心。同时,公司创新管线的进展也为未来发展提供了有力支撑。市场普遍认为,汉世欧在创新药领域具备较强的竞争力,未来发展潜力巨大。尽管具体市场估值需结合更多因素分析,但公司当前表现已获得市场认可。
研报中提到了哪些风险提示?
研报中提到的风险主要集中在创新药研发的不确定性上。虽然汉世欧的创新管线进展顺利,但新药研发仍面临临床试验失败、审批延迟等风险。此外,市场竞争激烈也可能影响公司产品的市场表现。同时,研发投入的持续增加也可能对短期盈利能力造成压力。因此,投资者需关注公司研发进展的同时,也要警惕潜在的行业风险。这些风险因素需在投资决策中予以充分考虑。