猜你想问
南华期货钢材周报核心内容是什么?
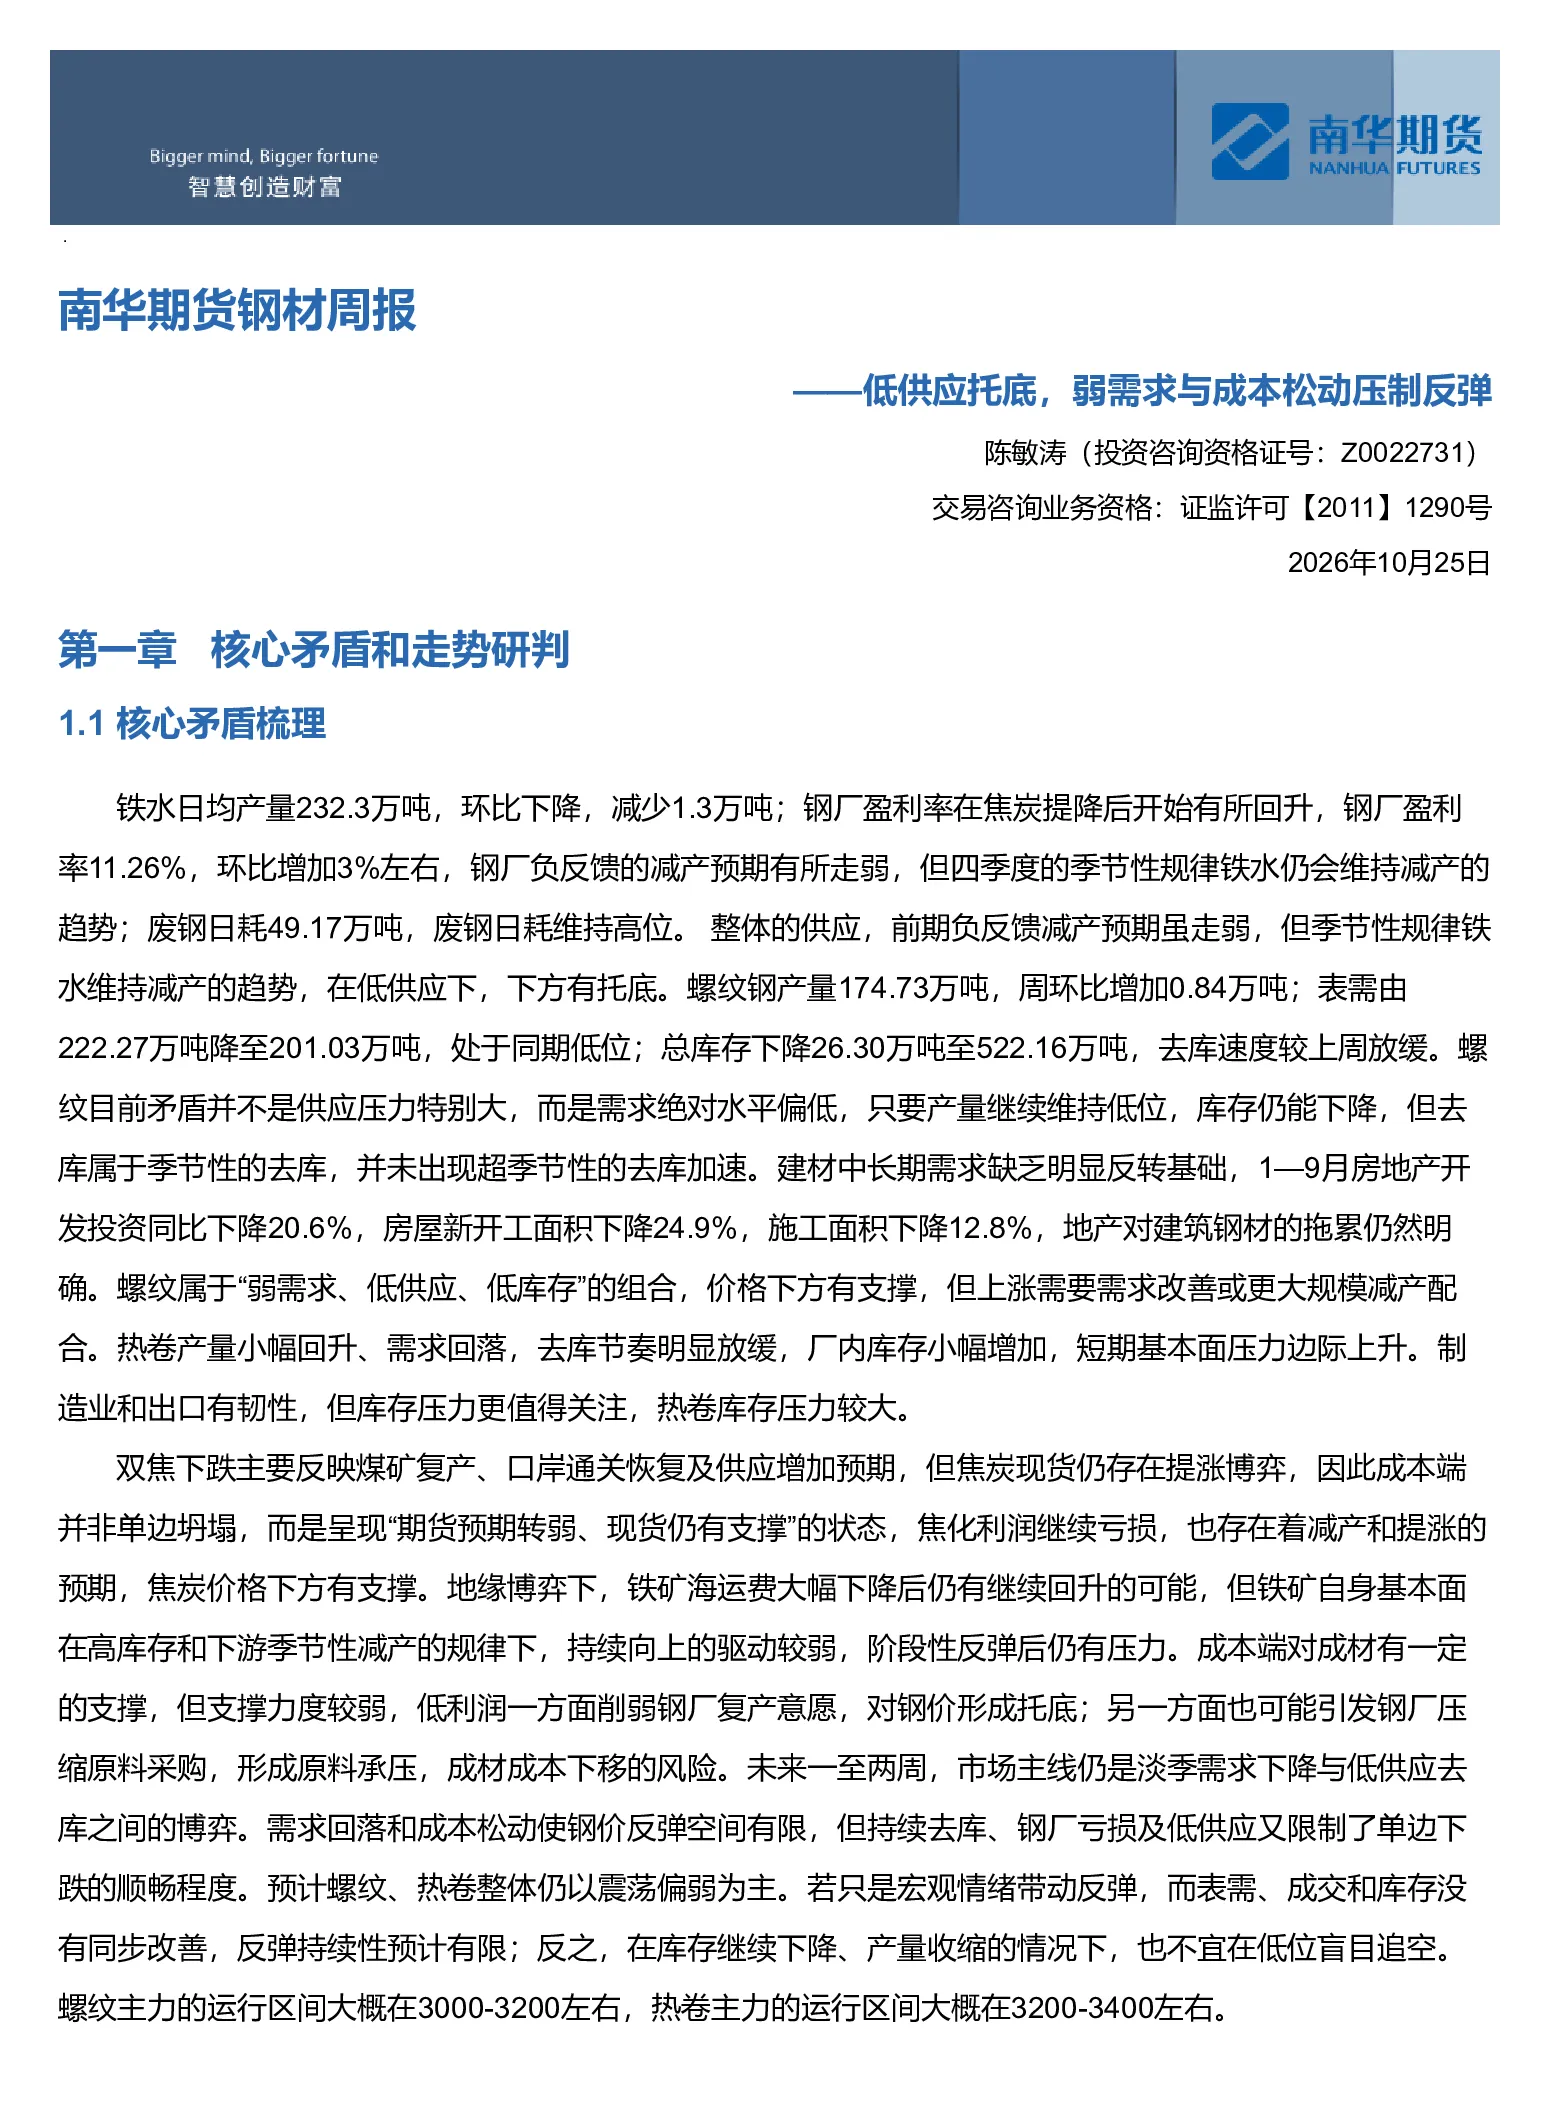
本报告分析了钢材市场的核心矛盾,指出当前处于“弱需求、低供应、低库存”状态。供应端铁水产量下降但季节性减产预期仍存,废钢日耗高位,螺纹钢产量微增。需求端表需降至同期低位,总库存下降但去库放缓,地产投资、新开工和施工面积大幅下降拖累需求。成本端焦煤期货转弱,焦化利润亏损,铁矿海运费回升但库存高企。价格下方有支撑,上涨需需求改善或更大规模减产配合。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需关系变化。供应端可能因季节性因素继续减产,但钢厂盈利能力影响减产持续性。需求端关键在于地产投资恢复程度和新开工面积增长情况,当前地产拖累尚未扭转。成本端焦煤和铁矿库存压力短期内难以缓解,焦化利润状况影响焦煤价格走势。整体而言,行业需等待需求实质性改善或成本端出现显著变化方能驱动价格反弹。
报告重点分析了哪些方向?
报告重点分析了供应、需求、成本三端的现状及变化趋势。供应端关注铁水产量、废钢日耗和螺纹钢产量数据,评估减产预期强度。需求端聚焦表需变化、库存去库速度以及地产投资、新开工和施工面积等关键指标,判断需求恢复力度。成本端则跟踪焦煤、焦化、铁矿等原料价格走势,评估成本支撑力度。此外,报告还研判了价格、月差、基差及盘面利润等市场表现。
当前钢材市场现状如何判断?
当前钢材市场现状呈现供需偏弱、成本松动格局。供应端铁水产量环比下降但季节性减产预期仍在,钢厂盈利微改善产动力有限。需求端表需处于同期低位,库存去库速度放缓,地产投资和新开工数据疲软,显示需求恢复动力不足。成本端焦煤期货预期转弱,焦化利润亏损,铁矿库存高企,成本支撑作用减弱。整体市场处于弱势整理阶段,价格下方支撑明显,但上涨空间受限于需求和成本两端因素。
报告提示了哪些风险?
报告提示的主要风险包括旺季需求不及预期和蒙煤发运恢复。旺季需求若持续疲软,将导致钢价承压;蒙煤发运恢复可能增加国内供应,对市场造成压力。此外,地产投资恢复缓慢、北方天气转冷后建筑施工季节性减弱、海外加息抑制制造业与出口等因素也可能对钢材需求形成拖累。成本端焦煤累库、铁矿库存高企也限制价格反弹空间,需密切关注这些风险因素的变化。