猜你想问
强生近期股价表现如何?
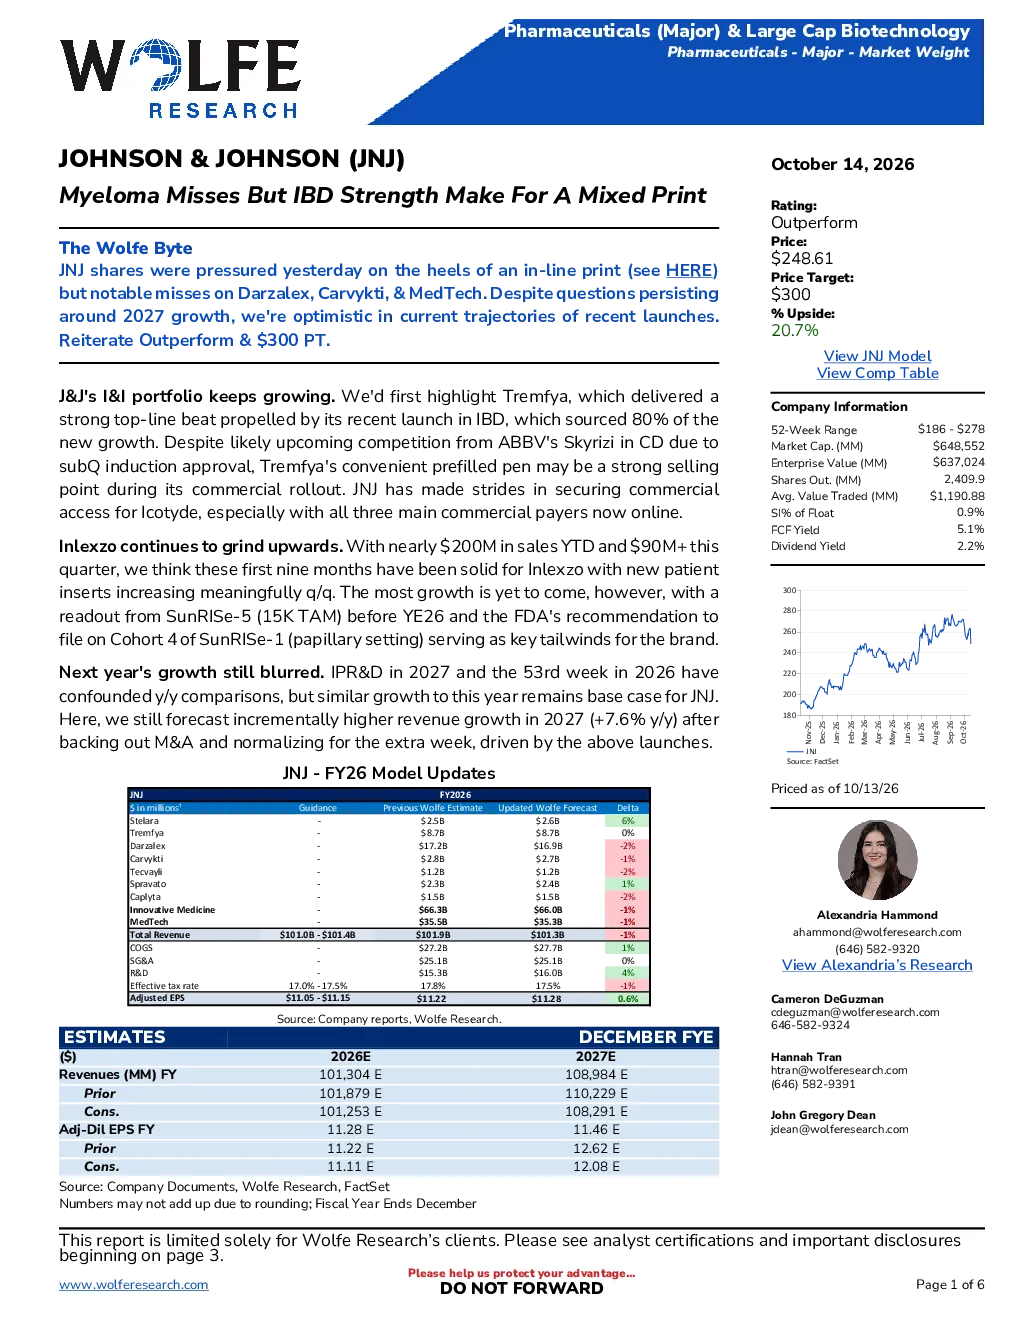
强生股价近期承压,主要因Darzalex、Carvykti及MedTech表现不及预期,但公司整体创新药物组合表现稳健。分析师重申“增持”评级,目标价300美元。
强生在IBD领域的表现如何?
强生Tremfya在炎症性肠病(IBD)领域取得强劲表现,80%的新增长来自IBD市场。便捷的预充式注射笔是其竞争优势,尽管面临AbbVie的Skyrizi竞争,仍有望在CD领域取得成功。
强生报告重点分析了哪些药物?
报告重点分析了Tremfya、Icotyde、Inlexzo等创新药物。Tremfya在IBD领域表现强劲,Icotyde在银屑病领域取得商业准入进展,Inlexzo销售额持续增长。
强生未来市场现状如何?
强生预计2027年收入增长率为7.6%,主要受新药获批推动。2025-2030年非GAAP每股收益复合年增长率为14%,收入复合年增长率为9%。分析师认为公司创新药物领域的持续投入将推动长期增长。
强生报告提示了哪些风险?
报告提示伊可替替上市不及预期、Tremfya增长放缓、Carvykti竞争加剧、Tecvayli和Talvey表现不佳,以及企业业务回顾(EBRW)缺乏亮点等风险。
你可能感兴趣
骨髓瘤不及预期但IBD强劲,业绩呈现分化
Wolfe Research2026-10-14
4Q25结果:尽管收入未达预期,但合同负债增长强劲
招银国际2026-02-12
中国银行:新贷款数字未达预期,但预计2013年将有强劲开局
金融建银国际证券2013-01-11
1H17混合结果;好的利润,但错过了预订
交银国际2017-08-25
结果未达预期;前景仍然充满挑战
交银国际2017-05-26
2H17结果未达预期
兴业金融证券2018-03-16
天风医药杨松团队 映恩生物 DB-1303乳腺癌结果未达预期 DB-1311数据积极 差异化设
未知机构2026-10-27
亿航智能(EH):2025年第一季度因交付推迟未达预期;管理层预计从2025年第二季度开始强劲增长
Jefferies2025-05-28
5月房地产行业月报(第47期):宽松政策呈井喷之势,但市场改善未达预期
房地产亿翰智库2022-06-06
2019年第三季度利润率超预期但收入未达预期;利润同比增长55%符合预期
招银国际2019-10-23