猜你想问
这份研报的核心内容是什么?
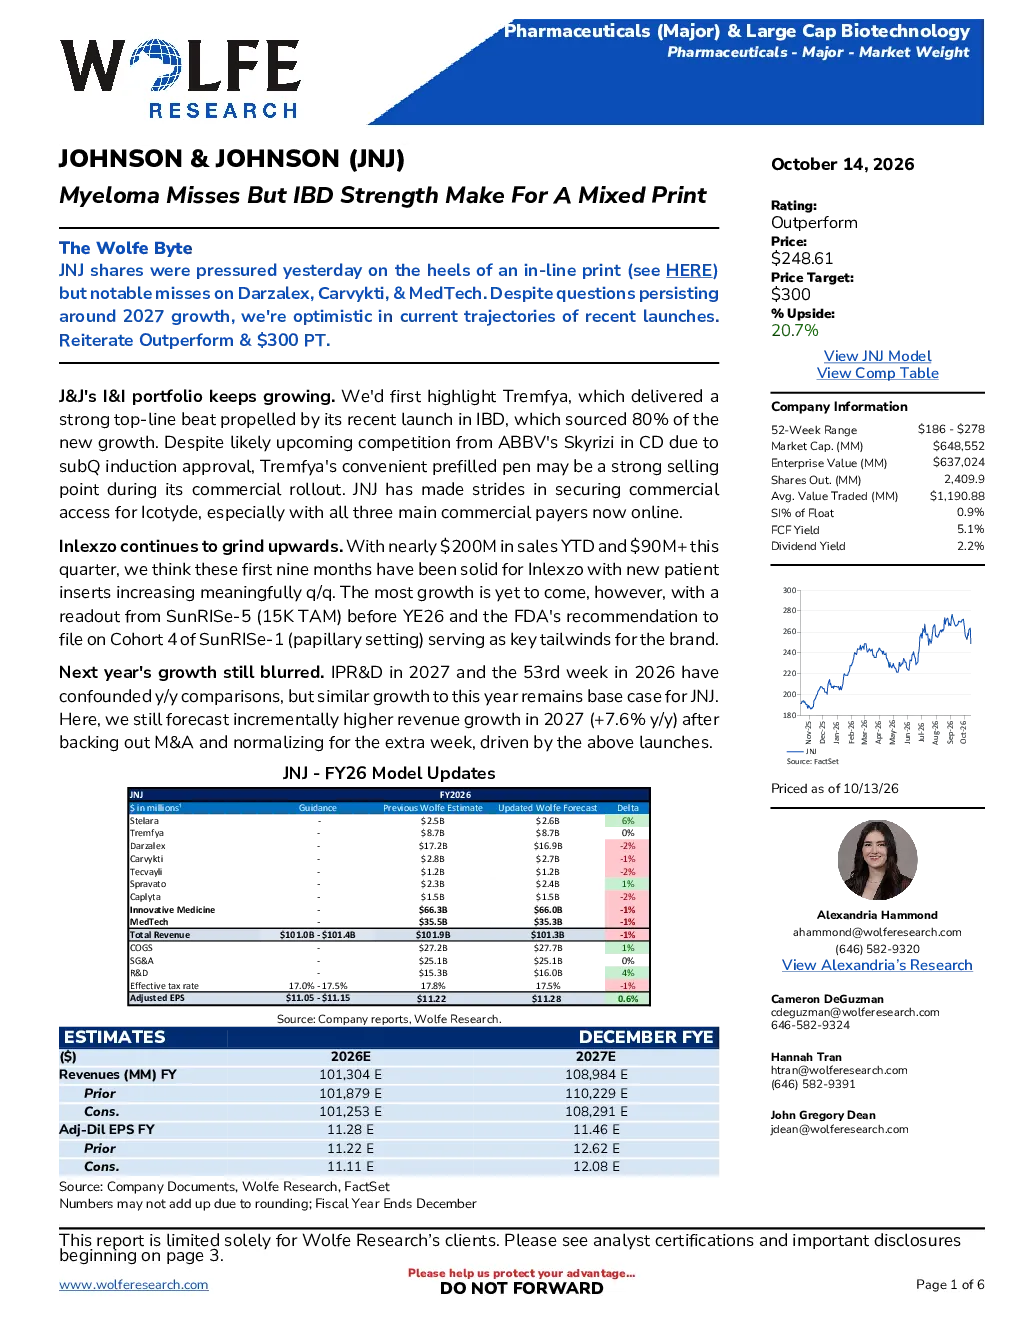
本研报重申对强生(JNJ)的“跑赢市场”评级,目标价300美元。报告指出骨髓瘤业务不及预期,但免疫与炎症(I&I)业务表现强劲,特别是特瑞普坦(Tremfya)和英莱仕卓(Inlexzo)增长显著。特瑞普坦在IBD领域的上市和预充式笔设计推动销售,英莱仕卓销售额近2亿美元,新患者插植量环比显著增长。艾可替(Icotyde)商业准入取得进展。预计2027年营收增速将较今年略有提升至+7.6%,长期目标为双位数增长,2025-2030年非GAAP每股收益五年复合年均增长率为+14%
免疫与炎症赛道的发展趋势如何?
免疫与炎症(I&I)赛道持续增长,特瑞普坦(Tremfya)作为关键产品表现强劲,其在IBD领域的上市和预充式笔设计是重要销售点。英莱仕卓(Inlexzo)销售额近2亿美元,新患者插植量环比显著增长,SunRISe系列产品将进一步推动增长。艾可替(Icotyde)商业准入取得进展,三大主要商业支付方已上线。这些数据表明I&I领域仍是强生的重要增长引擎,未来产品组合有望持续受益于创新和市场需求
报告重点分析了哪些业务方向?
报告重点分析了强生的免疫与炎症(I&I)业务组合,其中特瑞普坦(Tremfya)和英莱仕卓(Inlexzo)是核心增长动力。特瑞普坦营收超预期,主要得益于IBD领域的上市和预充式笔设计的销售优势。英莱仕卓销售额近2亿美元,新患者插植量环比显著增长,SunRISe系列产品将推动未来增长。此外,艾可替(Icotyde)的商业准入进展也值得关注。这些业务的分析显示强生在I&I领域的竞争优势和未来增长潜力
当前市场对强生的整体表现如何判断?
强生(JNJ)近期股价承压,但新产品的当前发展轨迹令人乐观。免疫与炎症(I&I)业务组合持续增长,特瑞普坦(Tremfya)和英莱仕卓(Inlexzo)表现强劲,为公司带来积极贡献。预计2027年营收增速将较今年略有提升至+7.6%,长期目标为双位数增长。非GAAP每股收益预计将与营收同步增长,2025-2030年五年复合年均增长率为+14%。整体来看,强生在I&I领域的创新和产品表现仍具吸引力,但需关注市场变化和竞争格局
研报提示了哪些主要风险?
研报提示的主要风险包括:艾可替(Icotyde)上市不及预期、特瑞普坦(Tremfya)增长放缓、Carvykti面临的竞争格局、Tecvalyi和Talvey表现不佳,以及EBR表现平平。这些风险可能影响强生的业绩表现和产品市场地位。此外,报告也指出对强生当前组合之外下一波创新有限的可预见性持谨慎态度,预计本阶段后期的收入将趋于平稳并适度下降,需关注12月的《企业业务回顾》以获取更清晰的见解