猜你想问
这份报告的核心内容是什么?
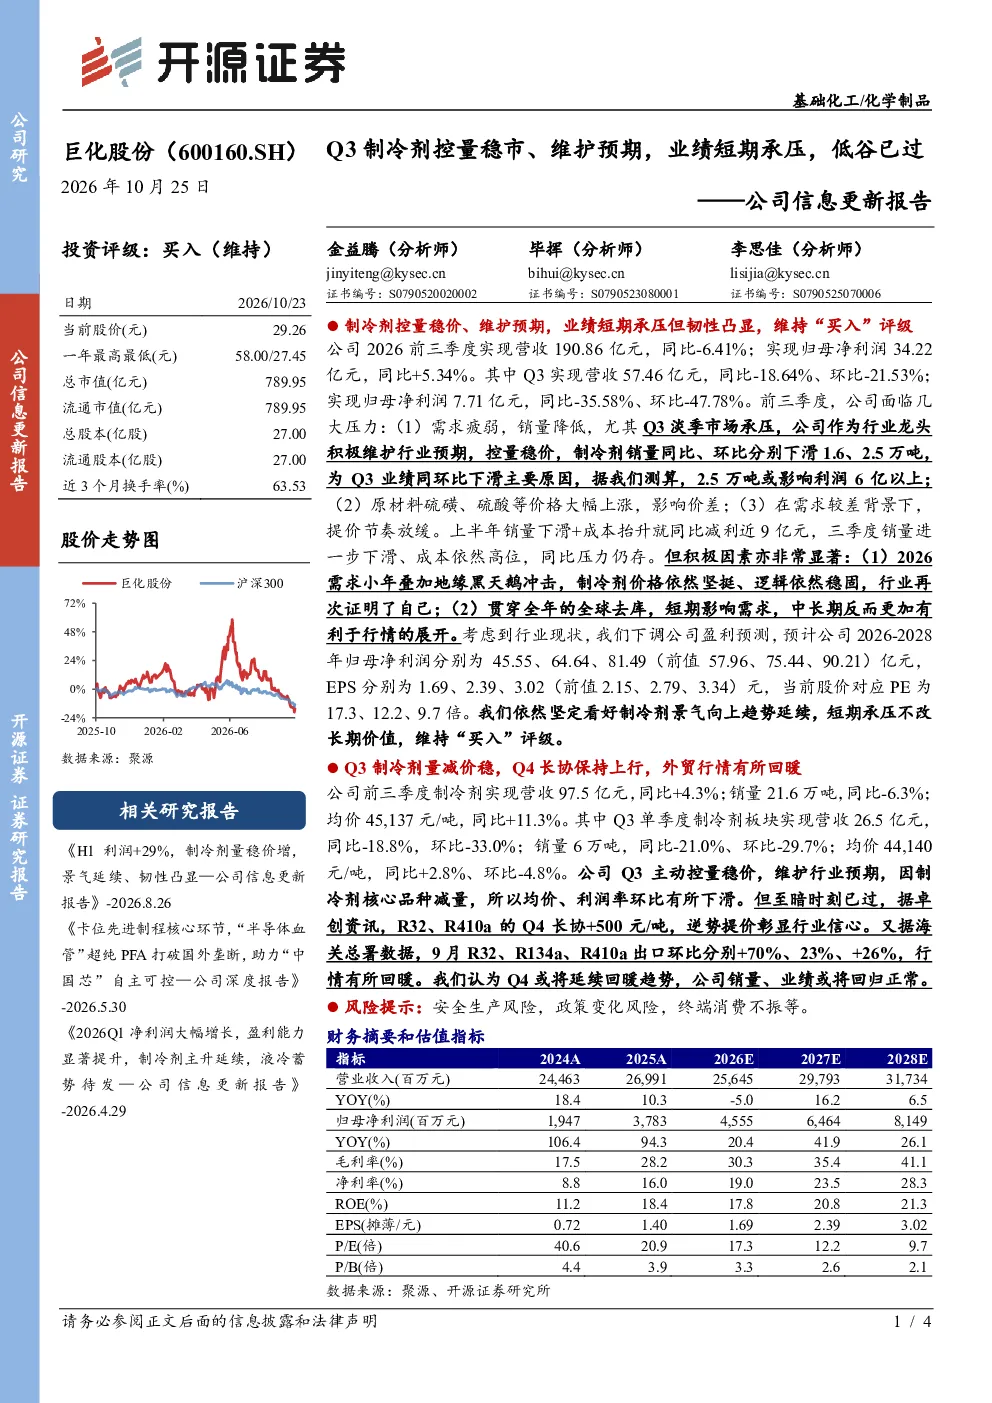
本报告分析巨化股份2026年前三季度业绩受需求疲弱、原材料价格上涨等因素影响,短期承压但长期价值凸显,维持“买入”评级。报告指出Q3营收、净利润同比环比均下滑,制冷剂销量下降但均价上涨,公司主动控量稳价导致利润率下滑。积极因素包括制冷剂价格坚挺和全球去库,短期压力来自需求疲弱、原材料价格上涨和提价节奏放缓。Q4长协提价及外贸回暖或改善情况。
制冷剂赛道未来发展趋势如何?
制冷剂行业展现出韧性,价格坚挺证明其逻辑稳固。全球去库为长期利好,推动行业景气度提升。短期内需求疲弱和原材料价格上涨带来压力,但行业通过控量稳市维持价格体系。未来随着需求复苏和成本压力缓解,制冷剂景气向上趋势有望延续,企业盈利能力预计将逐步改善。
报告重点分析了哪些方面?
报告重点分析了巨化股份制冷剂业务Q3表现及全年业绩。Q3公司主动控量稳价,核心品种减量导致均价、利润率环比下滑,但制冷剂均价同比仍上涨。报告对比了前三季度与Q3数据,揭示销量下降但均价提升的矛盾,并预测2026-2028年归母净利润及EPS增长。
当前制冷剂市场状况如何判断?
当前制冷剂市场处于淡季,需求疲弱导致销量下降,Q3环比下滑明显。原材料价格上涨对利润空间造成挤压,提价节奏放缓进一步影响企业盈利。但行业通过控量稳价维持价格体系,全球去库提供长期支撑。市场短期承压但长期向好,企业通过主动管理库存和价格预期,逐步适应市场变化。
研报提示了哪些风险?
报告提示的主要风险包括安全生产风险,如生产过程中的意外事故可能影响供应;政策变化风险,如环保或行业监管政策调整可能增加成本或限制产能;终端消费不振风险,若宏观经济下行导致空调等下游需求萎缩,将直接影响制冷剂销量。此外,原材料价格剧烈波动也可能对企业盈利稳定性构成威胁。
你可能感兴趣
公司信息更新报告:Q3业绩短期承压,关注需求复苏与新产品放量
基础化工开源证券2024-10-31
公司信息更新报告:Q3业绩短期承压,研发投入持续加码
交通运输开源证券2021-10-29
公司信息更新报告:Q3业绩短期承压,低空布局持续深入
开源证券2024-10-30
公司信息更新报告:Q3业绩短期承压,多业务布局助力中长期发展
电子设备开源证券2023-11-13
公司信息更新报告:Q3业绩短期承压,新零售变革稳步推进
家用电器开源证券2021-10-27
公司信息更新报告:一季度业绩稳增,现金流短期承压不改长期向好信心
医药生物开源证券2025-04-30
公司信息更新报告:主业Q3量增价减承压运行,COC量产稳步推进
基础化工开源证券2025-10-27
公司信息更新报告:业绩低于预期,短期成本承压
食品饮料开源证券2022-05-04
公司信息更新报告:Q3利润端短期承压,海内外基地持续放量
轻工制造开源证券2024-10-31
公司信息更新报告:Q2增长短期承压,Q3盈利拐点有望显现
食品饮料开源证券2024-09-01