猜你想问
这份研报的核心内容是什么?
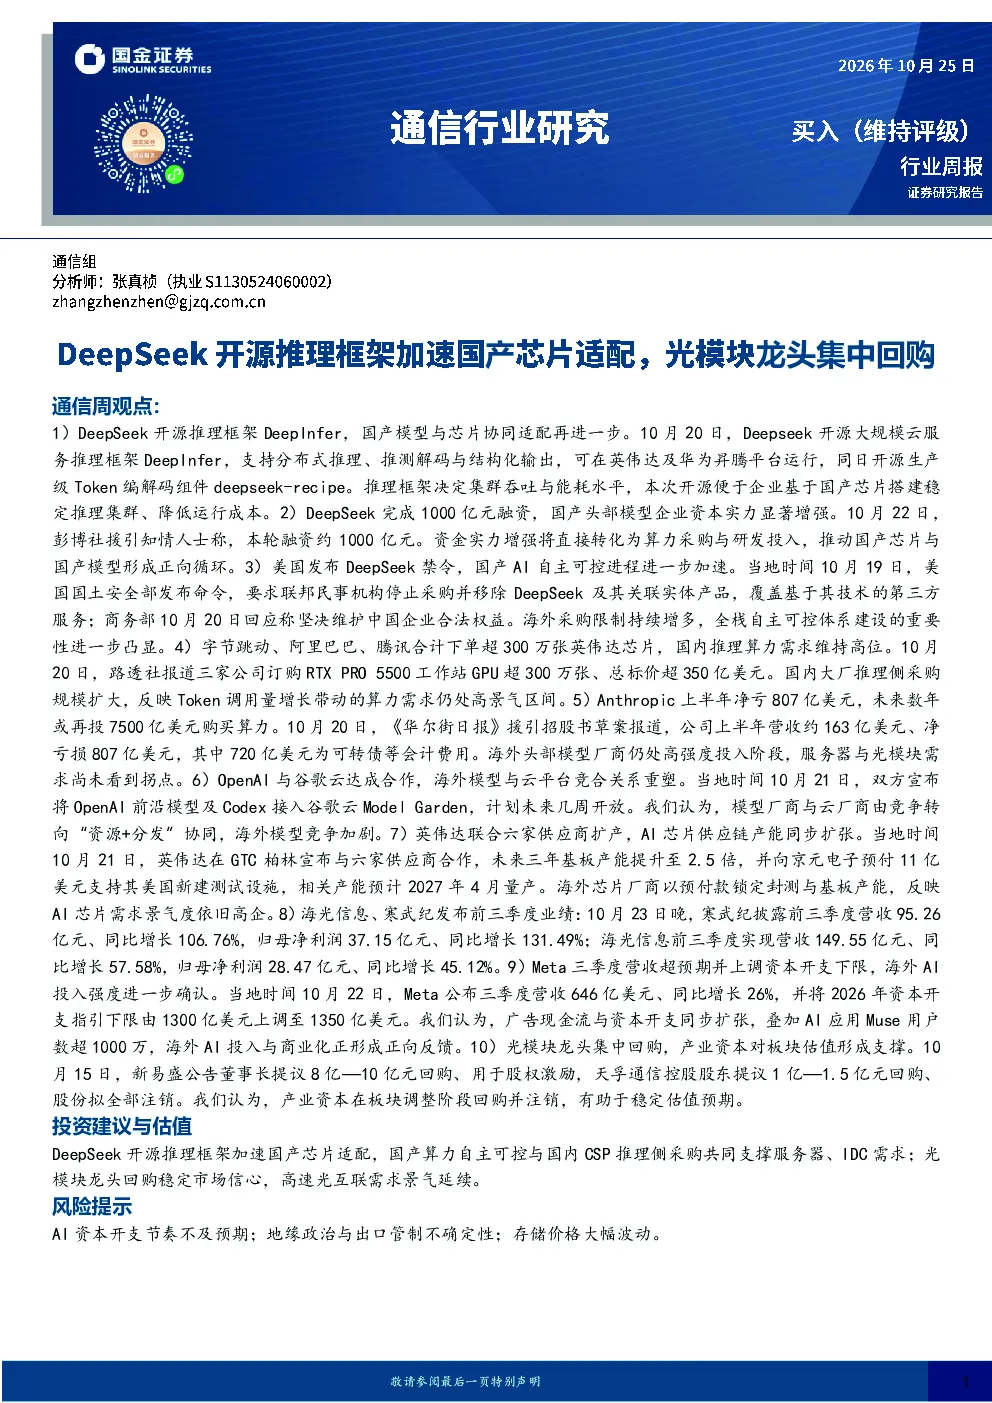
本报告聚焦通信行业,分析DeepSeek开源推理框架对国产芯片适配的推动作用,同时关注光模块龙头企业的集中回购行为。报告指出,DeepSeek开源推理框架将加速国产芯片在AI领域的应用落地,而光模块龙头企业的回购则反映了行业资本对高速光互联市场前景的信心。此外,报告还探讨了服务器、IDC、光纤等细分行业的最新动态,以及运营商、物联网等领域的核心数据更新。
光通信行业的发展趋势如何?
光通信行业正经历重要的发展阶段。一方面,AI技术的快速发展带动了光模块需求的增长,特别是高速光互联领域展现出强劲的景气度。英伟达与供应商的扩产计划以及产业资本的积极回购,均表明市场对光模块产能提升和需求扩张的预期。另一方面,新技术如多芯光纤、空芯光纤的涌现,为行业带来新的增长空间。AI集群扩容也进一步推动光纤升级需求。但需注意,光通信板块近期存在回调,产业链公司释放的景气信号需结合整体市场环境综合判断。
研报重点分析了哪些方向?
本报告重点分析了通信行业细分领域的动态,包括服务器、光模块、IDC、光纤等。在服务器领域,海外头部模型厂商的资本开支扩张持续提振AI服务器产业链景气度。光模块方面,产业资本回购和光引擎产能提升是市场关注的焦点。IDC领域,国产模型迭代加速了CSP采购,推动需求向上。光纤行业则受益于涨价周期和技术创新。此外,报告还更新了运营商、光模块、物联网等领域的核心数据,并跟踪了海内外大厂的重点动态。
当前通信行业的市场现状如何?
当前通信行业市场呈现分化态势。一方面,通信板块整体表现相对疲软,本周下跌3.60%,排名全行业第28位。但部分细分领域如光模块、IDC等仍保持增长势头。光模块龙头企业的集中回购行为,以及光通信产业链公司释放的景气信号,显示出市场对高速光互联和AI相关需求的积极预期。另一方面,服务器、光纤等板块则面临一定压力,指数出现下跌。整体来看,通信行业在技术变革和市场需求的双重驱动下,正经历结构调整和转型升级。
研报提示了哪些风险?
本报告提示了通信行业面临的主要风险,包括AI商业价值不及预期、技术发展速度不及预期、供应链集中度过高等。AI技术的商业化落地仍需克服诸多挑战,其商业价值能否持续兑现存在不确定性。同时,技术迭代速度加快,企业需保持持续的研发投入以应对市场变化。此外,光通信等关键领域供应链集中度较高,可能存在供应风险。行业监管加剧和市场竞争加剧也是需要关注的风险因素。这些风险因素可能对行业整体表现产生影响,投资者需谨慎评估。