猜你想问
北矿科技26Q3业绩表现如何?
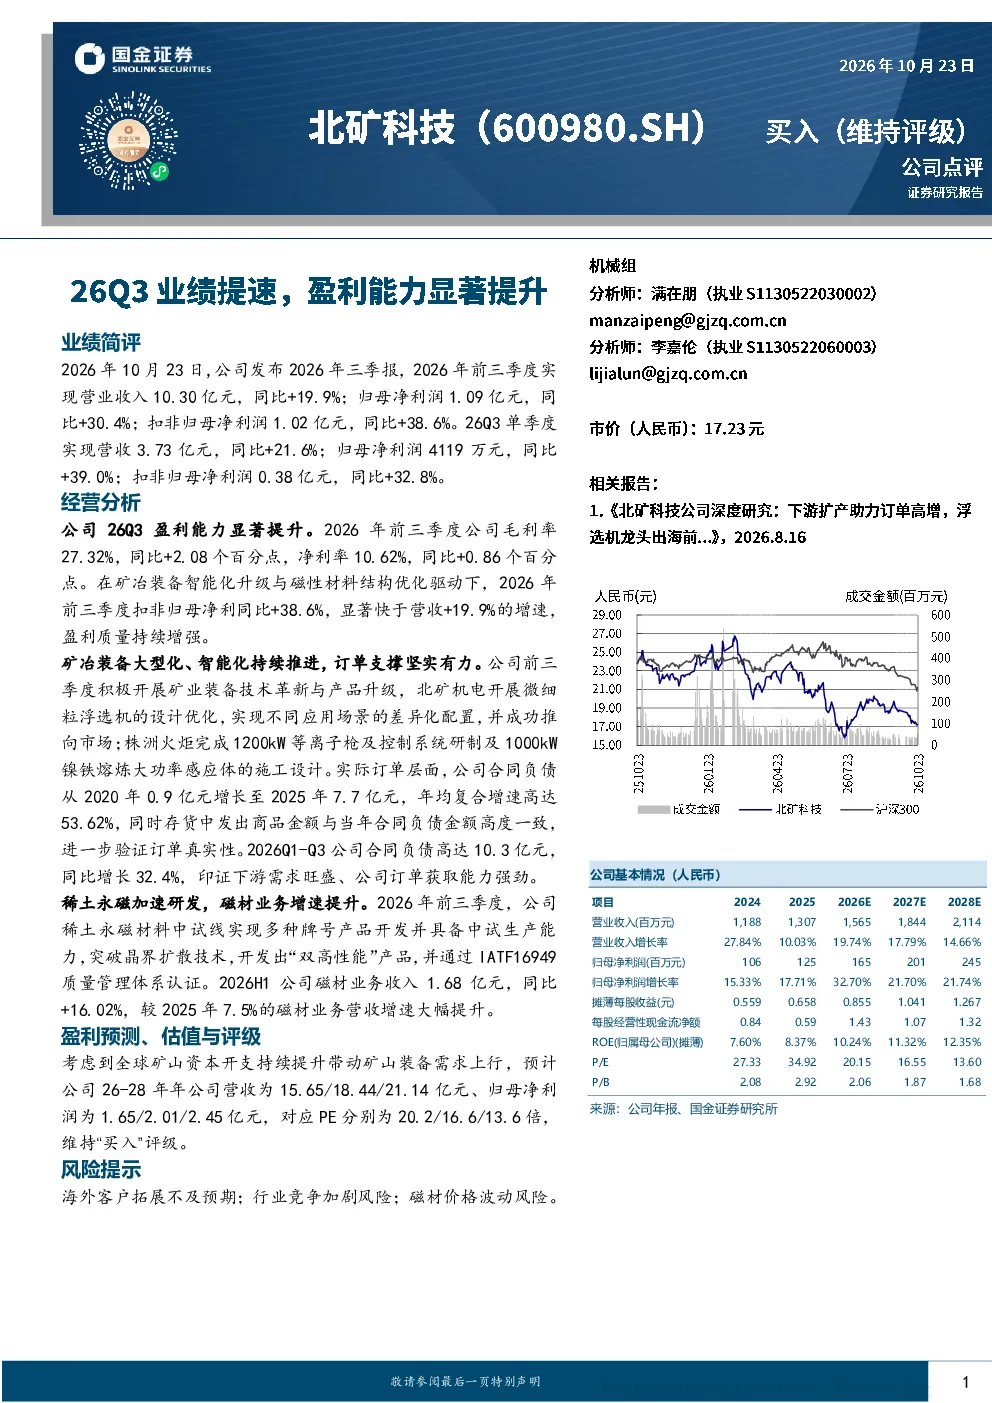
2026年前三季度,北矿科技实现营业收入10.30亿元,同比+19.9%;归母净利润1.09亿元,同比+30.4%。单季度来看,26Q3营收3.73亿元,同比+21.6%;归母净利润4119万元,同比+39.0%。扣非归母净利润同比+38.6%,显著快于营收增速,显示盈利能力大幅提升。
北矿科技矿冶装备业务发展情况?
北矿科技持续推进大型化、智能化技术革新,北矿机电微细粒浮选机成功市场化,株洲火炬完成等离子枪及感应体研发。合同负债从2020年0.9亿元增长至2025年7.7亿元,年均复合增速53.62%,26Q1-Q3合同负债10.3亿元,同比增长32.4%,业务增长强劲。
稀土永磁材料行业发展趋势如何?
稀土永磁材料行业正经历技术革新,北矿科技稀土永磁材料中试线实现多种牌号产品开发,突破晶界扩散技术,通过IATF16949认证。2026H1磁材业务收入1.68亿元,同比+16.02%,增速较2025年大幅提升,行业前景广阔。
北矿科技当前市场竞争力如何?
北矿科技在矿冶装备和磁材领域均有技术突破,毛利率27.32%,净利率10.62%,扣非归母净利润同比+38.6%,显著快于营收增速。合同负债持续增长,业务扩张迅速,市场竞争力增强。
北矿科技面临哪些风险?
北矿科技面临海外客户拓展不及预期、行业竞争加剧、磁材价格波动等风险。需关注国际市场需求变化、同业竞争压力以及原材料价格波动对业绩的影响。
你可能感兴趣
26Q3业绩提速,盈利能力显著提升
机械设备国金证券2026-10-23
2025年三季报点评:盈利能力显著提升,业绩释放有望提速
建筑建材民生证券2025-10-30
半年报点评:Q2业绩大幅提速,盈利能力显著提升
建筑建材国盛证券2024-08-29
2025Q3经营业绩增长提速,盈利能力显著提升
信达证券2025-10-23
Q2扣非业绩增长显著提速,盈利能力持续提升
建筑建材国盛证券2025-08-26
26Q3业绩高增长,盈利能力提升
华安证券2026-10-25
收入增长季度提速,盈利能力显著提升
医药生物信达证券2025-09-05
26Q3盈利能力提升,加码新域新质发展
财通证券2026-10-25
ZX通信源杰科技26Q3速评扩产加速高端放量在即盈利能力持续提升
未知机构2026-10-13
2020年业绩快报点评:毛利率推动盈利能力显著改善,2021年收入有望提速
食品饮料民生证券2021-03-13