猜你想问
通达快递9月价格环比上升的原因是什么?
通达快递9月价格环比上升主要由于“反内卷”政策持续加强及运营成本推动。报告显示,9月行业单票收入同比增长3.5%,已连续八个月实现同比正增长。政策层面,监管部门持续推动行业规范化发展,促使企业提升定价能力;成本端,油价波动、人力成本上升等因素也加剧了成本压力,促使企业通过提价来维持盈利能力。此外,旺季效应逐步显现,市场需求回暖也为提价提供了支撑。
快递行业9月业务量增长情况如何?
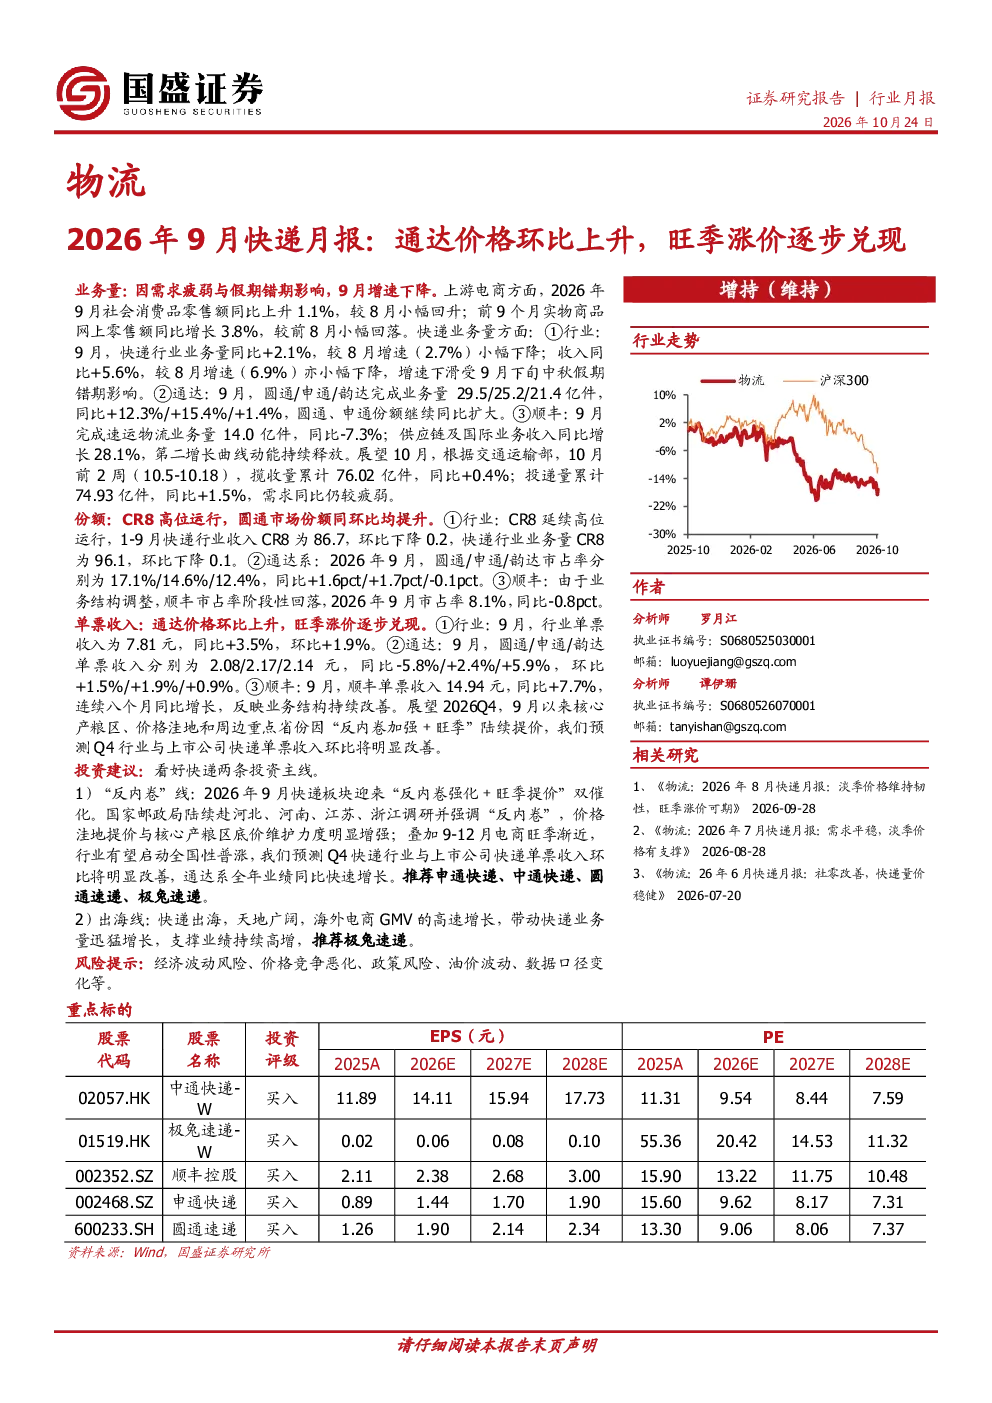
9月快递行业业务量同比增长2.1%,增速较8月下滑0.6个百分点,主要受需求疲弱与中秋假期错期影响。尽管增速有所放缓,但行业整体仍保持增长态势。1-9月业务量同比增长4.3%,累计完成1513.0亿件,显示出行业较强的韧性。需求疲弱主要源于宏观经济环境的影响,中秋假期错期也导致了业务量在当月的集中释放。未来随着中秋假期结束,业务量有望逐步恢复常态。
报告对快递行业的发展趋势有何分析?
报告指出,快递行业正经历结构性调整,行业集中度持续提升,CR8业务收入和业务量占比分别达到86.7%和96.1%。异地快递业务仍是主流,占比达90.7%,而同城和国际业务占比相对较小。东部地区仍占据主导地位,收入和业务量占比分别为73.6%和68.8%。未来,行业将继续受益于“反内卷”政策和旺季提价,单票收入有望持续改善。同时,海外电商GMV高速增长将带动国际业务快速发展,成为行业新的增长点。
通达系快递公司9月表现如何?
通达系快递公司9月表现分化。圆通、申通和韵达业务量同比分别增长12.3%、15.4%和1.4%,市场份额继续同比扩大;收入同比分别增长5.9%、18.1%和7.9%。单票收入方面,圆通、申通和韵达环比均有所提升,同比分别变化-5.8%、+2.4%和+5.9%。通达系整体在旺季期间通过提价和优化运营效率,实现了业绩的稳步增长。
快递行业面临哪些风险?
快递行业面临多重风险,包括经济波动风险、价格竞争恶化风险、政策风险、油价波动风险以及数据口径变化风险等。经济波动可能导致下游需求疲软,影响行业收入增长;价格竞争恶化可能压缩企业利润空间;政策风险涉及行业监管政策的变化,可能对企业经营产生直接影响;油价波动会传导至运输成本,增加企业运营压力;数据口径变化可能导致行业数据统计口径不一致,影响分析准确性。企业需密切关注这些风险,并采取相应措施进行应对。