猜你想问
利率择时模型最新信号是什么?
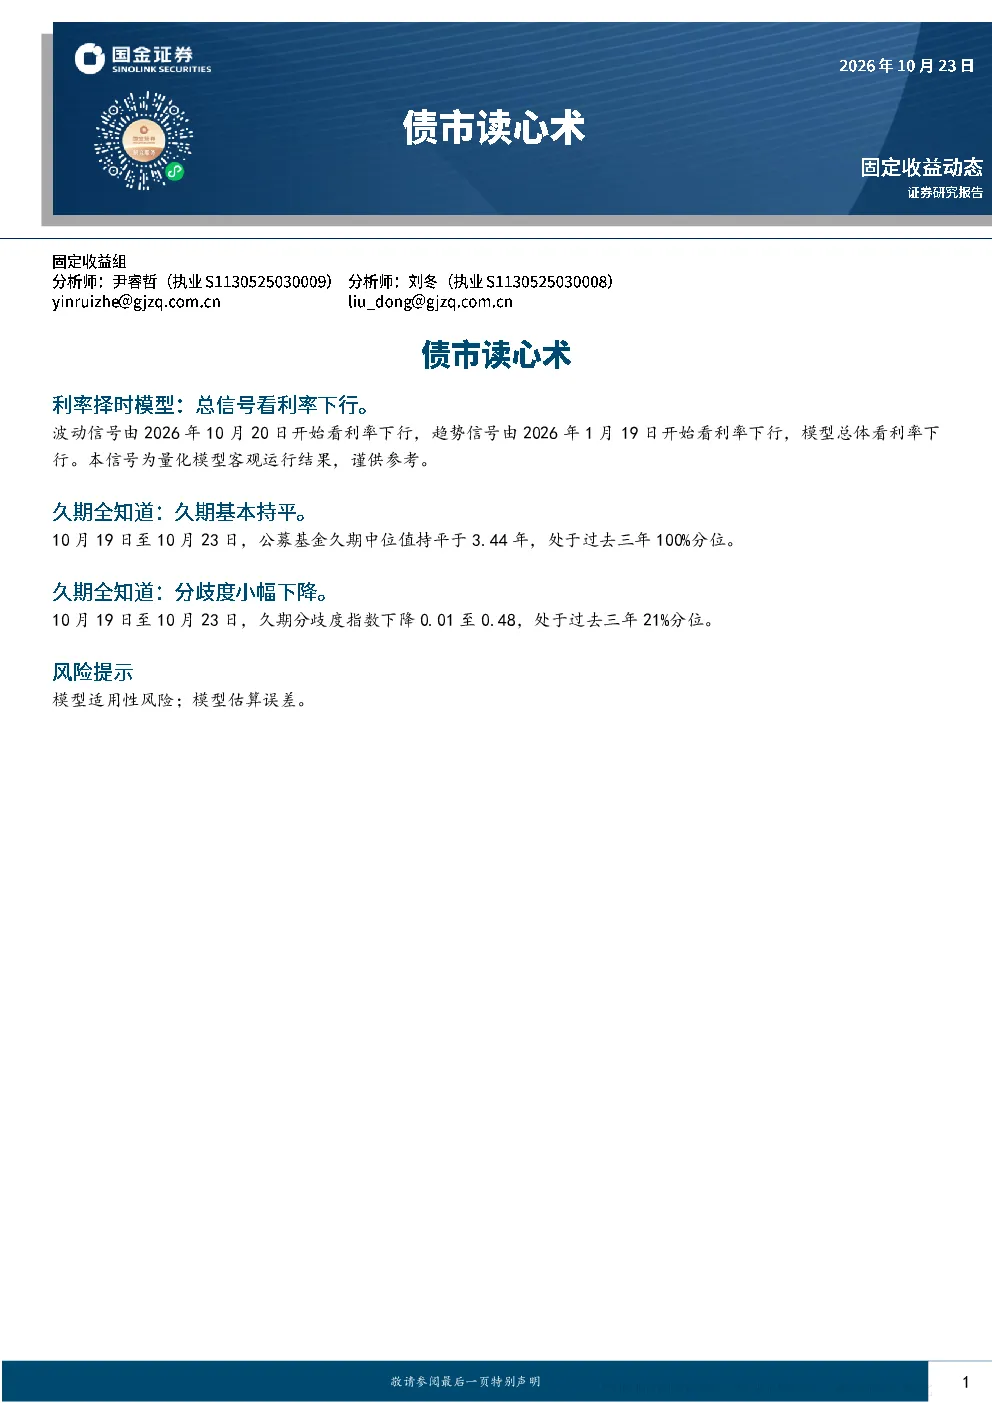
最新信号显示利率看下行。波动信号自2026年10月20日起看利率下行,趋势信号自2026年1月19日起看利率下行,模型总体看利率下行。趋势项属长周期分析,波动项属短周期分析;趋势判断适用于配置策略,波动判断适用于交易策略。
利率择时模型的历史信号回顾有哪些?
历史信号显示,2026年初至1月18日看震荡,趋势看空、波动看多;1月19日起趋势转为看多,波动信号多次变化,最终看利率下行。2025年初至2月24日看多,后转为看利率震荡。2024年初至4月3日看多,后转为看利率下行。2023年趋势和波动信号多次变化,最终看空后转为看多。2022年3月25日起波动和趋势信号多次变化,最终维持看空。2021年初至8月看多,后转为看空。2020年5月6日起全面翻空,后趋势信号始终维持看空。
中长债基久期跟踪的最新情况如何?
最新数据显示,10月19日至10月23日,公募基金久期中位值持平于3.44年,处于过去三年100%分位。久期分歧度指数下降至0.48,处于过去三年21%分位。久期和分歧度是评估债券基金风险的重要指标,中位值和分歧度变化可用于分析市场情绪和基金经理操作策略。
利率择时模型的市场现状判断是什么?
利率择时模型显示当前总体看利率下行。波动信号自2026年10月20日起看利率下行,趋势信号自2026年1月19日起看利率下行。模型结合长周期趋势判断和短周期波动判断,为投资者提供配置和交易策略参考。市场利率走势受多种因素影响,模型分析需结合宏观经济、政策环境等综合判断。
利率择时模型有哪些风险提示?
模型存在适用性风险和估算误差风险。模型基于历史数据和公开资料进行分析,但市场情况可能发生变化。模型结果仅供参考,不构成投资建议。投资者需注意模型分析的局限性,结合自身风险承受能力和投资目标进行决策。报告观点可能与其他研究不一致,不构成投资建议。报告仅供风险评级高于C3级的投资者使用。
你可能感兴趣
债市读心术:利率择时模型总信号转为看利率震荡
金融国金证券2026-06-05
债市读心术:利率择时模型总信号维持看利率震荡
金融国金证券2026-06-18
债市读心术:利率择时模型总信号看利率震荡
国金证券2026-10-16
债市读心术:利率择时模型看利率下行
国金证券2026-09-11
利率择时模型:总信号维持看利率上行
国金证券2025-08-27
利率择时模型:总信号维持看利率上行
国金证券2025-09-22
利率择时模型:总信号维持看利率上行
国金证券2025-08-17
利率择时模型:总信号维持看利率上行
国金证券2025-08-16
利率择时模型:总信号维持看震荡
国金证券2025-07-12
利率择时模型:总信号维持看利率震荡
国金证券2025-06-06