猜你想问
国债期货本周表现如何?
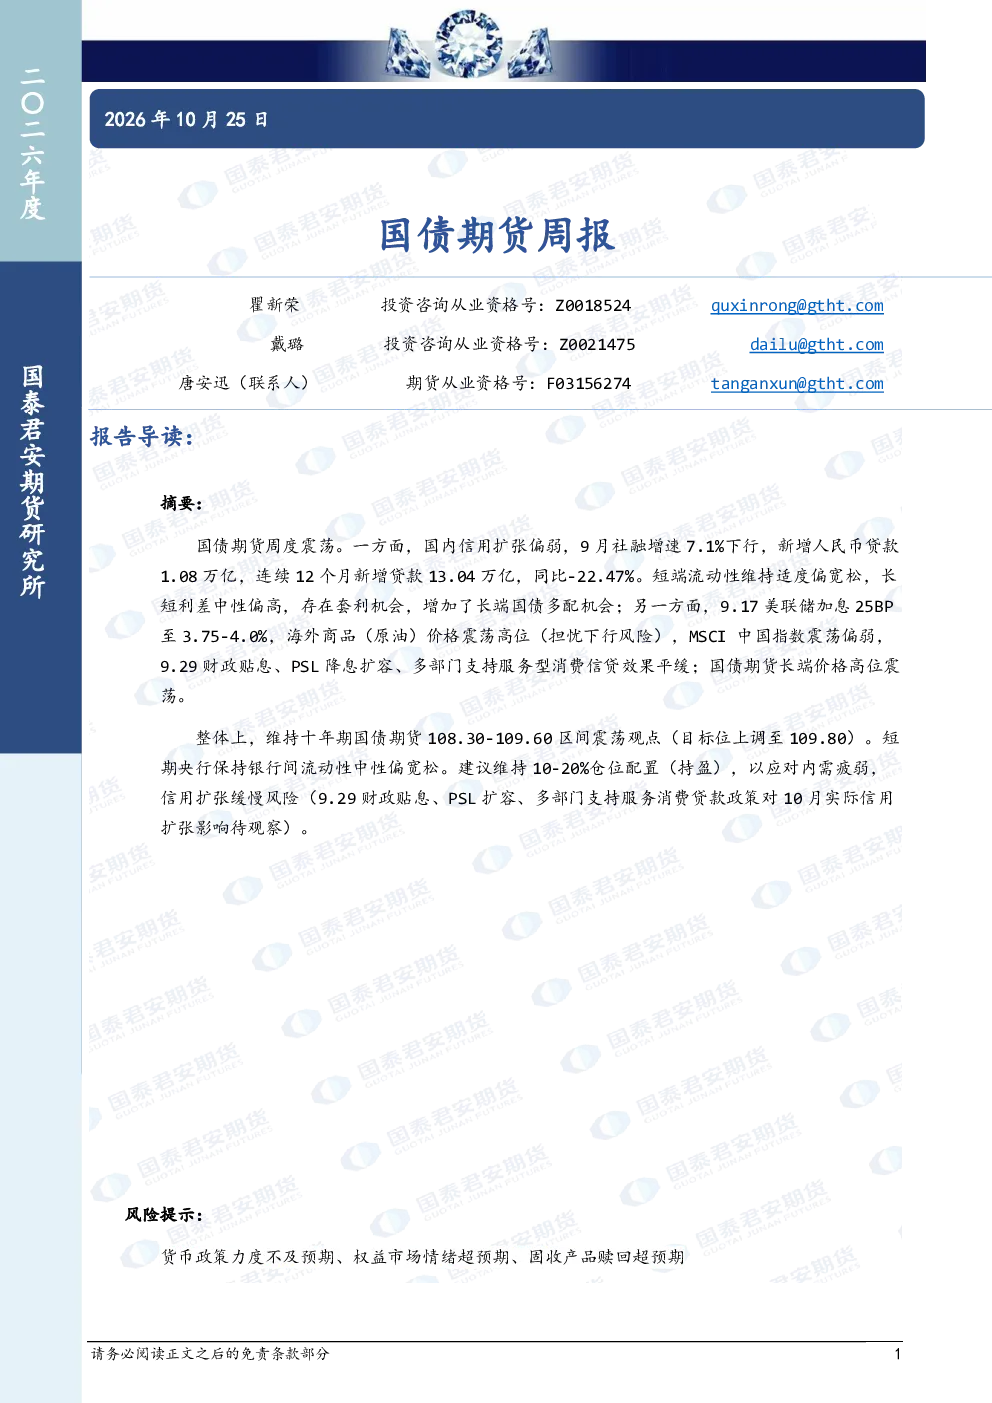
国债期货周度震荡。国内信用扩张偏弱,9月社融增速7.1%下行,新增人民币贷款1.08万亿,同比-22.47%。短端流动性适度偏宽松,长短利差中性偏高,存在套利机会,增加长端国债多配机会。海外方面,9.17美联储加息25BP至3.75-4.0%,海外商品价格震荡高位,MSCI中国指数震荡偏弱。9.29财政贴息、PSL降息扩容及多部门支持服务型消费信贷效果平缓。
国债期货未来走势预测?
整体上,维持十年期国债期货108.30-109.60区间震荡观点,目标位上调至109.80。短期央行保持银行间流动性中性偏宽松。建议维持10-20%仓位配置(持盈),应对内需疲弱、信用扩张缓慢风险(9.29政策对10月实际信用扩张影响待观察)。
当前经济环境下国债期货机会点?
短端流动性适度偏宽松,长短利差中性偏高,存在套利机会,增加长端国债多配机会。国内信用扩张偏弱,9月社融增速7.1%下行,新增人民币贷款1.08万亿,同比-22.47%,为长端国债提供支撑。需关注9.29财政贴息、PSL降息扩容及多部门支持服务型消费信贷效果平缓,其对信用扩张的后续影响有待观察。
国债期货市场当前状态分析?
国债期货周度震荡。国内信用扩张偏弱,9月社融增速7.1%下行,新增人民币贷款1.08万亿,同比-22.47%。短端流动性适度偏宽松,长短利差中性偏高。海外方面,9.17美联储加息25BP至3.75-4.0%,海外商品价格震荡高位,MSCI中国指数震荡偏弱,全球流动性环境变化需持续关注。
国债期货投资需注意哪些风险?
货币政策力度不及预期、权益市场情绪超预期、固收产品赎回超预期。短期央行保持银行间流动性中性偏宽松,但内需疲弱、信用扩张缓慢风险需持续关注。9.29政策对10月实际信用扩张影响待观察,可能影响国债期货短期走势。需警惕海外美联储加息及商品价格波动带来的不确定性。
你可能感兴趣
国债期货周报:地缘扰动叠加资金呵护,期债震荡收涨
华泰期货2026-03-29
油价冲击债市回落-国债期货周报
格林大华期货2026-03-14
国债期货周报
国泰君安证券2026-03-01
国债期货周报:资金宽松叠加通胀预期回落,超长端走强
华泰期货2026-04-12
国债期货周报:国债期货延续区间震荡
宝城期货2026-04-12
3月PMI重回扩张 期债延续平稳-国债期货周报
格林大华期货2026-04-04
国债期货周报:通胀主导市场,利率长短分化
瑞达期货2026-03-20
国债周报(TL&T&TF&TS):国债期货窄幅波动
国贸期货2025-11-17
国债期货周报
国金期货2025-11-21
国债期货周报
国金期货2025-11-14