猜你想问
这份研报主要讲了什么内容?
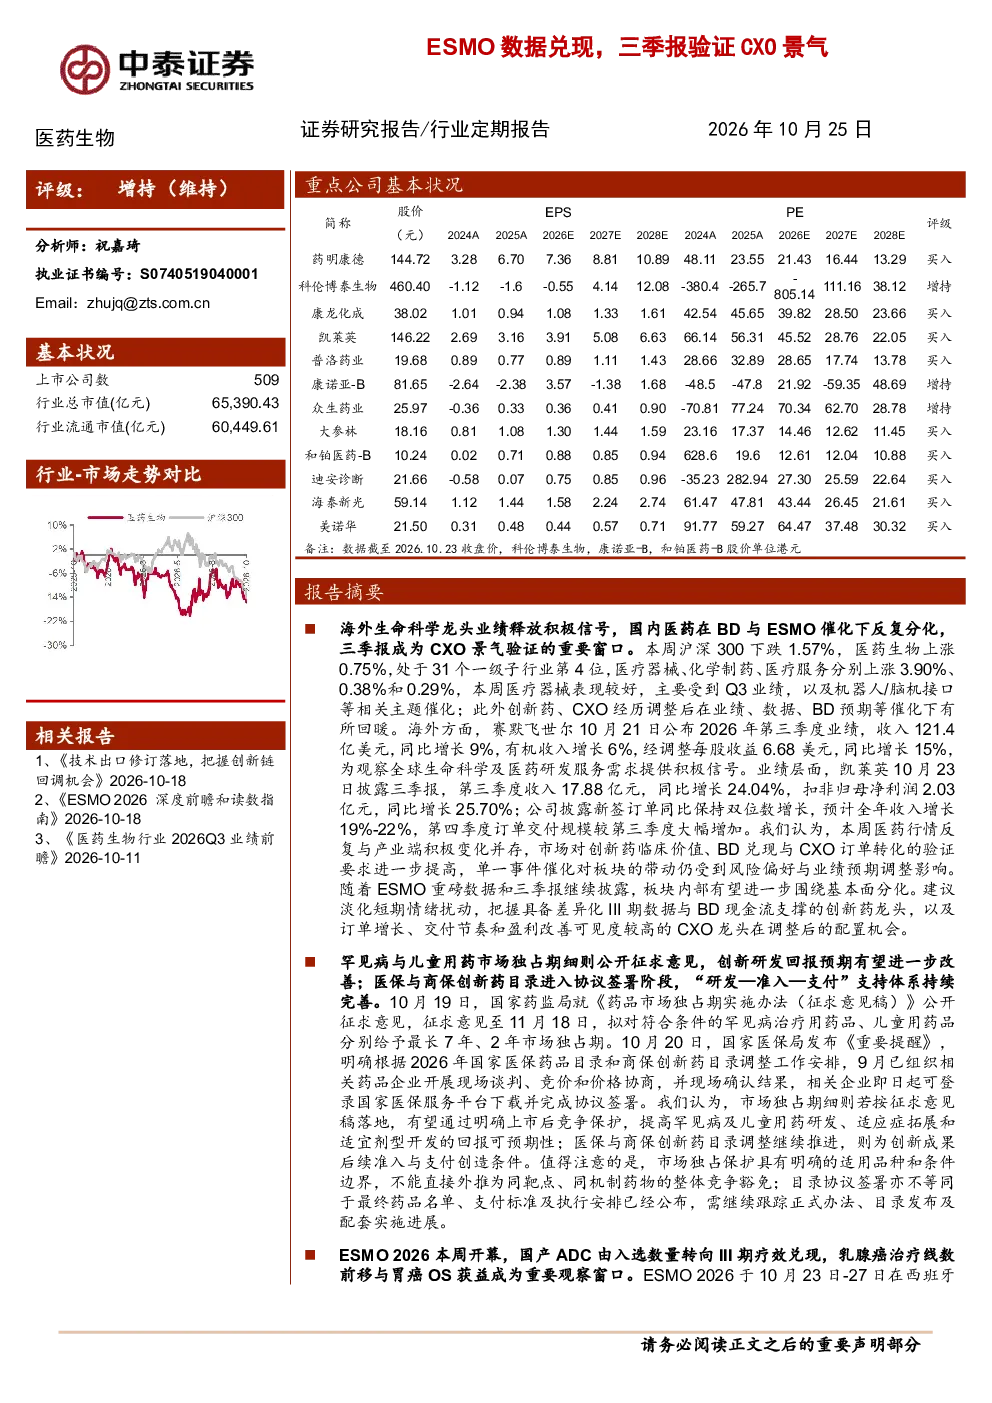
本报告聚焦医药生物板块,特别是ESMO数据对行业的影响。报告指出,本周医药生物板块上涨0.75%,但内部存在分化,医疗器械领涨,创新药和CXO有所回暖。核心观点包括:国产ADC通过III期疗效数据验证临床价值,恒瑞医药、百利天恒、信达生物等公布关键数据,推动乳腺癌治疗线数前移,胃癌OS获益强化差异化竞争。同时,报告分析了医药板块估值、重点公司业绩及国内产业催化政策,如罕见病与儿童用药市场独占期细则征求意见等。
医药生物赛道未来发展趋势如何?
医药生物赛道未来发展趋势呈现多维度特征。首先,ESMO数据成为行业重要催化剂,国产ADC等创新药通过III期数据验证临床价值,推动治疗线数前移和差异化竞争。其次,国内政策持续催化,罕见病与儿童用药市场独占期细则征求意见,医保和商保创新药目录调整推进,提升创新药研发回报可预期性。再者,医药板块估值处于历史相对低位,但内部存在分化,需关注具备差异化III期数据与BD现金流支撑的创新药龙头,以及订单增长、交付节奏和盈利改善可见度较高的CXO龙头。最后,市场需关注政策适用边界和实施进展,以及行业内部围绕基本面的进一步分化。
报告中重点分析了哪些方向?
本报告重点分析了ESMO数据对医药生物板块的影响,特别是国产ADC的临床价值验证。报告详细解读了恒瑞医药HER2ADC、百利天恒EGFR×HER3双抗ADC、信达生物CLDN18.2ADC等III期数据,显示其相比化疗组的显著疗效提升。此外,报告还分析了医药板块估值水平、重点CXO公司业绩表现,如凯莱英Q3收入和利润双位数增长。同时,报告探讨了国内产业催化政策,包括罕见病与儿童用药市场独占期细则、医保商保创新药目录调整等,评估其对行业长期发展的影响。
当前医药生物市场现状如何判断?
当前医药生物市场现状呈现分化态势。一方面,板块整体表现优于沪深300,但内部存在明显分化,医疗器械领涨,创新药和CXO经历调整后有所回暖。另一方面,医药板块估值处于历史相对低位,2026年盈利预测市盈率26.5倍,低于历史平均水平,但需关注行业内部围绕基本面的进一步分化。此外,海外市场如赛默飞世尔Q3业绩增长,为全球生命科学需求提供积极信号,但国内市场仍需关注政策落地和行业竞争格局变化。
本报告提示哪些风险需要注意?
本报告提示的风险主要集中在政策落地不确定性及行业竞争加剧方面。首先,市场独占期细则和医保商保目录调整虽提升创新药研发回报可预期性,但具体适用边界和实施进展仍需持续关注,可能存在政策调整或执行偏差的风险。其次,ESMO数据和三季报披露将加剧板块内部分化,投资者需关注基本面变化,警惕短期情绪扰动对股价的影响。再者,医药生物赛道竞争激烈,国产ADC等创新药需持续提升临床价值以应对市场竞争。最后,行业整体估值虽处于相对低位,但需关注宏观经济环境变化对行业需求的影响。