猜你想问
中国人寿出售国寿养老股权的目的是什么?
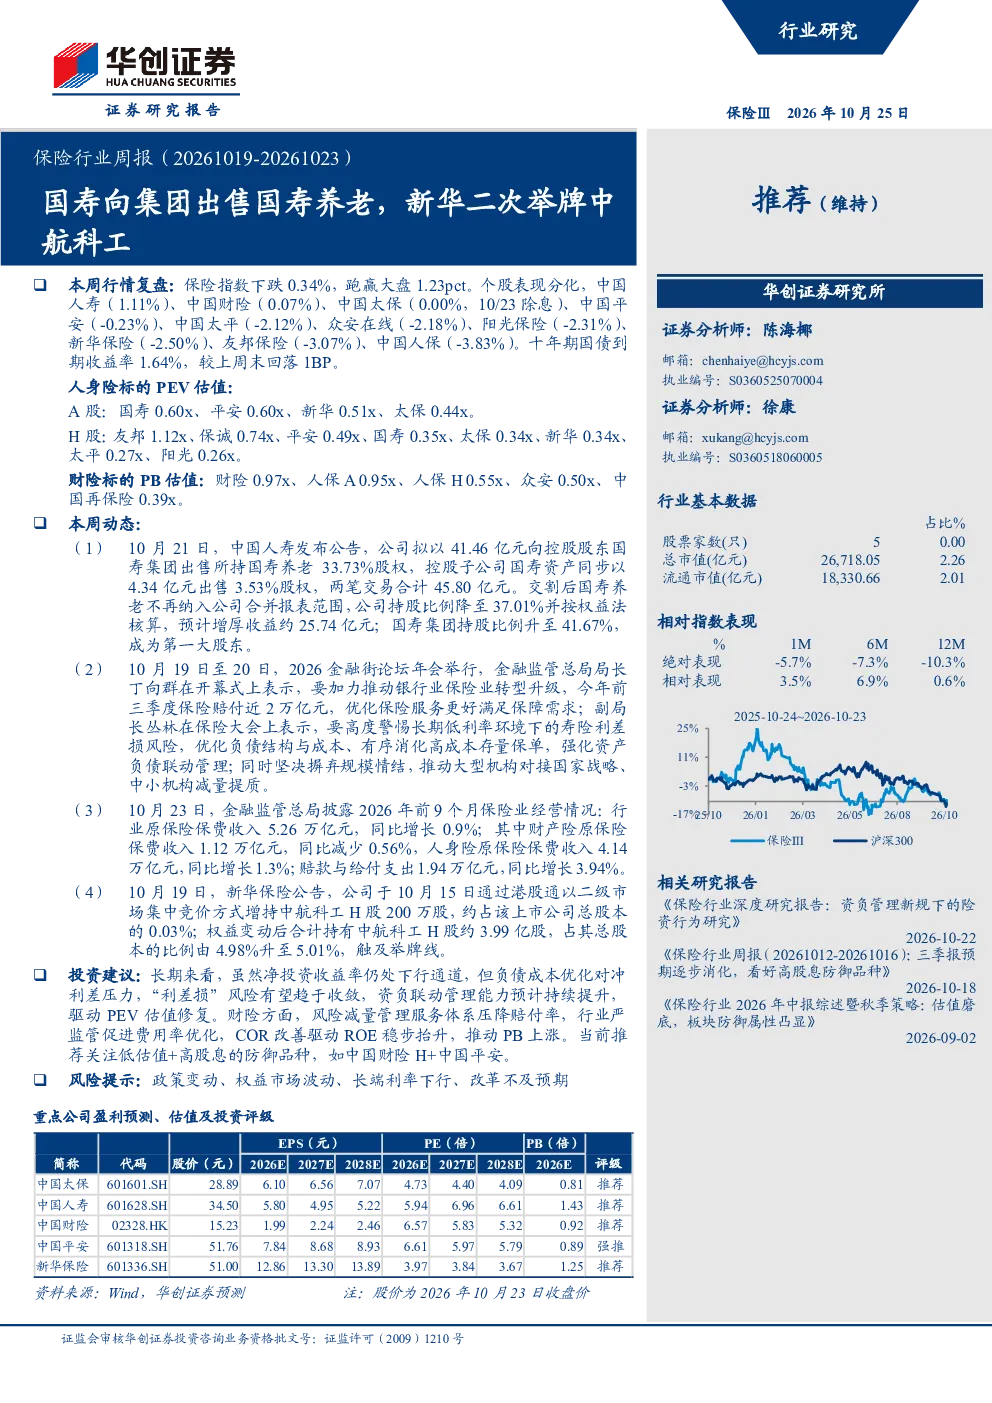
中国人寿拟以41.46亿元向控股股东国寿集团出售所持国寿养老33.73%股权,控股子公司国寿资产同步出售3.53%股权,交易合计45.80亿元。此举旨在优化资产结构,交割后国寿养老不再纳入公司合并报表,中国人寿持股比例降至37.01%并按权益法核算,预计增厚收益约25.74亿元。此举有助于国寿聚焦核心业务,提升资本使用效率,同时减少潜在风险敞口。
保险行业未来发展趋势如何?
保险行业正经历转型升级,监管强调优化负债结构、成本控制及资产负债联动管理,推动行业从规模扩张转向质量提升。人身险方面,PEV估值有望修复,关键在于负债成本优化及资负管理能力提升;财险方面,风险减量管理及严监管促进费用率优化,COR改善驱动ROE稳步抬升,推动PB上涨。行业整体面临利差损风险,但通过产品创新及运营效率提升,有望逐步改善。
本报告主要分析了哪些方面?
本报告重点分析了中国人寿出售国寿养老股权、新华保险增持中航科工等市场动态,同时评估了保险行业整体表现、估值水平及经营情况。报告指出保险指数跑赢大盘,但个股表现分化;人身险PEV估值存在修复空间,财险PB估值受行业严监管及风险减量管理支撑。此外,报告还探讨了金融监管总局的政策导向,强调推动银行业保险业转型升级,警惕寿险利差损风险。
当前保险市场现状如何?
当前保险市场呈现分化态势,保险指数跑赢大盘但个股表现不一。人身险方面,中国人寿、中国财险上涨,中国平安、中国太平等下跌;估值方面,人身险PEV估值相对较低,财险PB估值受严监管支撑。行业经营数据显示,2026年前9个月人身险保费收入同比增长1.3%,财产险保费收入同比减少0.56%,整体赔付支出增长3.94%。新华保险增持中航科工H股触及举牌线,反映市场对部分资产的看好。
本报告提示了哪些风险?
本报告提示的主要风险包括政策变动、权益市场波动、长端利率下行及改革不及预期。政策层面,金融监管总局强调推动银行业保险业转型升级,对行业经营模式及盈利能力可能产生深远影响;市场层面,权益市场波动及长端利率下行可能影响保险资金投资收益及产品定价,进而影响利差水平;改革层面,行业改革如负债成本优化、存量保单处理等若进展不及预期,可能对短期业绩产生不利影响。