猜你想问
这份研报主要分析了什么内容?
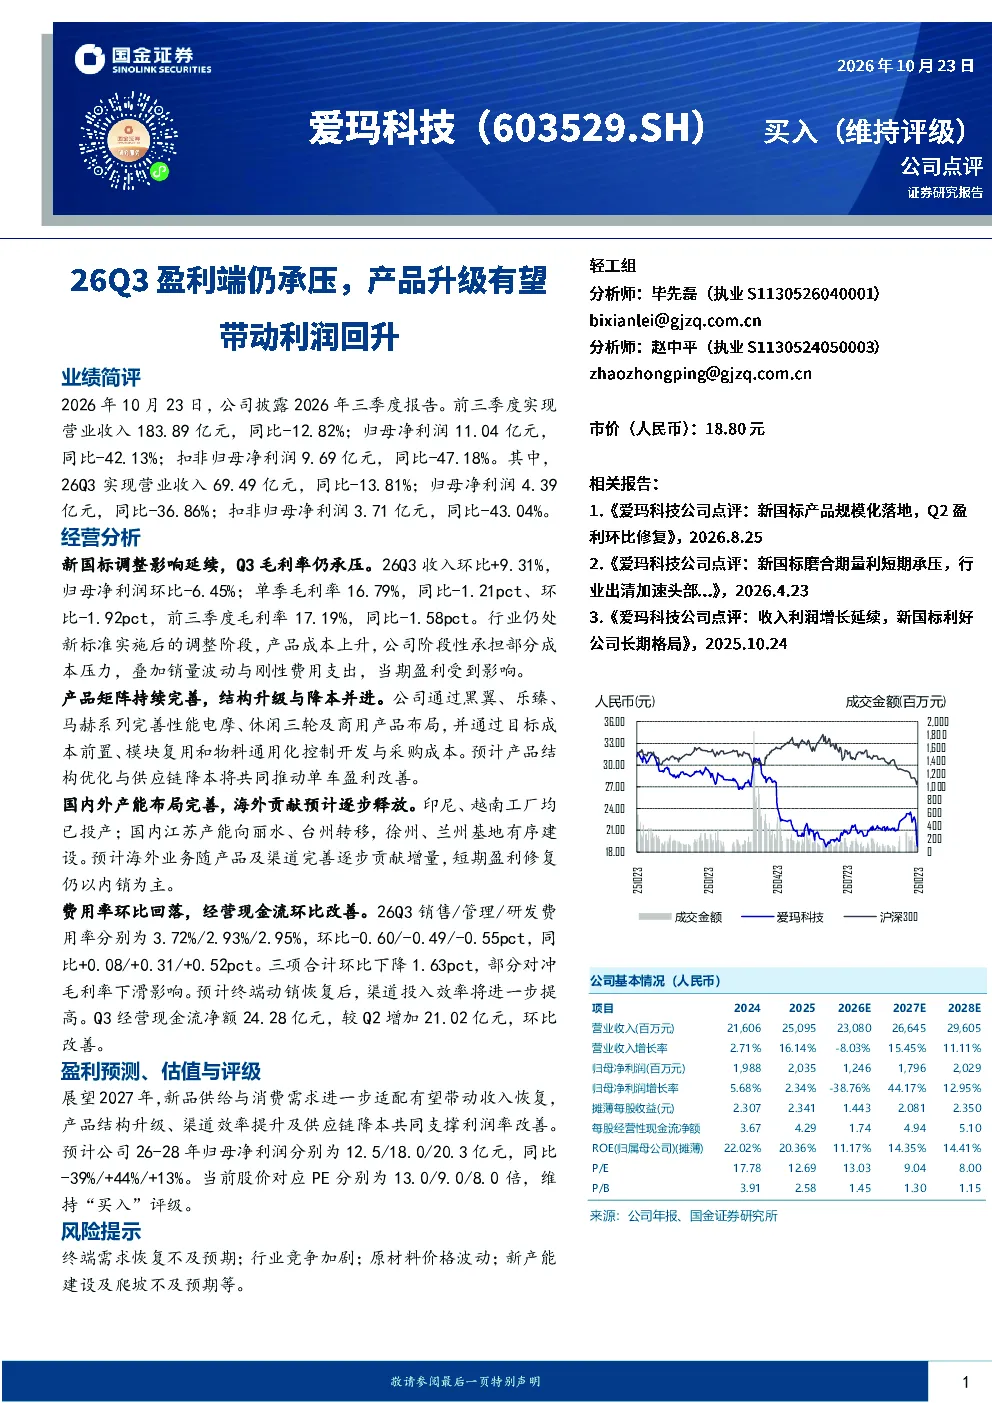
这份研报主要分析了交运设备行业公司26Q3的业绩情况,指出盈利端仍承压,但产品升级有望带动利润回升。报告详细解读了公司前三季度的营业收入、归母净利润、扣非归母净利润等关键财务数据,并分析了毛利率承压的原因,包括新国标调整影响、产品成本上升、销量波动和刚性费用等。同时,报告也探讨了公司通过产品矩阵优化、成本控制和产能布局等策略推动单车盈利改善的努力。此外,还展望了未来几年的盈利预测、估值与评级,并提示了相关风险。
交运设备行业未来发展趋势如何?
交运设备行业未来发展趋势显示,产品结构升级和渠道效率提升将是关键驱动力。随着消费者需求的不断变化,行业正朝着更高端、更智能的产品方向发展。同时,渠道效率的提升和供应链的优化也将有助于降低成本、提高盈利能力。此外,新产能的布局和爬坡也将为行业带来新的增长点。然而,行业竞争加剧、原材料价格波动等因素也可能对行业发展带来挑战。
研报重点分析了哪些方面?
研报重点分析了公司26Q3的业绩表现、产品与成本优化策略、产能布局情况以及费用与现金流状况。在业绩表现方面,报告指出公司盈利端承压,但产品升级有望带动利润回升。在产品与成本优化方面,报告分析了公司通过完善产品矩阵、目标成本前置、模块复用及物料通用化等手段控制成本的努力。在产能布局方面,报告介绍了公司在印尼、越南等地的海外工厂投产情况,以及国内产能的转移和建设计划。在费用与现金流方面,报告指出公司费用率环比回落,经营现金流净额环比改善。
当前交运设备市场现状如何?
当前交运设备市场现状显示,行业整体仍面临一定的挑战,但同时也存在新的发展机遇。一方面,新国标调整等因素导致毛利率承压,公司盈利端面临压力。另一方面,通过产品结构优化、供应链降本等策略,公司有望改善盈利能力。此外,海外市场的拓展和国内产能的布局也为公司带来了新的增长点。然而,行业竞争加剧、原材料价格波动等因素也可能对市场带来不确定性。
研报提示了哪些风险?
研报提示了几个主要风险,包括终端需求恢复不及预期、行业竞争加剧、原材料价格波动以及新产能建设及爬坡不及预期等。终端需求恢复不及预期可能导致公司产品销售不及预期,影响盈利能力。行业竞争加剧可能压缩公司市场份额和利润空间。原材料价格波动可能增加公司生产成本,影响盈利水平。新产能建设及爬坡不及预期可能导致公司产能无法及时释放,影响收入增长。这些风险需要公司密切关注并采取相应措施加以应对。