猜你想问
这份研报的核心内容是什么?
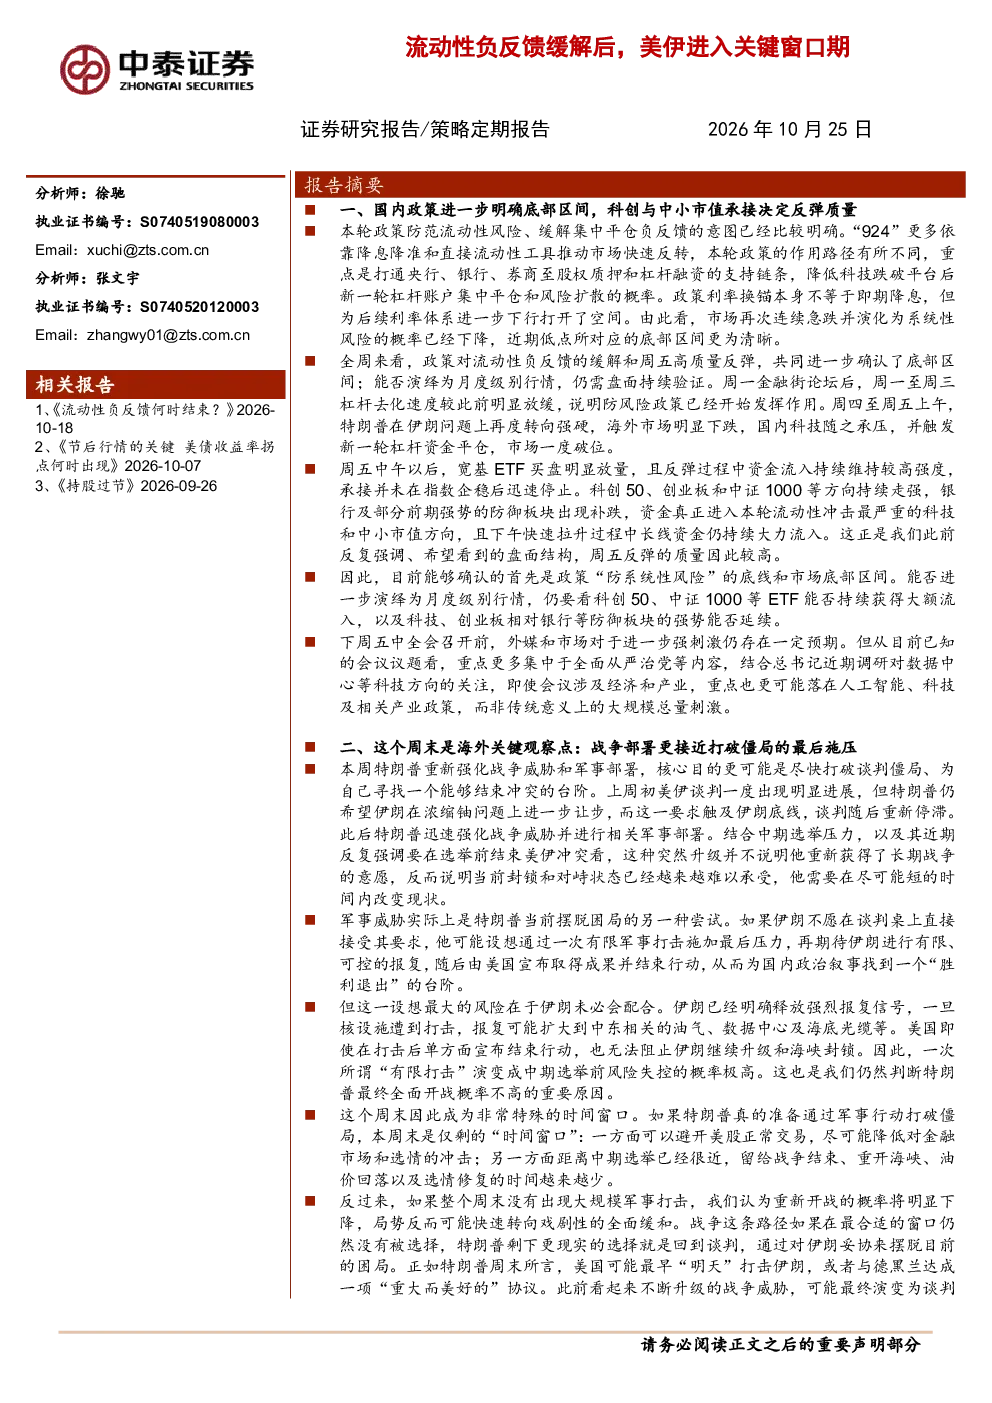
本报告分析了流动性负反馈缓解后的市场状况,重点关注美伊关系进入关键观察期的影响。报告指出国内政策进一步明确了底部区间,科创与中小市值承接决定反弹质量,同时强调海外特朗普的军事部署是打破僵局的最后施压。美伊协议落地时点与参议院结果将决定反弹高度及明年科技环境。投资建议围绕科技逐步布局,并关注存储、科创相关方向及中证1000等科技成长指数。
报告对科技赛道的发展趋势有何分析?
报告认为美伊协议在选前形成对市场有利,将限制新的大规模财政扩张,提高强AI监管法案落地的难度,有利于科技反弹延续。若妥协拖到选举之后,市场可能先在底部震荡,待谈判突破后再出现更强反弹。即使最终转向,若民主党同时控制参众两院,AI监管和对华贸易压力也可能限制科技反弹高度。
报告重点分析了哪些方向?
报告重点分析了国内政策对流动性负反馈的缓解效果,科创50、创业板和中证1000等科技成长方向的走强情况,以及特朗普军事部署对美伊局势的影响。同时关注美伊协议落地时点对市场反弹高度的影响,以及国内买盘和海外局势对市场走势的共同确认作用。
当前市场处于什么状态?
报告指出当前位置政策和资金底部信号相对明确,市场连续急跌演化为系统性风险的概率下降。周五反弹质量较高,资金真正进入科技和中小市值方向,但能否演绎为月度级别行情,仍需盘面持续验证。市场反弹阶段可重点关注前期跌幅较大、资金承接更明确的存储、科创相关方向。
研报提示了哪些风险?
报告提示的风险包括特朗普政策与美伊局势超预期升级,国内科技和中小市值买盘持续性不足,美国中期选举结果及市场博弈复杂性超预期等。同时指出若特朗普重新开战并遭遇伊朗强力报复,市场仍可能再承受一次冲击。若民主党同时控制参众两院,AI监管和对华贸易压力也可能限制科技反弹高度。
你可能感兴趣
美伊局势进入关键窗口期!一文看懂对期货市场各板块影响
国泰君安证券2026-02-27
超长债周报:美伊进入停火谈判阶段,债市通胀预期缓解
金融国信证券2026-04-12
天然气:美伊冲突缓解后的全球LNG贸易版图
五矿期货2026-09-21
【纯苯&苯乙烯周报】美伊局势缓和下游负反馈进行
国贸期货2026-05-25
【聚酯周报】美伊局势缓和,聚酯负反馈进行
国贸期货2026-05-11
纯苯、苯乙烯周报:美伊扰动与需求负反馈
国贸期货2026-06-15
【纯苯&苯乙烯周报】美伊局势动荡供给收缩与下游负反馈
国贸期货2026-06-01
【纯苯&苯乙烯周报】美伊和谈与下游负反馈
国贸期货2026-05-11
流动性或缓解,下游负反馈仍有发酵空间——PTA 2025年半年度策略报告
基础化工东海期货2025-06-27
固定收益周报:理财负反馈冲击缓解,流动性持续呵护债市
财信证券2022-12-27