猜你想问
这份研报主要讲了什么内容?
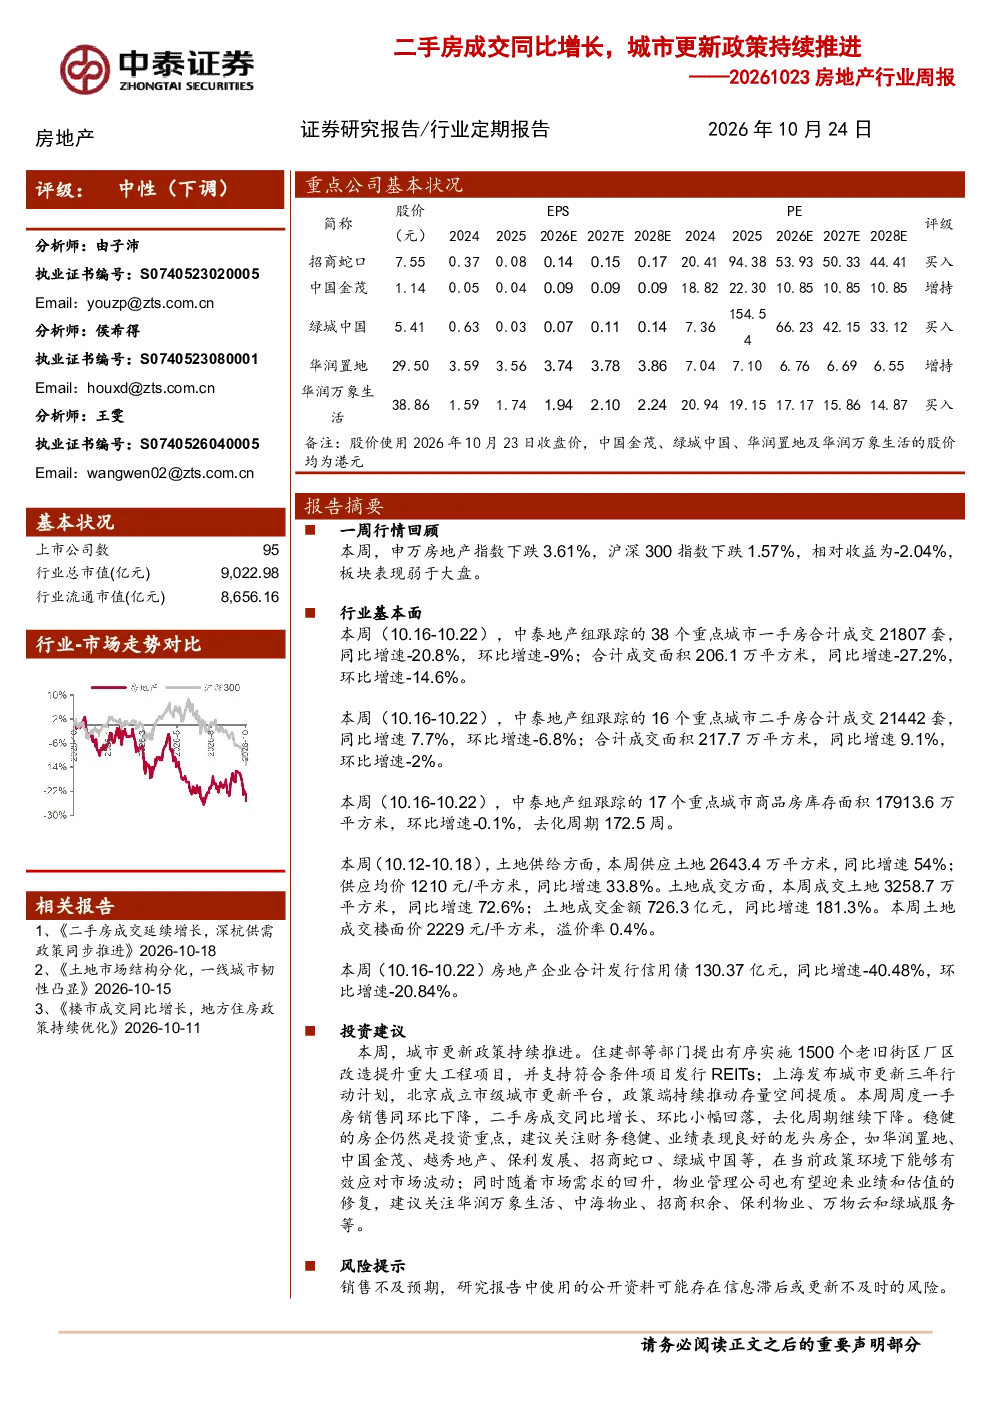
这份研报主要分析了2026年10月23日当周的房地产行业情况。报告指出二手房成交同比增长,同时城市更新政策在持续推进。具体包括申万房地产指数下跌3.61%,跑输沪深300指数,板块表现疲软。中央政策层面,住建部等部门推动老旧街区厂区改造并支持REITs发行,但土地财政收入同比下降。地方政策方面,十堰推行现房销售,上海发布城市更新三年行动计划等。个股方面,新城控股旗下首单商业REIT成功发售,中海宏洋前三季度业绩增长等。行业基本面显示二手房成交同比上升但环比回落,三四线城市增幅最大,库存面积环比持平,去化周期继续下降,土地市场成交面积和金额同比大幅增长,溢价率维持低位。建议关注财务稳健、业绩良好的龙头房企及受益于市场需求回升的物业管理公司。
当前房地产赛道的发展趋势如何?
当前房地产赛道的发展趋势呈现分化态势。二手房市场表现相对活跃,本周16个重点城市二手房成交套数和面积同比上升,三四线城市增幅最大,显示部分城市市场需求有所回暖。同时,城市更新政策成为重要驱动力,如住建部推动老旧街区厂区改造、上海发布城市更新三年行动计划等,为市场带来新的发展机遇。然而,一手房市场依然承压,38个重点城市一手房成交套数和面积同比、环比均下降,二线城市降幅最大。库存方面,17个重点城市商品房库存面积环比持平,去化周期继续下降,表明市场去库存压力有所缓解。土地市场成交面积和金额同比大幅增长,但溢价率维持低位,显示房企拿地更为谨慎。总体来看,房地产赛道正经历结构调整期,市场分化加剧,政策支持下的城市更新和二手房市场成为亮点。
研报重点分析了哪些方向?
研报重点分析了房地产市场的多个维度。首先,对行业整体行情进行了回顾,指出申万房地产指数表现疲软,个股涨跌分化。其次,追踪了中央及地方政策动向,包括老旧街区改造、REITs发行、现房销售政策、城市更新行动计划等,显示政策层面正积极支持市场发展。再次,对行业基本面进行了深入分析,涵盖一手房成交、二手房成交、库存情况、土地市场及行业融资等多个方面,揭示了市场运行的关键数据变化。最后,基于分析结果提出了投资建议,建议关注财务稳健、业绩良好的龙头房企及受益于市场需求回升的物业管理公司。通过这些分析,研报为投资者提供了全面的市场洞察。
当前房地产市场现状如何判断?
当前房地产市场现状呈现复杂多元的特征。二手房市场表现相对积极,16个重点城市二手房成交同比上升,三四线城市增幅最大,反映出部分城市存在一定的市场需求支撑。同时,城市更新政策的推进为市场注入了新的活力,有助于改善城市功能和提升房产价值。然而,一手房市场依然面临压力,38个重点城市一手房成交同比、环比均下降,显示市场信心尚未完全恢复。库存方面,17个重点城市库存面积环比持平,去化周期继续下降,表明市场去化速度有所加快。土地市场成交活跃,但溢价率维持低位,反映出房企拿地策略趋于保守。总体来看,房地产市场正逐步企稳,但结构性分化明显,二手房和城市更新领域成为市场亮点,而一手房市场仍需时间修复。
研报提示了哪些风险?
研报提示了房地产市场可能存在的风险。首先,销售不及预期是主要风险之一,市场信心恢复需要时间,若销售数据不及预期,可能影响房企经营和行业整体表现。其次,公开资料可能存在滞后风险,即部分数据或政策信息可能未能及时更新,导致分析存在偏差。此外,虽然二手房成交有所增长,但市场仍存在不确定性,政策调整或经济波动可能对市场造成影响。同时,行业融资环境虽然有所改善,但信用债发行额本周同比、环比均下降,显示房企融资仍面临挑战。因此,投资者需关注市场动态和政策变化,谨慎评估投资风险。