猜你想问
汤臣倍健2026年前三季度业绩表现如何?
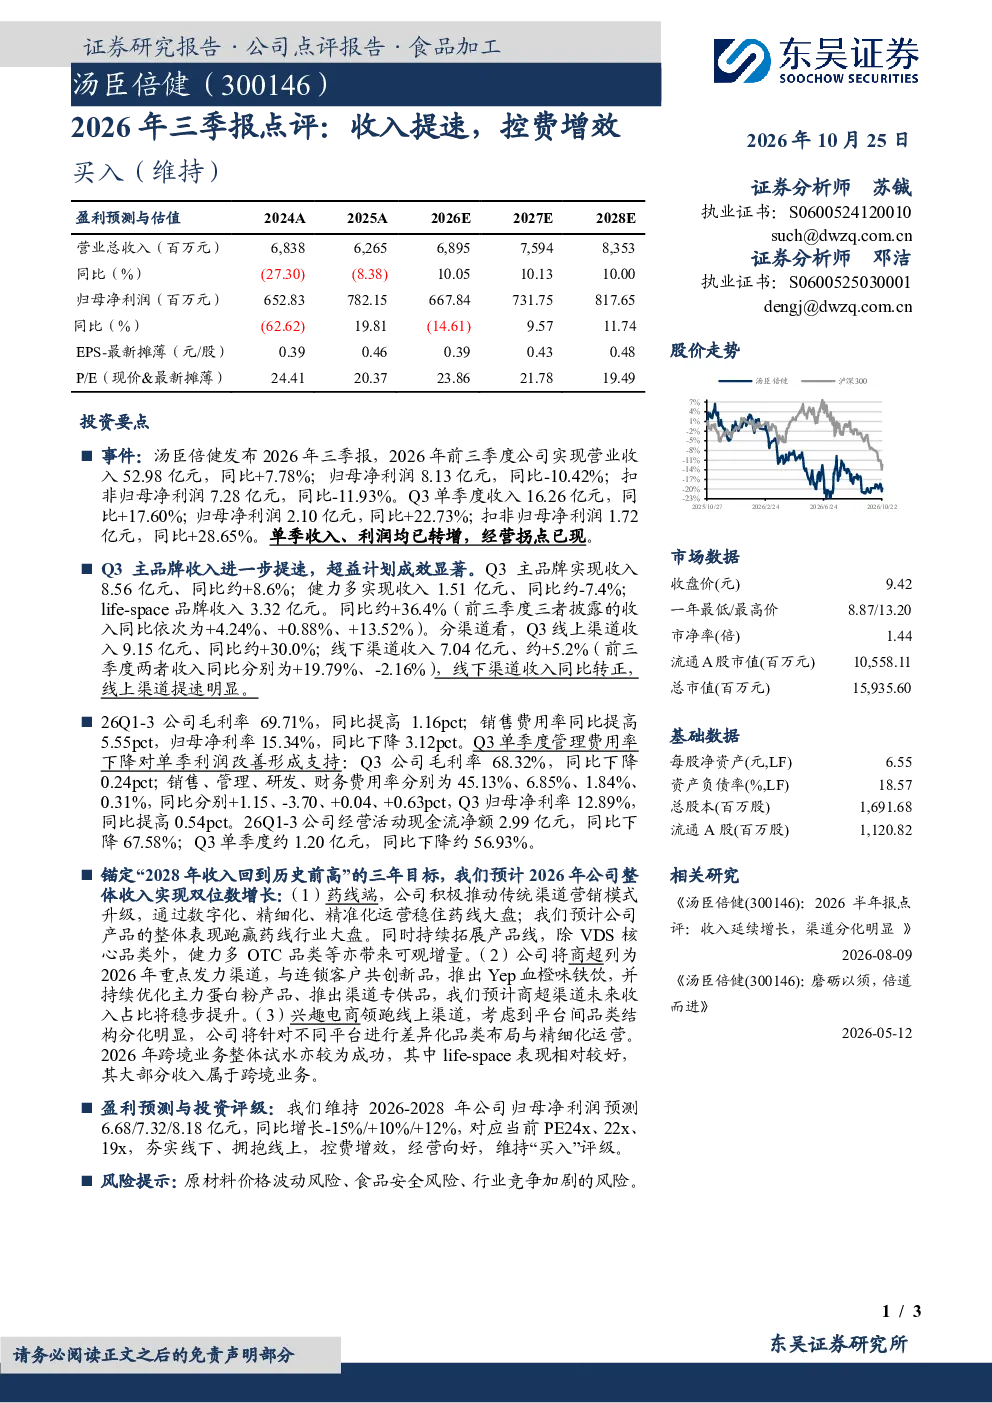
汤臣倍健2026年前三季度实现营业收入52.98亿元,同比增长7.78%;归母净利润8.13亿元,同比-10.42%。Q3单季度收入16.26亿元,同比增长17.60%;归母净利润2.10亿元,同比增长22.73%,经营拐点已现。主品牌收入进一步提速,超益计划成效显著。Q3主品牌收入8.56亿元,同比+8.6%;健力多收入1.51亿元,同比-7.4%;life-space品牌收入3.32亿元,同比+36.4%。分渠道看,Q3线上渠道收入9.15亿元,同比+30.0%;线下渠道收入7.04亿元,同比+5.2%,线下渠道收入同比转正。毛利率69.71%,同比提高1.16pct;销售费用率同比提高5.55pct,归母净利率15.34%,同比下降3.12pct。Q3单季度管理费用率下降对单季利润改善形成支持,Q3归母净利率12.89%,同比提高0.54pct。26Q1-3经营活动现金流净额2.99亿元,同比下降67.58%;Q3单季度约1.20亿元,同比下降约56.93%
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展态势。一方面,健康化、功能化产品需求持续增长,消费者对产品营养价值和健康属性关注度提升。另一方面,数字化转型加速,企业通过数字化运营提升效率,线上线下渠道融合趋势明显。药食同源产品市场潜力巨大,商超渠道未来收入占比将稳步提升。兴趣电商和跨境业务表现良好,成为新的增长点。行业竞争加剧,但头部企业通过品牌建设和渠道优化保持优势地位。消费者需求升级推动行业向高端化、个性化方向发展,产品创新和营销创新成为关键竞争要素
汤臣倍健报告重点分析了哪些方面?
汤臣倍健报告重点分析了公司收入提速、控费增效的核心经营数据。报告显示,主品牌收入进一步提速,超益计划成效显著,Q3主品牌收入8.56亿元,同比+8.6%;健力多收入1.51亿元,同比-7.4%;life-space品牌收入3.32亿元,同比+36.4%。分渠道看,Q3线上渠道收入9.15亿元,同比+30.0%;线下渠道收入7.04亿元,同比+5.2%,线下渠道收入同比转正。毛利率69.71%,同比提高1.16pct;销售费用率同比提高5.55pct,归母净利率15.34%,同比下降3.12pct。Q3单季度管理费用率下降对单季利润改善形成支持,Q3归母净利率12.89%,同比提高0.54pct。报告还分析了公司未来三年收入目标、数字化运营策略、商超渠道发展计划以及兴趣电商和跨境业务表现。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现稳中有进的发展态势。健康消费成为主流趋势,消费者对功能性食品、健康零食需求持续增长。市场竞争激烈,但头部企业通过品牌优势、渠道布局和产品创新保持领先地位。数字化转型加速,企业通过数字化工具提升运营效率,线上线下渠道融合趋势明显。药食同源产品市场潜力巨大,成为行业新的增长点。兴趣电商和跨境业务表现良好,成为新的增长引擎。行业集中度提升,但细分赛道仍存在较多机会。原材料成本波动、食品安全问题、行业竞争加剧是主要挑战,企业需加强成本控制和风险管理
研报提示了哪些主要风险?
研报提示了原材料价格波动风险、食品安全风险、行业竞争加剧的风险。原材料价格波动直接影响企业成本控制,特别是农产品、包装材料等成本占比较高。食品安全问题一直是食品饮料行业的重要风险,任何食品安全事件都可能对品牌声誉造成严重损害。行业竞争加剧,新进入者不断涌现,传统企业面临市场份额被挤压的风险。此外,消费者需求变化快,产品迭代速度加快,企业需持续创新以保持竞争优势。政策监管趋严,环保、标签等政策变化也可能对企业经营产生影响