猜你想问
这份报告主要分析了包装标签印刷行业的哪些方面?
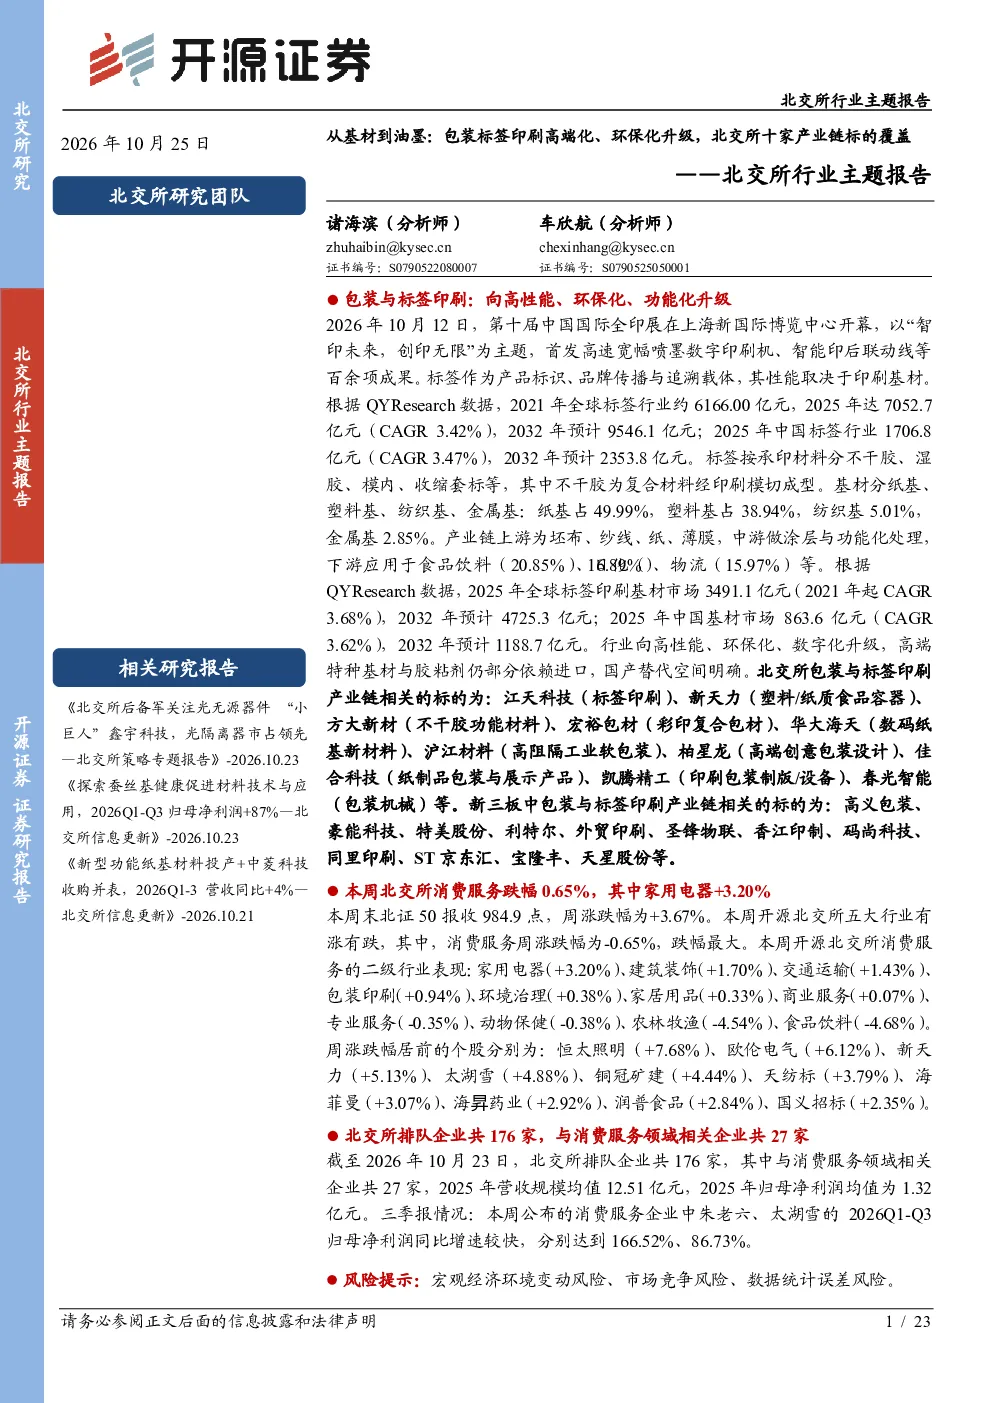
本报告深入分析了包装标签印刷行业的产业链结构,涵盖了从上游原材料供应、中游基材生产到下游应用环节的完整链条。报告重点探讨了行业的高端化、环保化升级趋势,以及北交所十家产业链标的的覆盖情况。同时,报告还详细分析了全球与中国市场的规模与增长趋势,不同类型标签的占比和应用领域,以及行业向高性能、环保化、数字化升级的方向。
包装标签印刷行业未来的发展趋势是什么?
包装标签印刷行业未来将呈现高端化、环保化和数字化的发展趋势。高端特种基材与胶粘剂仍部分依赖进口,但国产替代空间明确。行业将更加注重环保材料的研发和应用,以满足可持续发展的要求。同时,数字化技术如智能印刷、RFID标签等将逐步渗透,提升标签的功能性和应用范围。这些趋势将推动行业向更高附加值的方向发展。
报告重点关注了包装标签印刷行业的哪些方向?
报告重点关注了包装标签印刷行业的基材市场、产品类型与应用领域以及行业升级方向。基材市场方面,报告分析了全球与中国基材市场的规模与增长趋势。产品类型与应用领域方面,报告详细介绍了不干胶标签、塑料基标签等主要标签类型及其在食品饮料、日化、物流等领域的应用情况。行业升级方向方面,报告强调了高性能、环保化、数字化的重要性,以及国产替代的机遇。
目前包装标签印刷行业的市场现状如何?
目前包装标签印刷行业正处于转型升级的关键时期。全球市场持续增长,预计2032年将达到9546.1亿元。中国市场同样保持稳定增长,预计2032年将达到2353.8亿元。基材市场规模庞大且增长迅速,中国基材市场规模预计2032年将达到1188.7亿元。行业应用领域广泛,食品饮料、日化、物流等领域是主要应用市场。同时,行业面临高端特种基材依赖进口的挑战,但国产替代空间明确。
阅读这份报告需要注意哪些风险?
阅读这份报告需要注意的风险主要包括技术风险、市场风险和竞争风险。技术风险方面,高端特种基材与胶粘剂的国产化进程可能面临技术瓶颈,影响行业发展。市场风险方面,行业受宏观经济波动和消费者偏好变化的影响较大,需要关注市场需求的变化。竞争风险方面,行业竞争激烈,企业需要不断提升技术水平和服务能力以保持竞争优势。此外,环保政策的变化也可能对行业产生影响,需要密切关注相关政策动态。