猜你想问
这份研报的核心内容是什么?
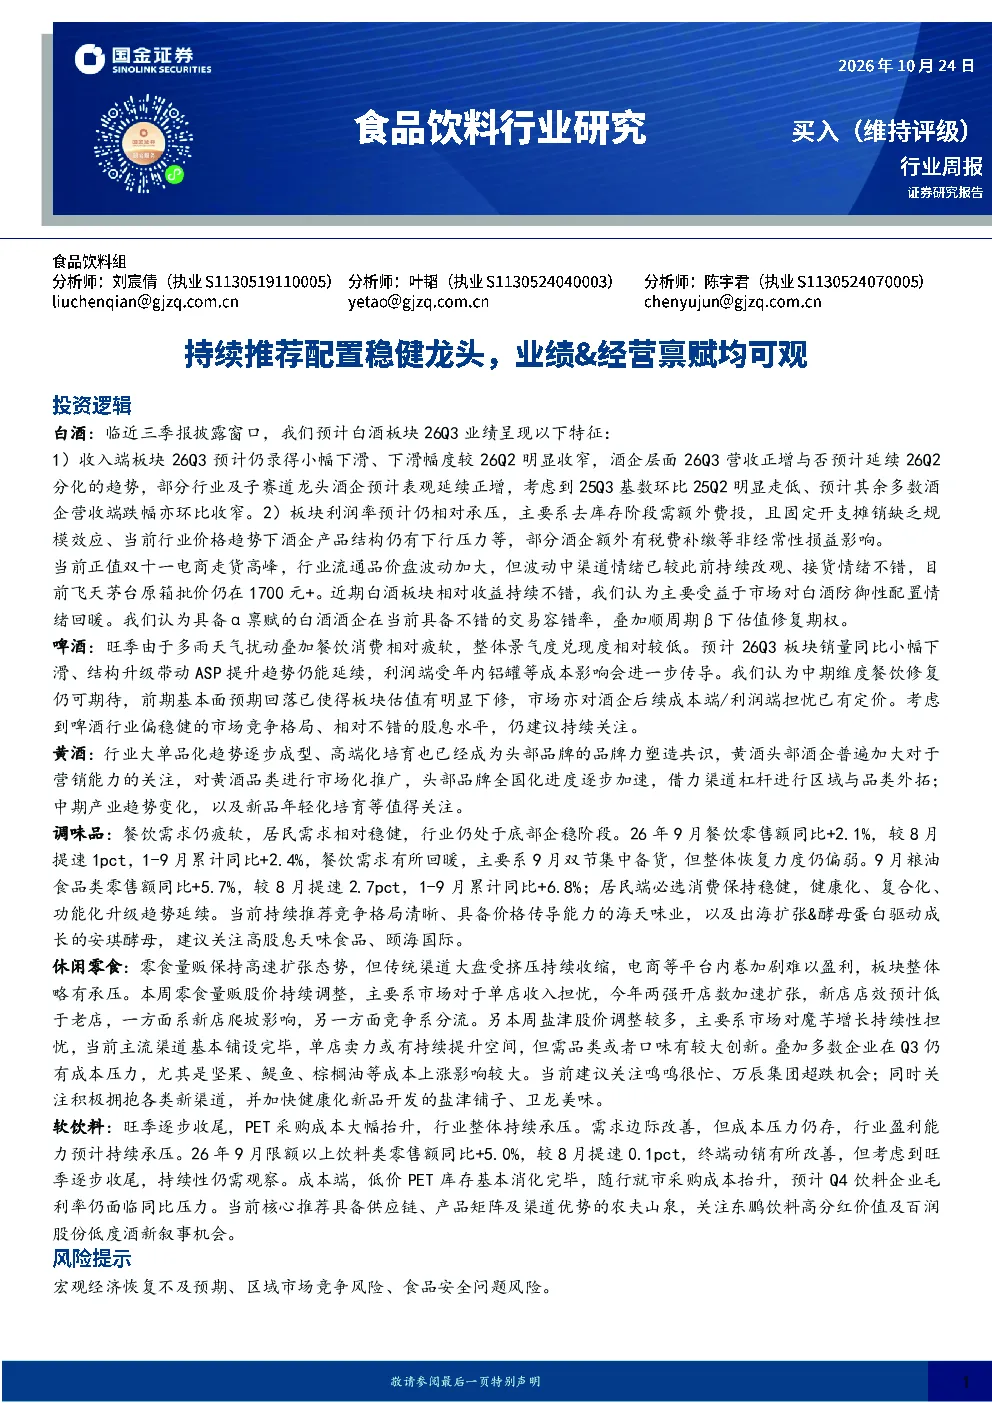
本报告聚焦食品饮料行业,持续推荐配置稳健龙头。报告分析白酒板块26Q3业绩预计小幅下滑但收窄,酒企营收分化,利润率承压;市场情绪回暖,具备α禀赋的酒企交易容错率较好,估值仍具修复空间。大众品板块中,调味品行业底部企稳,休闲零食渠道受挤压,软饮料行业持续承压。报告建议关注高端及区域龙头白酒、具备价格传导能力的调味品、拥抱新渠道的休闲零食等。
白酒板块未来发展趋势如何?
白酒板块维持“底部企稳”判断,内部细分赛道呈现结构景气。高端酒市场相对稳定,区域龙头有望受益于结构优化。啤酒行业大单品化趋势逐步成型,高端化培育成为共识。黄酒行业头部品牌全国化及新品年轻化培育值得关注。整体看,白酒板块具备防御性配置价值,但需关注去库存阶段利润率压力及行业竞争格局变化。
报告重点分析了哪些方向?
报告重点分析了白酒板块的业绩特征、市场情绪、估值水平及配置建议。具体包括26Q3业绩预判、酒企营收分化情况、利润率影响因素、市场防御性配置情绪、α禀赋酒企交易容错率、估值修复期权等。大众品板块则分析了调味品、休闲零食、软饮料的竞争格局、渠道变化及行业压力,推荐具备供应链、产品矩阵及渠道优势的龙头企业。
当前食品饮料市场处于什么状态?
当前食品饮料市场呈现分化态势。白酒板块处于去库存阶段,部分龙头仍录得正增长,但利润率承压。大众品板块中,调味品行业底部企稳,休闲零食电商内卷加剧,软饮料行业受成本压力持续承压。整体看,行业在经历调整后逐步企稳,但宏观经济恢复、区域市场竞争、食品安全等问题仍需关注。
研报提示了哪些风险?
本报告提示的主要风险包括宏观经济恢复不及预期、区域市场竞争加剧、食品安全问题等。宏观经济波动可能影响行业整体需求,区域市场竞争激烈可能导致价格战,食品安全问题则可能引发消费者信心危机。建议投资者关注这些风险因素,结合行业发展趋势进行综合判断。
你可能感兴趣
食品饮料行业研究:持续推荐配置稳健龙头,业绩&经营禀赋均可观
食品饮料国金证券2026-10-24
食品饮料行业研究:行业景气趋势延续,推荐禀赋龙头底部配置
食品饮料国金证券2026-10-10
食品饮料行业研究:市场再平衡过程中,持续推荐禀赋标的配置
食品饮料国金证券2026-08-01
食品饮料行业研究周报:板块受益顺周期偏好回暖,强禀赋龙头持续推荐
食品饮料国金证券2024-11-09
食品饮料行业研究:白酒重仓持股持续回落,大众品子板块禀赋优势推荐重视
食品饮料国金证券2025-01-25
食品饮料行业周报:三季报业绩前瞻,推荐稳健龙头配置
食品饮料国金证券2026-10-17
食品饮料行业研究:飞天茅台提价,业绩窗口期推荐稳健型配置
食品饮料国金证券2026-04-05
食品饮料行业研究:春糖平稳收官,持续关注业绩窗口期稳健型配置
食品饮料国金证券2026-03-28
食品饮料行业研究:板块仍处低位,看好强禀赋个股配置价值
食品饮料国金证券2025-08-23
食品饮料行业周报:政策催化内需风起,持续推荐各子板块禀赋型公司
食品饮料国金证券2025-03-15