猜你想问
这份报告的核心内容是什么?
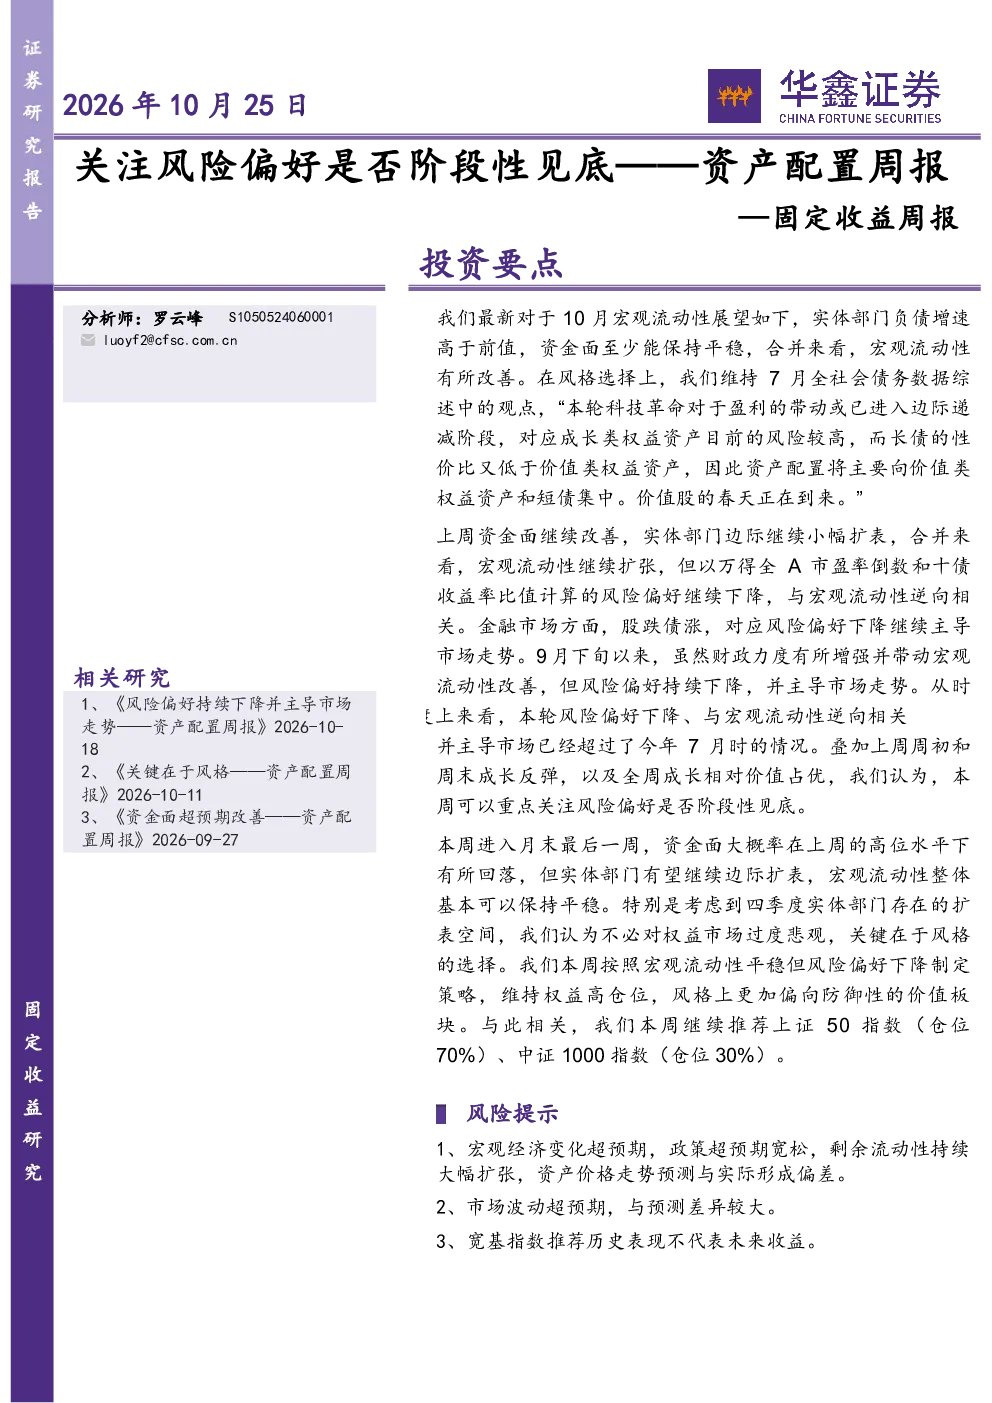
本报告主要分析国家资产负债表、股债性价比和风格、资产配置策略及风险提示。国家资产负债表显示9月实体部门负债增速6.9%,10月预计反弹至7.1%附近,政府负债增速预计10月末上升至10.8%附近。9月物量数据全面改善,后续关注经济改善持续时间。宏观流动性保持平稳,资金面边际扩张。股债性价比显示中国进入潜在经济增速下行周期,风险偏好与盈利进入区间震荡状态,上周股跌债涨,成长风格相对占优。资产配置策略建议维持权益高仓位,风格偏向防御性价值板块,推荐上证50和中证1000指数。
报告对赛道/行业发展趋势有何分析?
报告指出本轮科技革命对盈利带动进入边际递减阶段,成长类权益资产风险较高,资产配置将向价值类权益资产和短债集中。中国进入潜在经济增速下行周期,盈利周期低位窄幅震荡,政府提出稳定宏观杠杆率、金融让利实体、房住不炒三大政策目标。海外方面,中美进入均势竞争状态,全球资金或从美国流向中国。
报告重点分析了哪些方向?
报告重点分析了国家资产负债表两端数据,包括实体部门和政府负债增速变化,以及宏观流动性状况。同时分析了股债性价比和风格,指出风险偏好与盈利进入区间震荡状态,上周市场表现股跌债涨,成长风格相对占优。此外,报告提出了资产配置策略建议,推荐上证50和中证1000指数,并缩减了宽基指数推荐标的。
报告对市场现状有何判断?
报告认为当前市场风险偏好下降,新增资金有限,配置收益低,择时和交易要求更高。宏观流动性扩张但资金面保持平稳,债券收益率变化不大,期限利差收窄。中国进入潜在经济增速下行周期,盈利周期低位窄幅震荡,成长类权益资产风险较高,价值类权益资产和短债更具性价比。
报告有哪些风险提示?
报告提示宏观经济变化超预期、政策超预期宽松、剩余流动性持续大幅扩张等宏观风险。同时提示市场波动超预期风险。此外,报告强调宽基指数推荐历史表现不代表未来收益,投资需谨慎。
你可能感兴趣
固定收益周报:风险偏好回落——资产配置周报
华鑫证券2025-03-23
固定收益周报:资产配置周报——宏观流动性收敛叠加风险偏好下降
华鑫证券2026-07-19
固定收益周报:风险偏好上升情景排除:资产配置周报
金融华鑫证券2025-11-02
固定收益周报:风险偏好下降——资产配置周报
华鑫证券2026-07-12
固定收益周报:风险偏好上升主导市场——资产配置周报
华鑫证券2026-08-16
资产配置周报:固定收益周报:风险偏好终现回落
金融华鑫证券2025-08-03
固定收益周报:风险偏好拉升——资产配置周报
华鑫证券2025-02-23
固定收益周报:资产配置周报:风险偏好下降
金融华鑫证券2026-09-06
资产配置周报:关注油价变量与市场风险偏好
东海证券2025-06-22
固定收益市场周度观察:海外风险偏好后续或存波动,一切风险资产需关注本身质地
新时代证券2020-03-29