猜你想问
这份研报主要分析了什么内容?
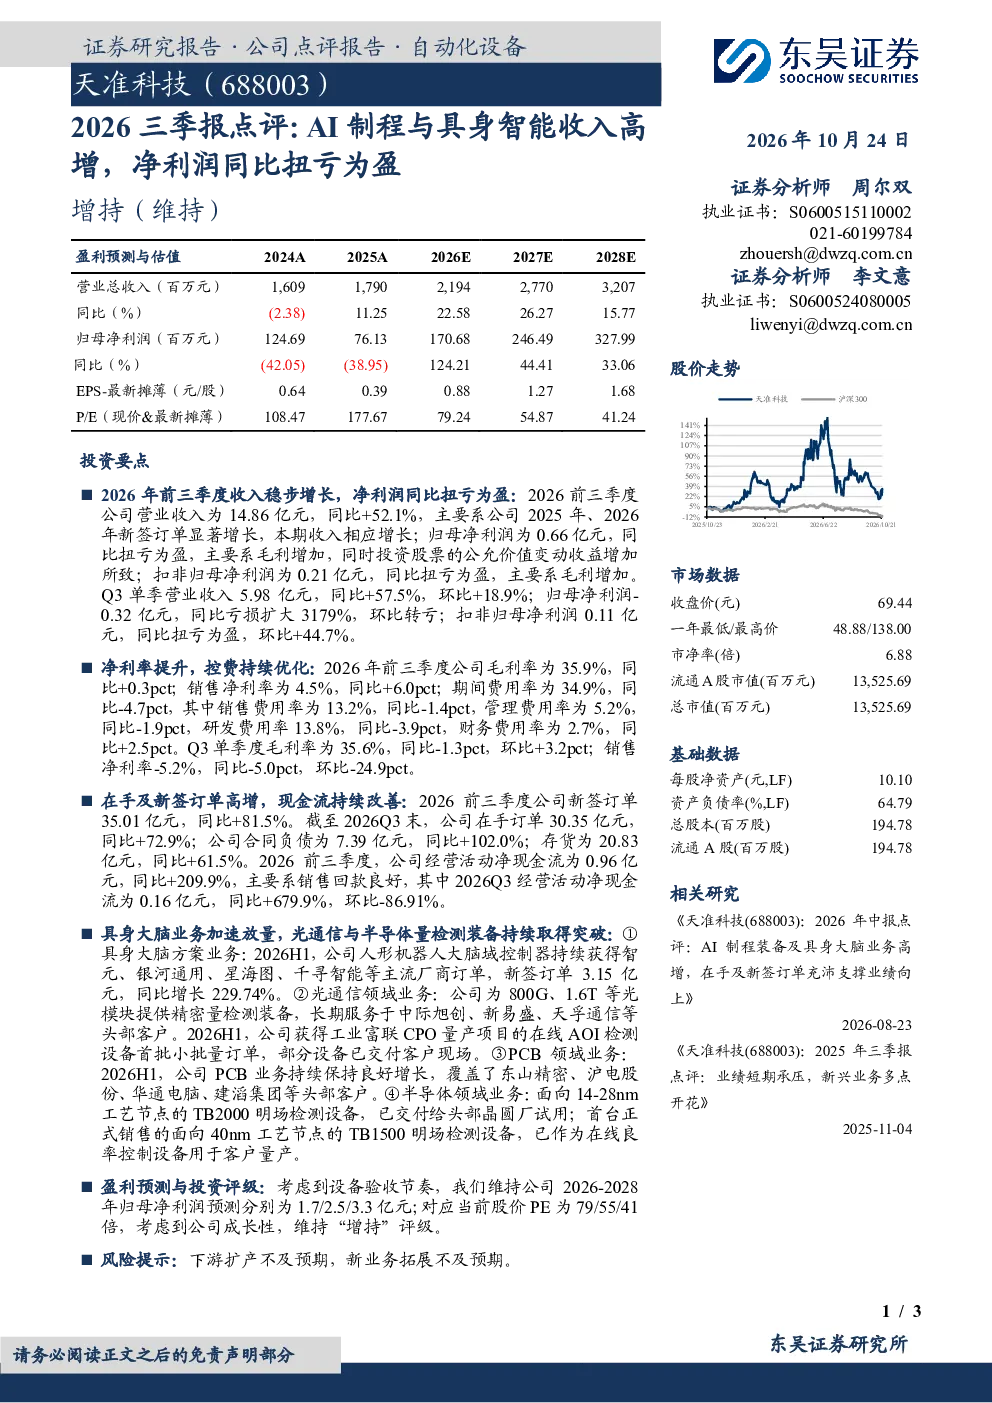
这份研报主要分析了2026年前三季度公司经营情况,显示营业收入14.86亿元,同比+52.1%,归母净利润0.66亿元,同比扭亏为盈。报告重点指出毛利增加及投资收益是扭亏关键,同时Q3单季营收5.98亿元,同比+57.5%,但扣非净利润环比转亏。此外,报告还分析了净利率提升、控费优化、订单高增及现金流改善等情况。
AI制程与具身智能业务发展如何?
AI制程与具身智能业务发展迅速,具身大脑方案业务H1新签订单3.15亿元,同比增长229.74%。光通信领域获得工业富联CPO量产项目在线AOI检测设备订单,PCB领域覆盖东山精密、沪电股份等头部客户,半导体领域TB2000明场检测设备交付头部晶圆厂试用,显示出业务在多个领域取得突破。
报告对行业发展趋势有何分析?
报告指出,公司在具身大脑、光通信及半导体量检测装备等领域持续取得进展,反映了行业对智能化、高精度检测装备的需求增长。新签订单高增及在手订单增长也表明市场对相关技术的认可度提升,行业发展趋势向好。
报告如何判断市场现状?
报告通过分析公司营收、利润、订单及现金流等数据,判断市场对公司产品需求旺盛,业务增长强劲。特别是在AI制程与具身智能等新兴领域,公司展现出较强竞争力。但同时,报告也提示需要关注下游扩产及新业务拓展的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括下游扩产不及预期,可能导致公司产品需求下降;新业务拓展不及预期,可能影响未来业绩增长。此外,市场竞争加剧也可能对公司盈利能力造成压力,需要持续关注这些风险因素。
你可能感兴趣
2026三季报点评AI制程与具身智能收入高增,净利润同比扭亏为盈
东吴证券2026-10-24
2026年半年报点评:归母净利润同比+57%,线下渠道高增,品牌升级促毛利率增长
电子设备东吴证券2026-08-27
2026年半年报点评:归母净利润同比+3%,业绩符合预告,造船毛利高增
交通运输东吴证券2026-08-27
工业富联上半年净利润同比近翻倍,AI服务器与高速交换机持续高增
国信证券2026-08-16
上半年净利润同比近翻倍,AI服务器与高速交换机持续高增
国信证券2026-08-16
2025年三季报点评:Q3归母净利润同比+13%,智慧物流+具身智能布局提速
机械设备东吴证券2025-10-23
2026中报点评:乳业经营稳健,糖业扭亏为盈,H1扣非归母净利润同比增长约70%
食品饮料国信证券2026-09-07
银轮股份2026年半年报点评:收入高增,AI基建液冷业务爆发在即
国金证券2026-08-26
2026年半年报点评:收入同比+33%,数贸中心写字楼交付驱动高增
商贸零售东吴证券2026-08-28
2023年三季报点评:前三季度归母净利润同比+49%,合同负债高增
机械设备国信证券2023-11-02