猜你想问
这份研报主要分析了什么内容?
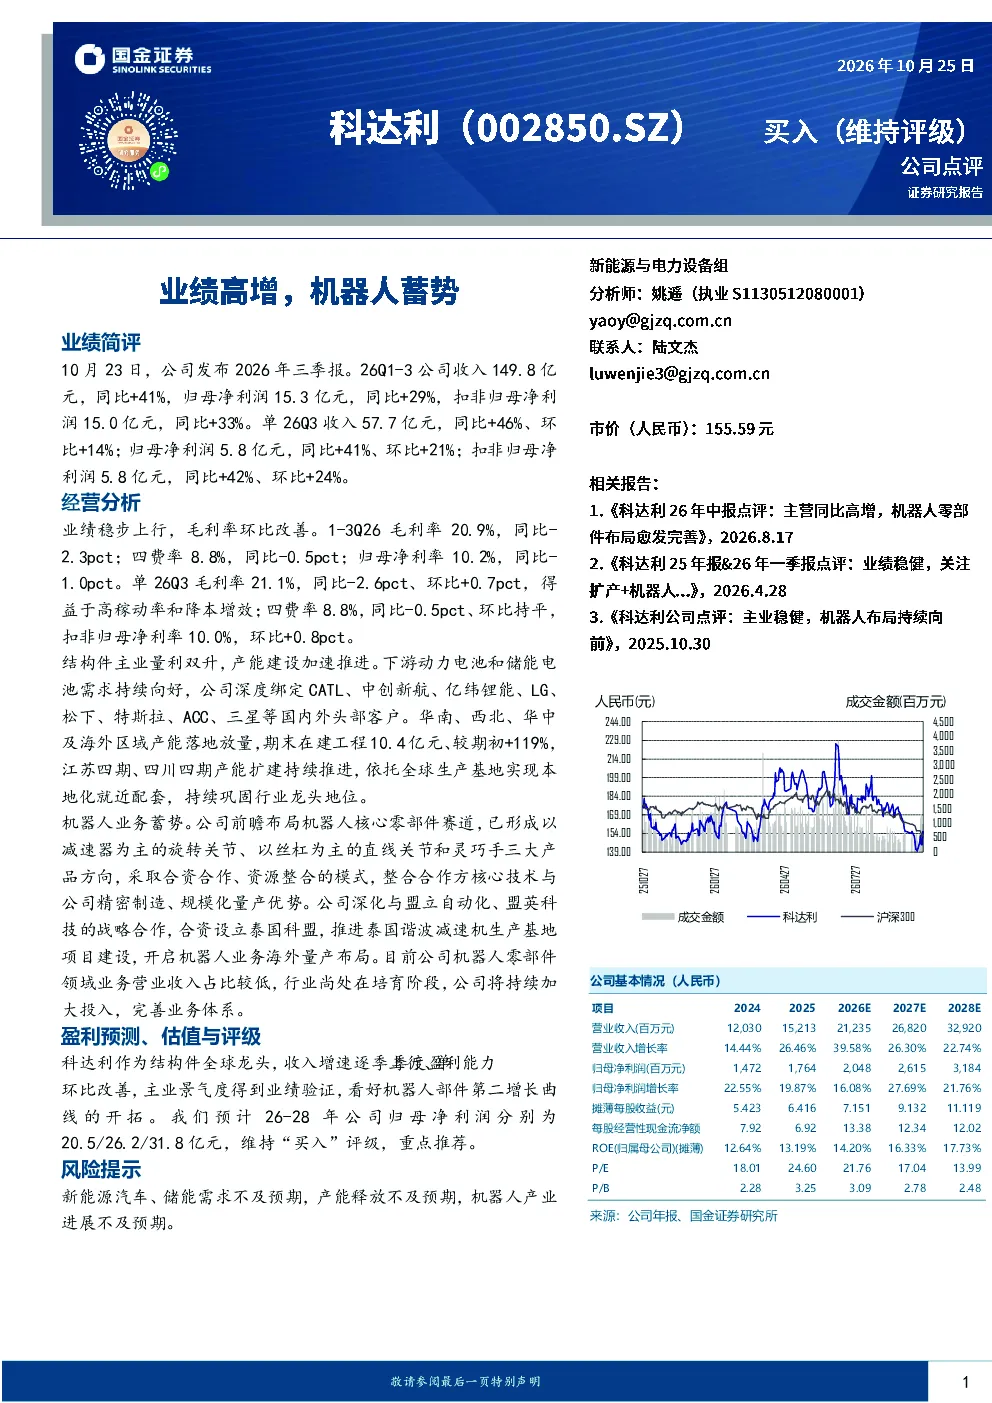
这份研报主要分析了科达利2026年前三季度的业绩表现,包括收入和净利润的同比增长情况,以及单季度的环比增长数据。报告还深入探讨了公司毛利率和净利率的变化趋势,以及结构件主业的量利双升和产能建设情况。此外,研报重点分析了公司机器人业务的前瞻布局和战略合作,以及未来盈利预测和投资评级。
轻工制造行业的发展趋势如何?
轻工制造行业正经历转型升级,智能化、自动化成为发展趋势。随着下游需求持续向好,特别是动力电池和储能电池领域的增长,行业龙头企业通过产能扩张和全球化布局,巩固市场地位。同时,机器人核心零部件作为新兴赛道,未来增长潜力巨大,但行业尚处于培育阶段,需要持续投入和技术积累。
报告重点分析了科达利的哪些方面?
报告重点分析了科达利的结构件主业,包括其与CATL、中创新航等头部客户的深度绑定,以及华南、西北等区域产能的落地和扩建情况。此外,报告还关注了公司机器人业务的发展,特别是其与盟立自动化、盟英科技的战略合作,以及泰国谐波减速机生产基地的建设,展现了公司在机器人核心零部件赛道的布局。
当前市场对科达利有何判断?
当前市场对科达利的判断是积极肯定的。公司作为结构件全球龙头,收入增速逐季上行,单季度盈利能力环比改善,主业景气度得到业绩验证。同时,公司前瞻布局机器人部件,有望成为第二增长曲线。尽管面临新能源汽车、储能需求不及预期等风险,但公司通过产能扩张和战略合作,正稳步提升市场竞争力。
研报提示了哪些风险?
研报提示了几个主要风险:一是新能源汽车、储能需求可能不及预期,影响公司结构件主业的发展;二是产能释放可能不及计划,影响公司市场份额和盈利能力;三是机器人产业进展可能不及预期,虽然目前机器人业务收入占比较低,但未来发展存在不确定性,需要持续加大投入和技术突破。
你可能感兴趣
业绩高增蓄势2021,开疆拓土势如破竹
信息技术信达证券2021-04-28
业绩高增蓄势2021,模拟链平台型公司初现雏形
电子设备信达证券2021-04-15
24Q1业绩高增,扩大产品线布局蓄势成长
中邮证券2024-04-10
业绩高增蓄势2021,加码半导体助产业协同
电子设备信达证券2021-03-12
公司信息更新报告Q1业绩超预期,递延收入高增或再蓄势业绩高增
开源证券2026-04-13
北交所信息更新:智能汽车及工控、仪表带动业绩高增,加速机器人、消费电子等应用布局
开源证券2024-04-25
电池盒放量助力海外业绩高增,前瞻布局机器人等新兴赛道
国盛证券2026-04-07
业绩延续高增,两轮车与机器人势头强劲
机械设备上海证券2025-04-15
业绩持续高增,机器人赛道排头兵
国投证券2025-08-13
福达股份603166点评25Q3高增符合预期继续看好业绩确定性机器人进
未知机构2025-10-24