猜你想问
这份研报的核心内容是什么?
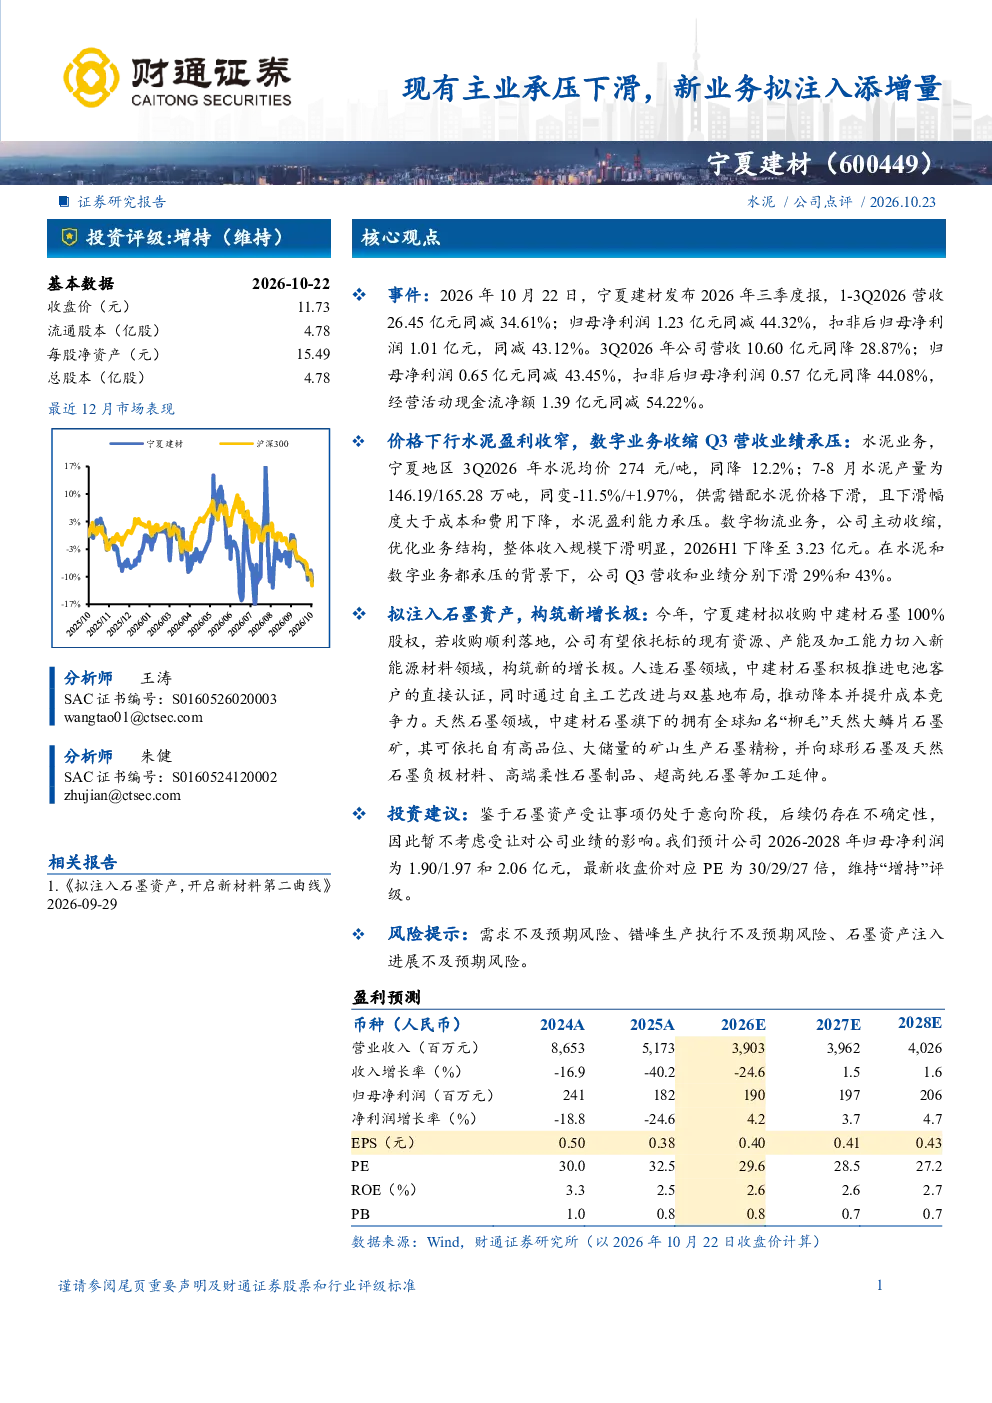
这份研报分析了宁夏建材2026年三季度报告,显示公司1-3Q2026营收26.45亿元同减34.61%,归母净利润1.23亿元同减44.32%。水泥业务受供需错配影响价格下滑,盈利承压;数字物流业务收缩,2026H1收入3.23亿元。公司拟收购中建材石墨100%股权,有望切入新能源材料领域,但该注入事项仍处于意向阶段,暂未计入业绩影响。
数字物流业务的发展趋势如何?
研报指出,宁夏建材主动收缩数字物流业务结构,2026H1整体收入规模下滑至3.23亿元。这反映了公司在业务调整中对资源优化配置的考量,未来可能更专注于核心业务或具有更高增长潜力的领域,但具体发展方向需关注后续公告。
研报重点分析了哪些方向?
研报重点分析了宁夏建材水泥业务受价格下滑影响盈利能力承压的情况,以及公司拟通过收购中建材石墨股权切入新能源材料领域的新业务布局。同时,报告也关注了公司整体财务表现,包括营收、净利润及现金流的变化情况。
当前市场对宁夏建材的判断是什么?
市场对宁夏建材的判断显示公司现有主业面临压力,水泥价格下滑导致盈利能力下降,但公司积极寻求通过石墨资产注入实现转型。目前公司估值方面,预计2026-2028年归母净利润为1.90/1.97和2.06亿元,对应PE为30/29/27倍,维持“增持”评级,但需关注业务转型进展。
研报提示了哪些风险?
研报提示的主要风险包括需求不及预期风险,即水泥市场可能持续低迷;错峰生产执行不及预期风险,可能导致水泥业务进一步承压;以及石墨资产注入进展不及预期风险,若收购未能顺利完成或整合效果不佳,可能影响公司转型计划。
你可能感兴趣
2025中报点评:国内客户总体需求放缓致业绩承压下滑,期待国外业务拓展带来新增量
机械设备东吴证券2025-08-23
三季报:主业承压业绩下滑,拟收购习习网络&松特高新切入互联网教育
基础化工安信证券2015-10-29
光伏项目承压,烟气余热回收主业稳增,智能化预计贡献新增量
机械设备国盛证券2026-08-27
公司动态点评:业绩短期承压,剥离资产聚焦现有主业
机械设备长城证券2020-04-29
金霉素龙头主业稳健,疫苗业务再添增量
农林牧渔国投证券2024-05-31
主营业务承压,IDE业务有望成为新增量
信息技术国联证券2023-08-27
业绩短期承压,期待疫苗业务落地贡献业绩新增量!
农林牧渔安信证券2017-04-25
2024年半年报点评:业绩短期承压,汽零业务提供新增量
民生证券2024-09-02
国联证券-公司季报点评-盈利能力短期承压,机器人业务有望贡献新增量
国联证券2023-10-31
2022年一季报点评:浮法玻璃景气承压,新业务增量可期
东吴证券2022-04-12