猜你想问
特斯拉三季报的主要财务数据有哪些?
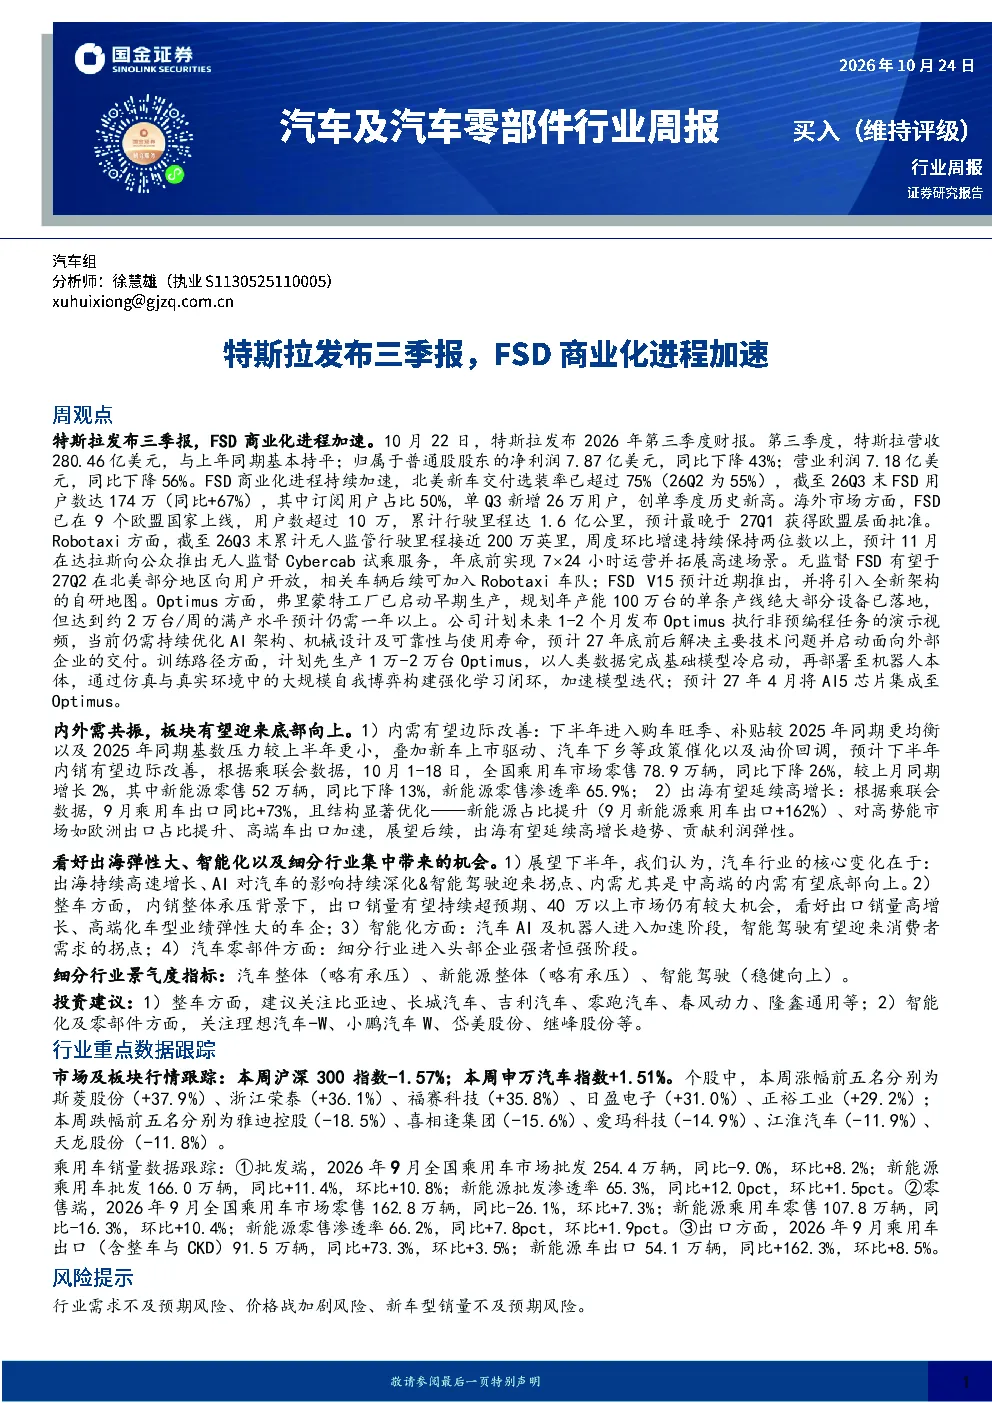
特斯拉2026年第三季度财报显示,营收280.46亿美元与上年同期持平,但净利润和营业利润分别下降43%和56%。FSD用户数达174万,同比增长67%,其中订阅用户占比50%,单Q3新增26万用户创历史新高。北美新车交付选装率超75%,海外FSD已上线9个欧盟国家,用户超10万。
FSD商业化进程的关键进展是什么?
FSD商业化加速体现在北美新车选装率超75%,用户数达174万且同比增长67%。海外市场FSD已覆盖9个欧盟国家,用户超10万。Robotaxi无人监管行驶里程近200万英里,预计11月达拉斯推出Cybercab试乘。Optimus弗里蒙特工厂启动早期生产,计划1-2月发布非预编程任务演示,预计27年底解决技术问题并启动外部企业交付。
报告对汽车行业发展趋势的分析重点是什么?
报告指出内外需共振,板块有望底部向上。下半年内销边际改善,出海延续高增长。看好出海弹性大、智能化及细分行业集中机会。整车方面关注出口高增长、高端化车型弹性;智能化方面汽车AI及机器人加速,智能驾驶迎需求拐点;零部件方面头部企业强者恒强。
当前汽车市场的主要现状如何?
乘用车市场9月批发销量254.4万辆,同比下降9.0%,但新能源乘用车销量166.0万辆同比增长11.4%,渗透率65.3%增长12.0pct。乘用车出口91.5万辆同比增长73.3%,新能源车出口54.1万辆增长162.3%。北美新车交付FSD选装率超75%,海外FSD用户超10万,累计行驶里程达1.6亿公里。
研报提示的主要风险有哪些?
报告提示行业需求不及预期风险、价格战加剧风险、新车型销量不及预期风险。具体包括特斯拉财报显示净利润和营业利润大幅下降,可能影响行业整体预期。同时,市场竞争加剧可能导致价格战,新车型销量波动也带来不确定性。
你可能感兴趣
汽车:特斯拉发布2024Q1财报-FSD国内落地进程加速,期待新一代车型平台推出
交运设备财通证券2024-05-27
汽车和汽车零部件行业周报:特斯拉盈利短期承压,FSD加速自动驾驶渗透
交运设备民生证券2023-07-23
汽车及汽车零部件行业周报:特斯拉监督版FSD官宣入华,小鹏GX正式上市
交运设备国金证券2026-05-24
汽车智能化月报系列(三十六):特斯拉FSD监督版登陆比利时,Robotaxi行业商业化落地加速推进
交运设备国信证券2026-06-15
汽车与零部件行业周报:小米SU7 Ultra大定突破15000台,特斯拉FSD入华
交运设备上海证券2025-03-03
汽车和汽车零部件行业周报:智驾奇点已至 特斯拉中国版FSD即将推出
交运设备民生证券2024-05-05
汽车和汽车零部件行业周报:智驾奇点已至 特斯拉FSD V12.4即将推出
交运设备民生证券2024-05-12
汽车和汽车零部件行业周报20240128:特斯拉FSD V12推送 2024智驾群雄逐鹿
交运设备民生证券2024-01-28
【联讯汽车及零部件行业周报】关注新能源退坡影响,特斯拉发布电动卡车
交运设备联讯证券2017-11-20
汽车及零部件行业周报:节能与新能源汽车技术路线图发布,进一步明确行业发展进程
交运设备东方财富2016-10-31