猜你想问
这份研报主要分析了什么内容?
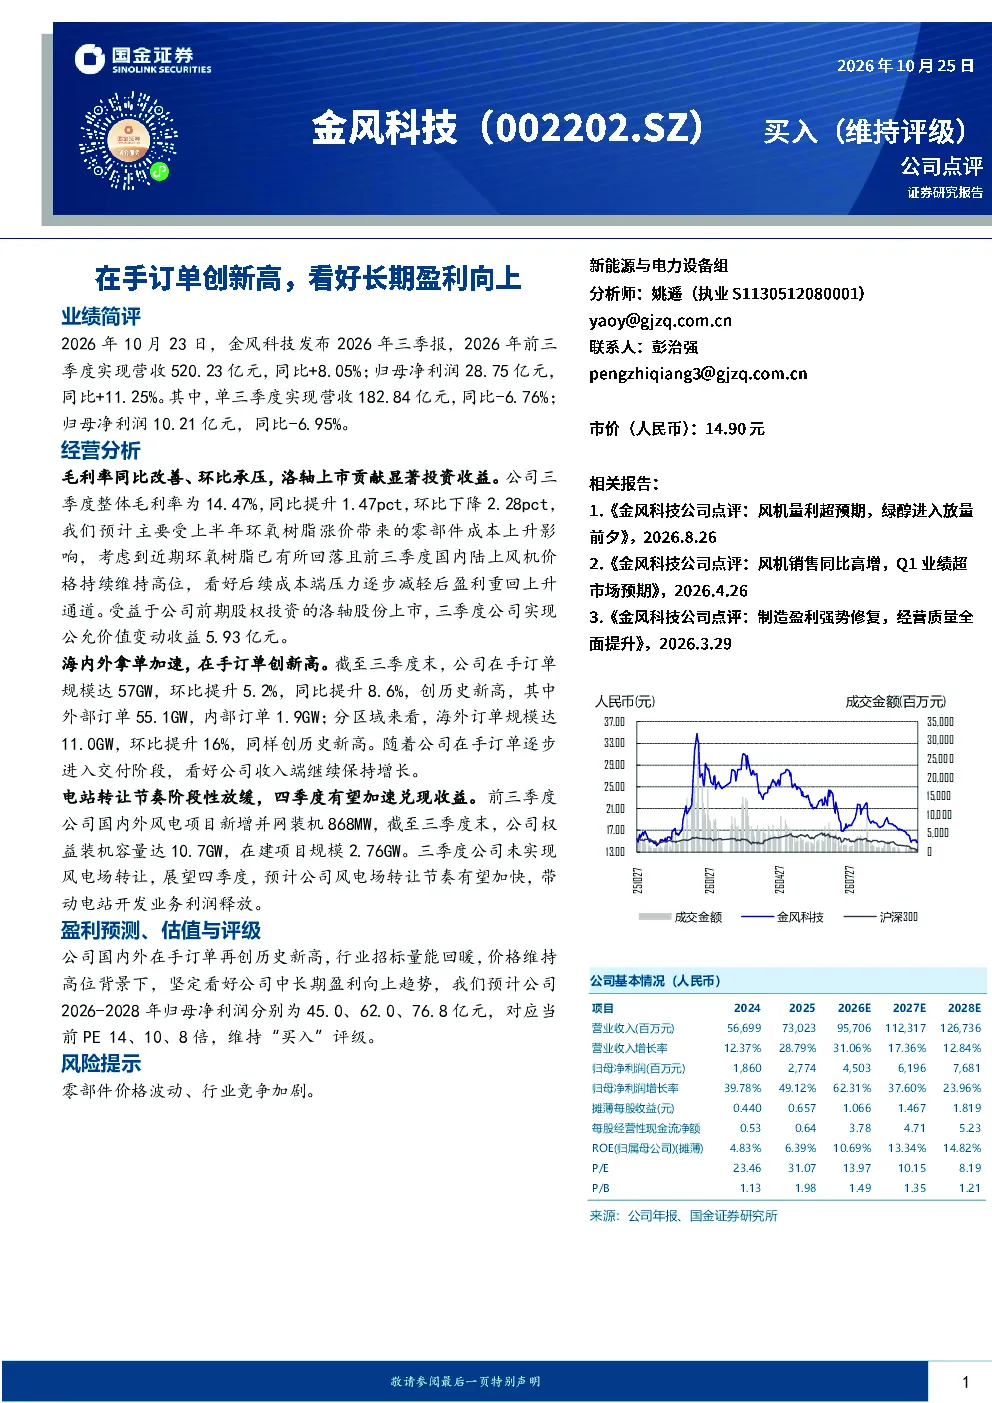
本报告重点分析了金风科技2026年前三季度的业绩表现,包括营收、净利润等关键财务数据。报告指出,公司营收520.23亿元,同比增长8.05%;归母净利润28.75亿元,同比增长11.25%。同时,报告详细解读了公司毛利率变化、投资收益、在手订单规模、电站转让情况以及未来盈利预测和估值评级。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,特别是在新能源领域。随着全球能源结构转型加速,风电、光伏等新能源装机需求持续增长,为电气设备企业带来广阔市场空间。报告中提到,金风科技在手订单规模达57GW,创历史新高,其中海外订单同样创历史新高,反映了行业全球化布局加速。此外,行业竞争格局稳定,头部企业优势明显,为行业长期发展奠定基础。
报告中重点分析了金风科技的哪些方面?
报告重点分析了金风科技的经营情况,包括财务数据、成本控制、订单情况、电站转让等多个维度。在财务方面,报告指出公司前三季度营收和净利润均实现同比增长,但三季度营收和净利润有所下滑,主要受原材料价格波动影响。在经营方面,报告强调公司毛利率同比提升,投资收益增加,在手订单和创新高,电站转让节奏加快,显示公司经营稳健,未来盈利有望重回上升通道。
当前电气设备市场现状如何?
当前电气设备市场呈现供需两旺态势,新能源装机需求持续放量,推动行业增长。报告中提到,金风科技在手订单规模达57GW,创历史新高,外部订单和海外订单均创历史新高,反映了市场需求旺盛。同时,行业竞争激烈,但头部企业凭借技术、规模优势保持领先地位。此外,原材料价格波动和行业竞争是主要挑战,但报告认为公司通过成本控制和全球化布局已具备应对能力。
研报中提示了哪些风险?
研报提示的主要风险包括零部件价格波动和行业竞争加剧。报告中指出,电气设备行业上游原材料价格波动较大,如环氧树脂等关键材料价格变动会影响企业成本控制,进而影响盈利能力。此外,行业竞争日益激烈,新进入者不断涌现,可能导致市场份额分散,头部企业面临更大竞争压力。这些风险需要投资者关注,但报告认为金风科技通过多元化采购和成本优化已具备一定风险抵御能力。