猜你想问
美联储10月议息会议会带来哪些影响?
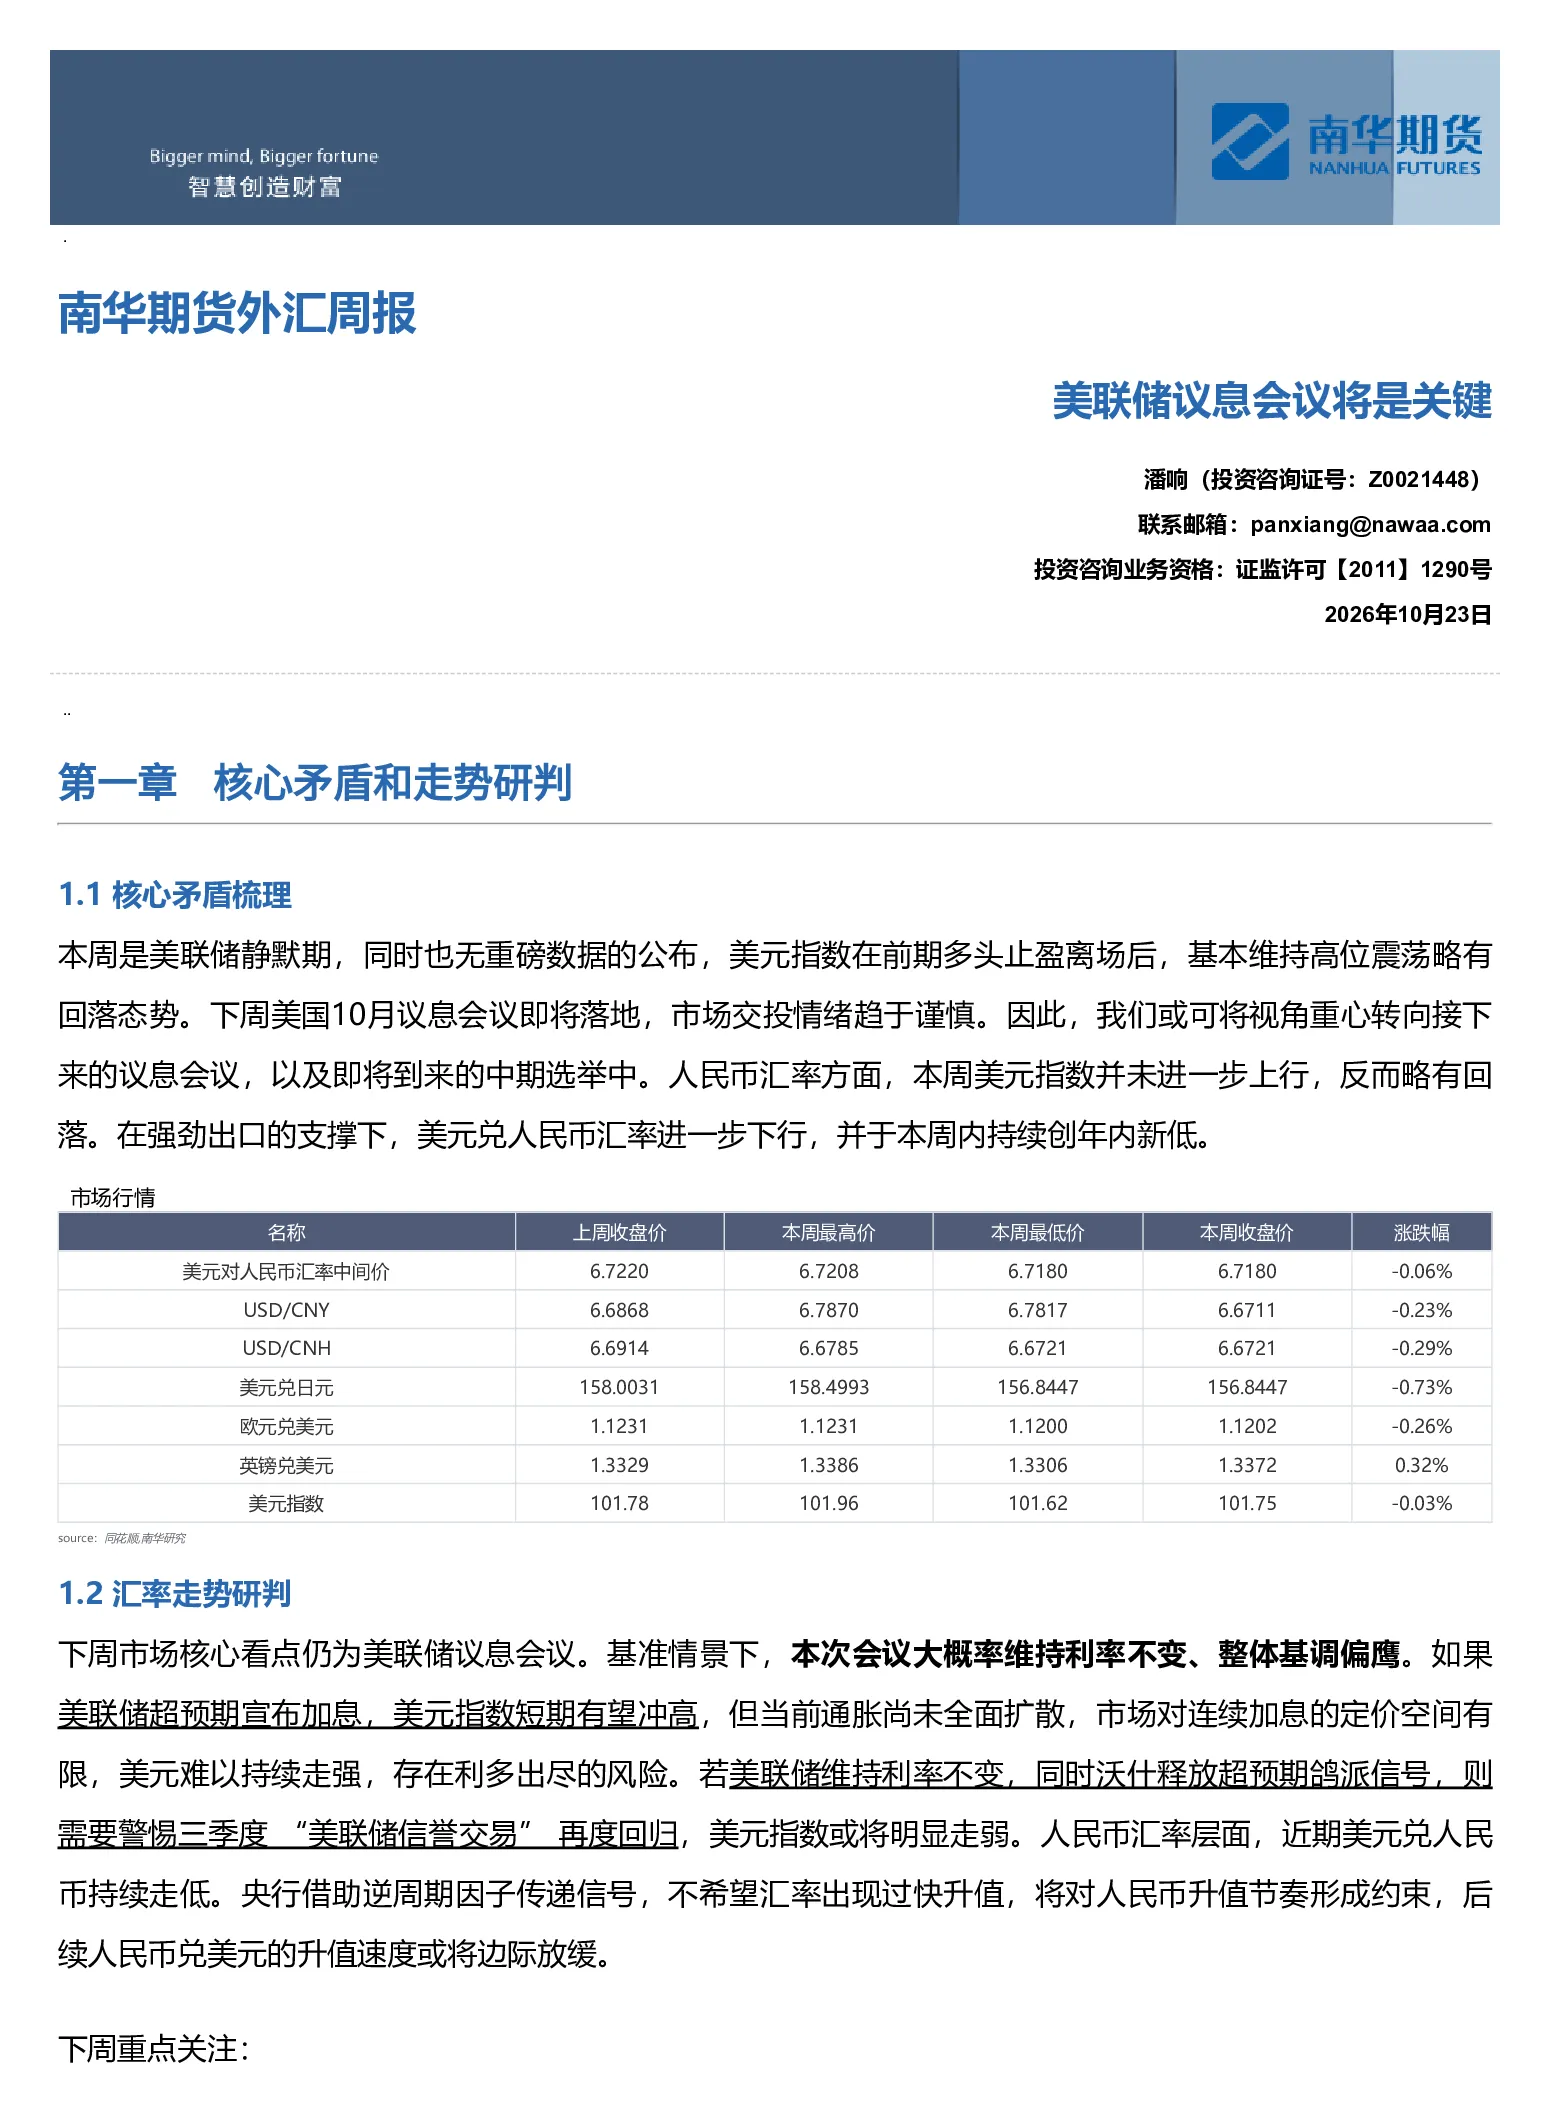
美联储10月议息会议是市场关注的焦点,会议结果可能对美元指数和人民币汇率产生显著影响。基准情景下,美联储可能维持利率不变,但整体基调偏鹰。若美联储超预期加息,美元指数短期可能冲高,但考虑到通胀尚未全面扩散,连续加息空间有限,存在利多出尽的风险。另一方面,若美联储维持利率不变,但美联储主席沃什释放超预期鸽派信号,则需警惕三季度“美联储信誉交易”再现,美元指数可能明显走弱。对于人民币汇率,央行已通过逆周期因子传递信号,约束人民币快速升值,后续升值速度或将边际放缓。
人民币汇率近期走势如何?
近期人民币汇率在强劲出口支撑下持续走低,创下年内新低。央行借助逆周期因子传递信号,约束人民币快速升值。从市场情绪来看,企业部门结汇意愿较强,海外投资者预期显示贬值情绪减弱。央行逆周期因子已上行至428bp,表明央行对人民币汇率的调控力度有所加强。未来人民币汇率走势仍将取决于国内经济、出口韧性及美元指数等因素,但人民币升值趋势未改变。投资者可关注10月议息会议对汇率市场的影响。
报告重点分析了哪些方面?
本报告重点分析了美联储10月议息会议对美元指数和人民币汇率的影响,以及人民币市场的政策工具和投资者预期。报告详细探讨了加息情景和维持利率情景下美元指数的走势,并分析了人民币汇率在逆周期因子调控下的变化。此外,报告还跟踪了人民币市场的投资者情绪、衍生品市场交易逻辑以及策略建议,为相关企业提供参考。
当前外汇市场现状如何?
当前外汇市场情绪谨慎,美元指数维持高位震荡。市场核心关注点转向美联储10月议息会议及美国中期选举。人民币汇率在出口支撑下持续走低,但央行通过逆周期因子进行调控,避免人民币快速升值。离岸与在岸人民币价差显示市场情绪均衡,企业结汇意愿较强,贬值情绪有所减弱。整体来看,外汇市场仍存在不确定性,投资者需关注美联储政策动向及国内经济数据。
报告提示了哪些风险?
本报告提示了地缘冲突超预期、国内政策力度不及预期、海外经济数据及政策超市场预期等风险。地缘冲突可能引发市场避险情绪,导致美元走强。国内政策力度不及预期可能影响人民币汇率走势。海外经济数据及政策超市场预期可能引发市场波动。投资者需密切关注这些风险因素,做好风险管理。