猜你想问
2024年长端利率债成交缩量后债市走势复盘报告核心内容是什么?
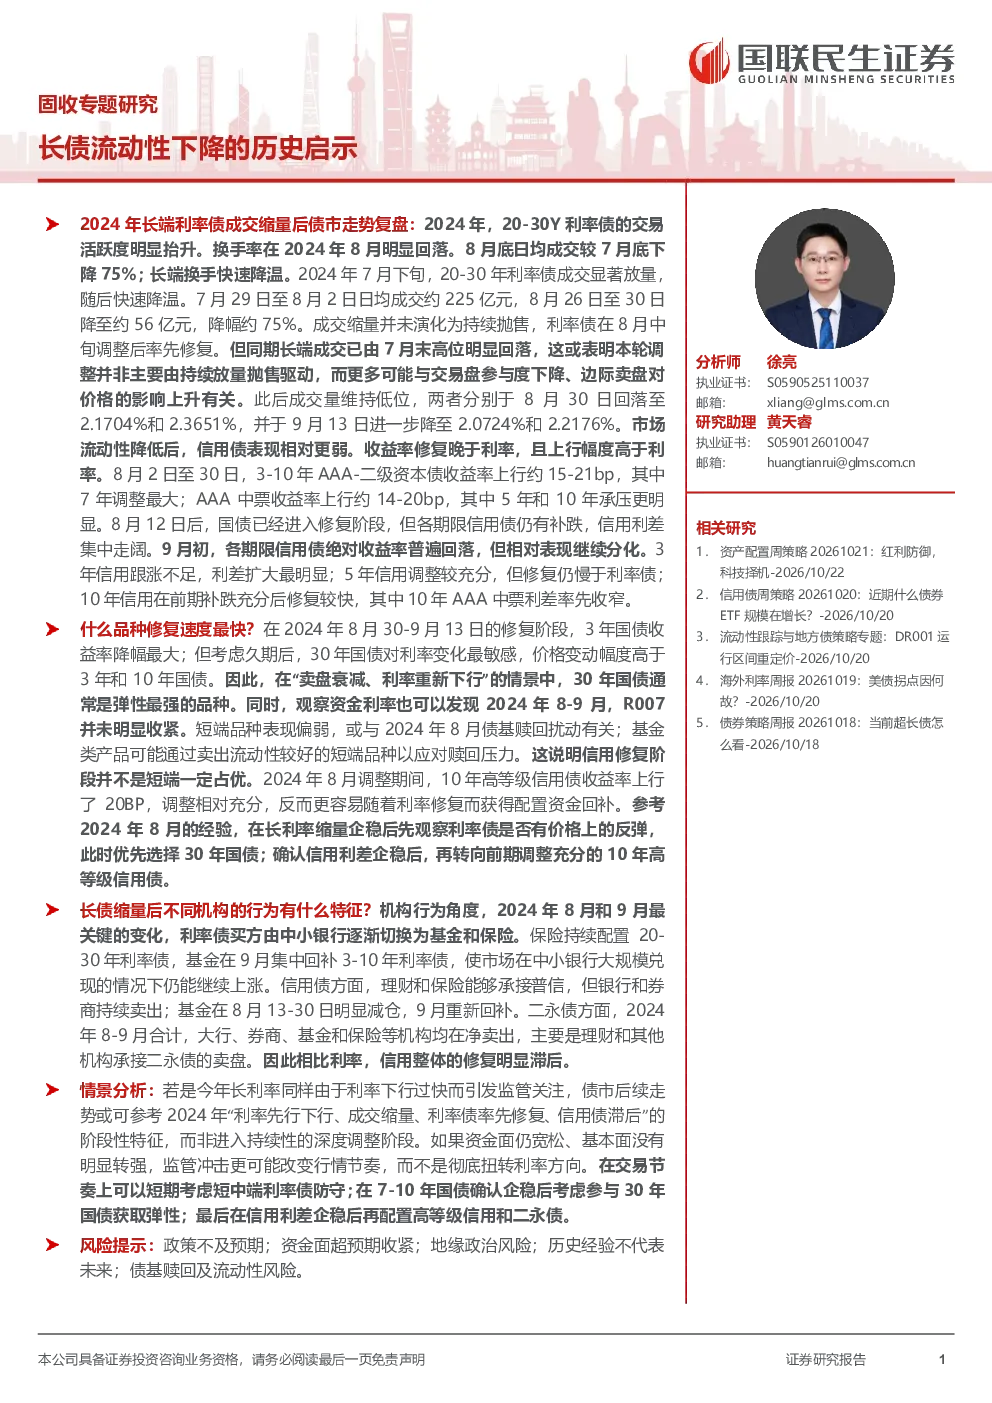
2024年,20-30Y利率债交易活跃度提升但8月换手率回落,成交缩量表明调整非持续抛售驱动,可能与交易盘参与度下降、边际卖盘影响上升有关。成交缩量后,利率债率先修复,国债收益率企稳,但信用债表现相对较弱,收益率修复晚于利率且上行幅度更高。8月2日至30日,3-10年AAA-二级资本债收益率上行约15-21bp,信用利差集中走阔;9月初,各期限信用债绝对收益率普遍回落,但相对表现继续分化,3年信用利差扩大最明显,5年信用调整较充分但修复慢于利率债,10年信用修复较快。
报告分析的长端利率债赛道发展趋势如何?
报告分析2024年长端利率债成交缩量后,利率债率先修复,国债收益率企稳,但信用债表现相对较弱,收益率修复晚于利率且上行幅度更高。8月2日至30日,3-10年AAA-二级资本债收益率上行约15-21bp,信用利差集中走阔;9月初,各期限信用债绝对收益率普遍回落,但相对表现继续分化,3年信用利差扩大最明显,5年信用调整较充分但修复慢于利率债,10年信用修复较快。此外,报告指出若长利率因利率下行过快引发监管关注,债市后续走势可参考2024年“利率先行下行、成交缩量、利率债率先修复、信用债滞后”特征,而非持续性深度调整。
报告重点分析了哪些方向?
报告重点分析了2024年长端利率债成交缩量后的债市走势复盘,包括成交缩量原因、利率债与信用债修复速度差异、机构行为特征(如利率债买方由中小银行切换为基金和保险、保险持续配置20-30年利率债、基金集中回补3-10年利率债等)、以及情景分析(如若长利率因利率下行过快引发监管关注,债市后续走势可参考2024年“利率先行下行、成交缩量、利率债率先修复、信用债滞后”特征等)。
当前债市市场现状判断是什么?
报告指出2024年长端利率债成交缩量后,利率债率先修复,国债收益率企稳,但信用债表现相对较弱,收益率修复晚于利率且上行幅度更高。8月2日至30日,3-10年AAA-二级资本债收益率上行约15-21bp,信用利差集中走阔;9月初,各期限信用债绝对收益率普遍回落,但相对表现继续分化,3年信用利差扩大最明显,5年信用调整较充分但修复慢于利率债,10年信用修复较快。此外,报告分析若长利率因利率下行过快引发监管关注,债市后续走势可参考2024年“利率先行下行、成交缩量、利率债率先修复、信用债滞后”特征,而非持续性深度调整。
研报提示了哪些相关风险?
报告提示若长利率因利率下行过快引发监管关注,债市后续走势可参考2024年“利率先行下行、成交缩量、利率债率先修复、信用债滞后”特征,而非持续性深度调整。短期内最先影响交易盘和长久期品种,30-10Y利差可能走阔。成交缩量后,收益率未必继续上行,若监管仅针对交易行为而非货币政策收紧,市场可能重演2024年路径。后续需观察资金利率、央行流动性投放、大行卖出情况、保险基金净买入情况、监管指导范围等。若资金面仍宽松、基本面未转强,监管冲击更可能改变行情节奏而非扭转利率方向。