猜你想问
密尔克卫2026年Q3财报主要表现是什么?
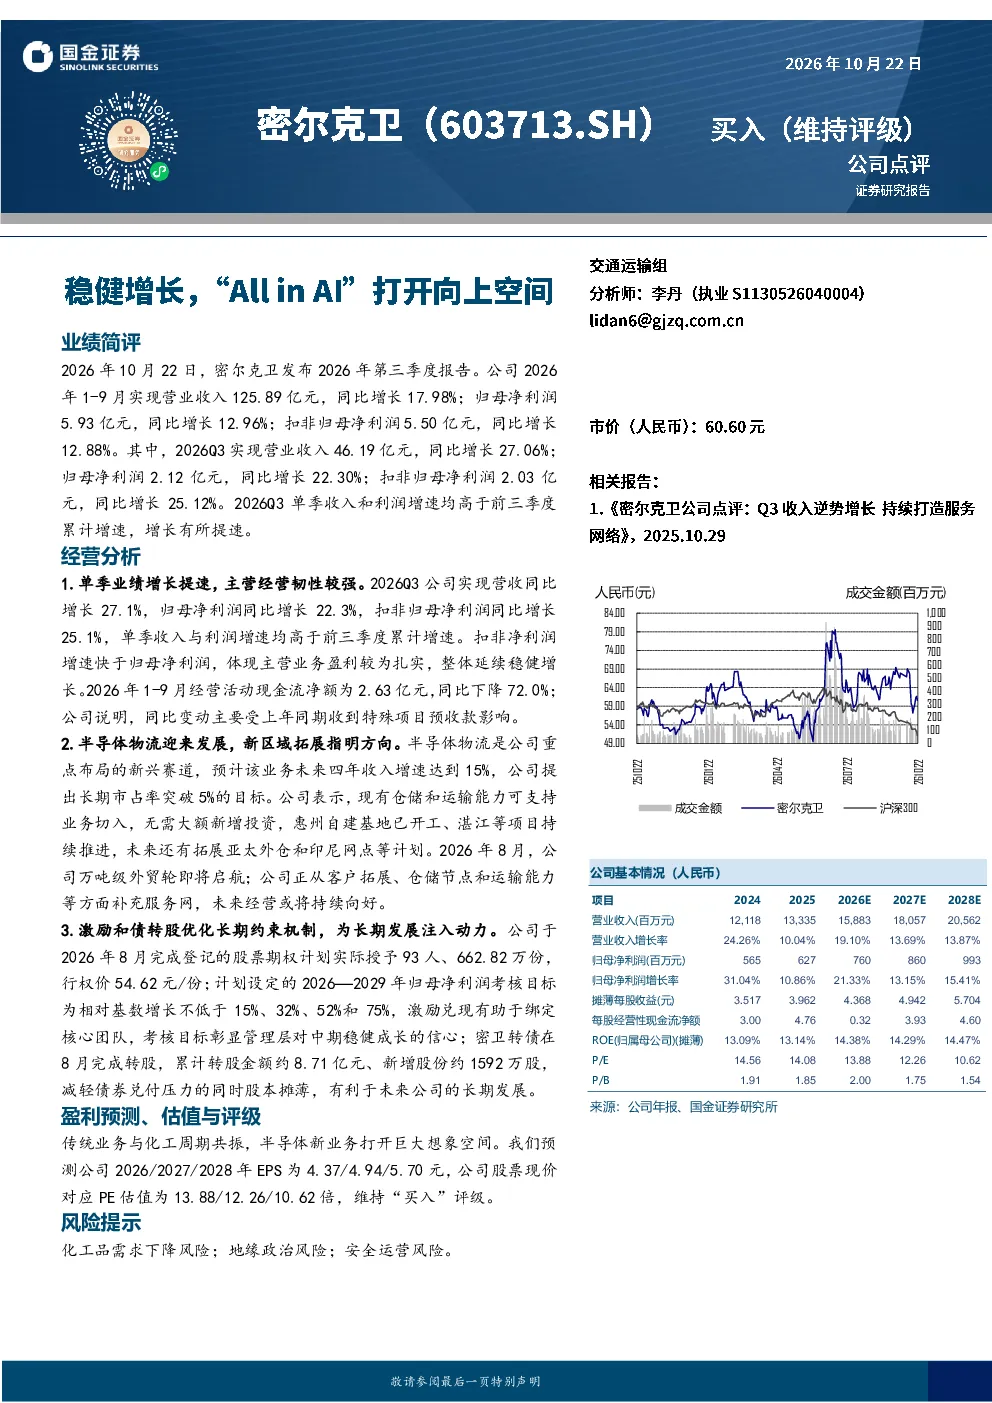
密尔克卫2026年1-9月实现营业收入125.89亿元,同比增长17.98%;归母净利润5.93亿元,同比增长12.96%。其中,2026Q3实现营业收入46.19亿元,同比增长27.06%;归母净利润2.12亿元,同比增长22.30%。单季收入和利润增速均高于前三季度累计增速,增长有所提速。扣非归母净利润增速快于归母净利润,体现主营业务盈利较为扎实,整体延续稳健增长。
半导体物流赛道的发展前景如何?
半导体物流是公司重点布局的新兴赛道,预计未来四年收入增速达到15%,公司提出长期市占率突破5%的目标。现有仓储和运输能力可支持业务切入,无需大额新增投资,惠州自建基地已开工、湛江等项目持续推进,未来还将拓展亚太外仓和印尼网点等计划。2026年8月,公司万吨级外贸轮即将启航,正从客户拓展、仓储节点和运输能力等方面补充服务网,未来经营或将持续向好。
报告对密尔克卫的核心业务有哪些分析?
报告分析显示,2026Q3公司实现营收同比增长27.1%,归母净利润同比增长22.3%,扣非归母净利润同比增长25.1%,单季收入与利润增速均高于前三季度累计增速。扣非净利润增速快于归母净利润,体现主营业务盈利较为扎实,整体延续稳健增长。但2026年1-9月经营活动现金流净额为2.63亿元,同比下降72.0%,主要受上年同期收到特殊项目预收款影响。
当前市场对密尔克卫的整体评价是什么?
报告认为,传统业务与化工周期共振,半导体新业务打开巨大想象空间。预测公司2026/2027/2028年EPS为4.37/4.94/5.70元,公司股票现价对应PE估值为13.88/12.26/10.62倍,维持“买入”评级。但需关注化工品需求下降、地缘政治、安全运营等风险因素。
研报提示的主要风险有哪些?
研报提示的主要风险包括:化工品需求下降风险,可能影响公司传统业务的业绩表现;地缘政治风险,可能对公司的供应链和业务拓展造成不确定性;安全运营风险,仓储物流行业需持续关注安全生产问题。这些因素可能对公司未来的经营和财务状况产生影响。