猜你想问
密尔克卫Q3业绩增长提速的原因是什么?
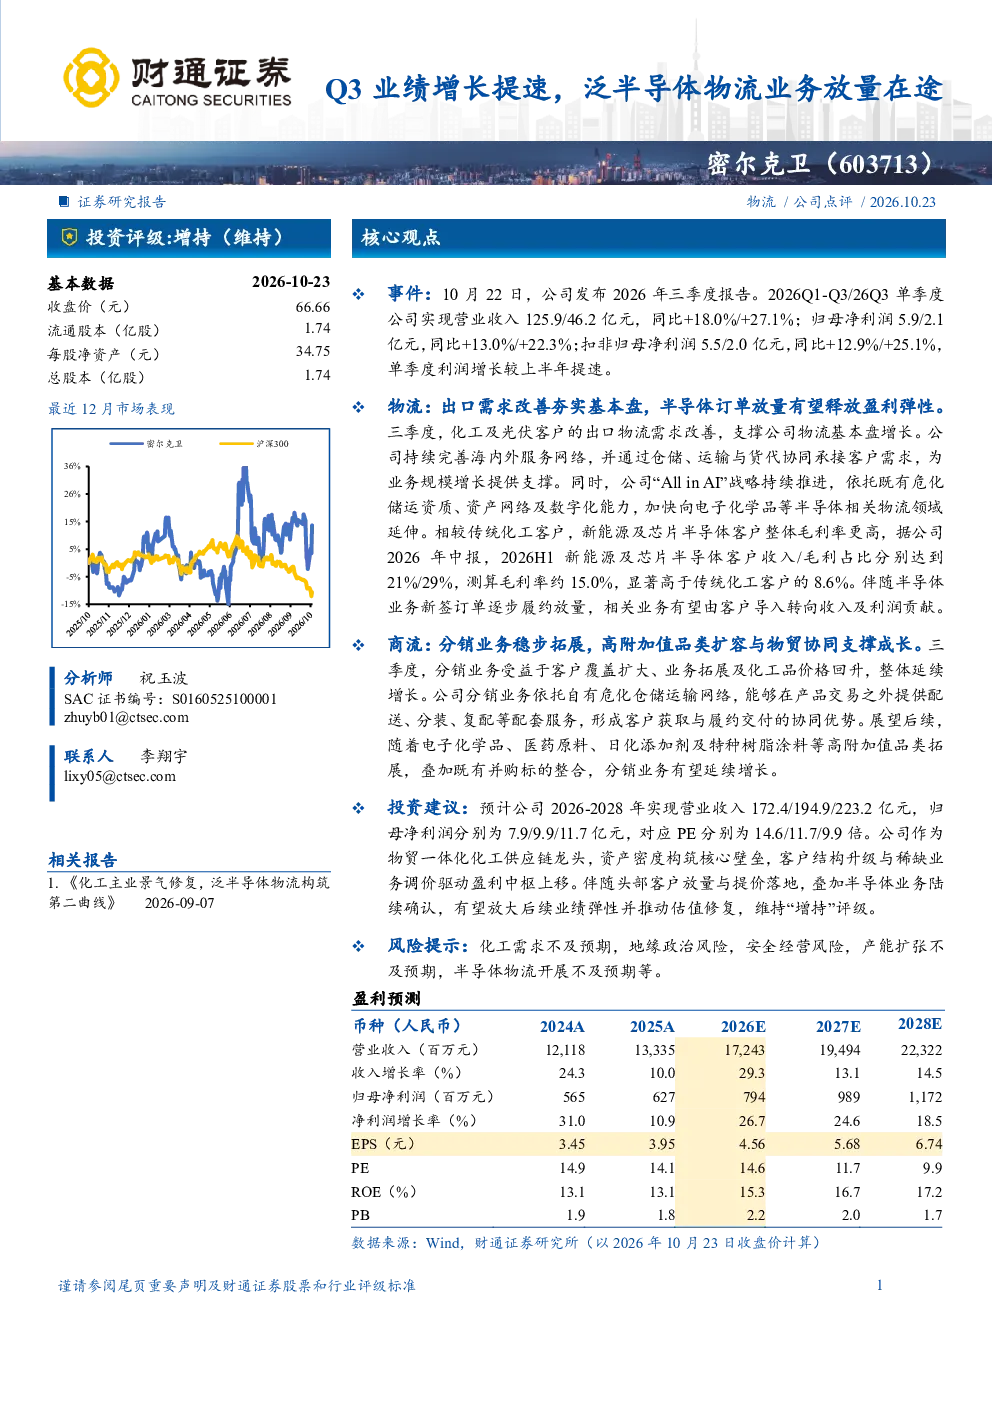
密尔克卫Q3业绩增长提速主要得益于出口需求改善和半导体订单放量。化工及光伏客户出口物流需求回升,支撑了公司基本盘。同时,公司通过完善海内外网络,协同承接需求,并通过All in AI战略推动向电子化学品等半导体物流延伸,该领域毛利率显著高于传统化工客户,逐步贡献收入利润。此外,商流业务方面,分销业务稳步拓展,高附加值品类扩容与物贸协同也支撑了公司成长。
泛半导体物流业务发展趋势如何?
泛半导体物流业务发展趋势向好。随着半导体行业快速发展,对物流服务的需求持续增长。密尔克卫通过战略布局,积极向半导体物流领域延伸,利用其资产密度和客户结构优势,推动业务升级。电子化学品等半导体物流业务的毛利率显著高于传统化工客户,成为公司新的增长点。未来,随着半导体行业持续扩张,该领域有望为公司带来更多盈利弹性。
密尔克卫报告重点分析了哪些方向?
密尔克卫报告重点分析了公司物流业务和商流业务的增长动力。物流业务方面,报告强调了出口需求改善和半导体订单放量对公司业绩的支撑作用,以及公司通过完善网络和战略布局提升盈利能力。商流业务方面,报告关注分销业务的稳步拓展,特别是高附加值品类的扩容和物贸协同带来的增长效应。此外,报告还分析了公司作为物贸一体化化工供应链龙头的核心壁垒和未来成长潜力。
当前化工供应链市场现状如何?
当前化工供应链市场现状呈现结构性分化。一方面,随着全球化工需求复苏,头部客户放量与提价落地,推动行业整体盈利能力提升。另一方面,市场竞争加剧,部分企业面临产能扩张不及预期和安全经营风险。密尔克卫作为物贸一体化化工供应链龙头,通过资产密度构筑核心壁垒,并通过客户结构升级和稀缺业务调价驱动盈利中枢上移。公司半导体物流业务的拓展也为未来增长提供了新的动力。
密尔克卫报告提示了哪些风险?
密尔克卫报告提示了多项风险。首先,化工需求不及预期可能导致公司业绩增长放缓。其次,地缘政治风险可能影响公司海外业务拓展。此外,安全经营风险也是公司需要关注的重点,尤其是涉及危化品仓储运输业务。产能扩张不及预期可能限制公司规模发展,而半导体物流业务的开展也存在一定的不确定性。投资者需关注这些风险因素对公司未来业绩的影响。