猜你想问
这份研报的核心内容是什么?
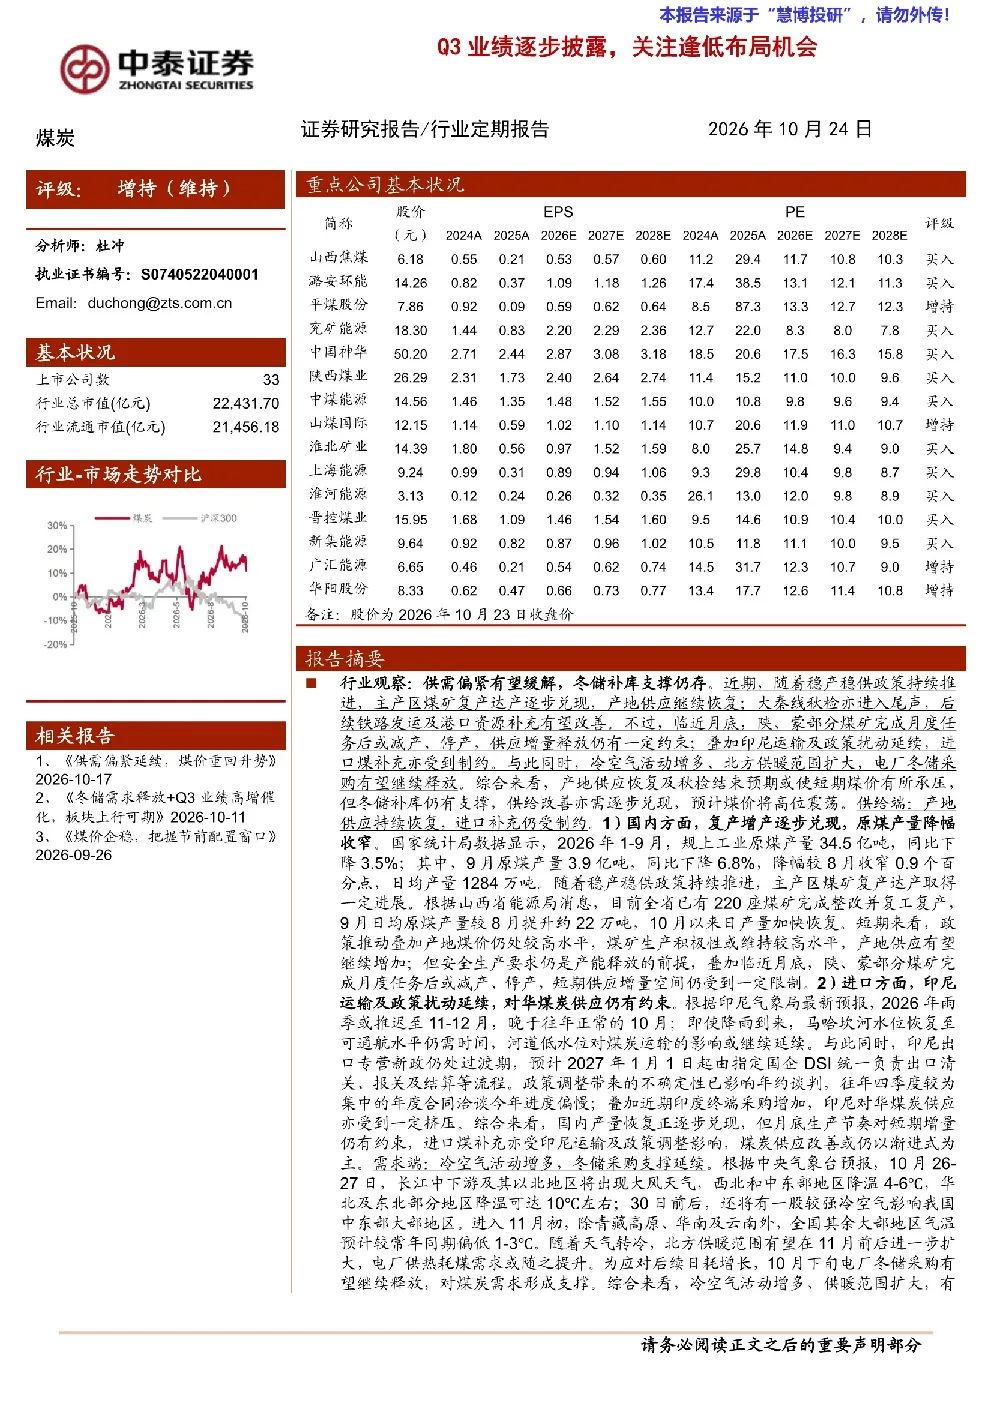
本报告分析了煤炭行业的供需格局、政策影响、需求预期、库存变化及价格跟踪。指出短期煤炭供需偏紧有望缓解,但冬储补库仍存支撑,主产区煤矿复产逐步兑现,产地供应恢复,但月底部分煤矿减产、停产及印尼进口煤补充受限,使短期供应增量存在约束。稳产稳供政策持续推进,煤矿生产积极性较高,但安全生产要求仍是产能释放前提。印尼雨季推迟及出口专营新政过渡期,对华煤炭供应仍有约束。冷空气活动增多,北方供暖范围扩大,电厂冬储采购有望继续释放,电煤需求仍有支撑。秋检逐步进入尾声,北港库存或稳中有升,大秦线检修结束改善铁路发运及港口资源补充。动力煤、炼焦煤、无烟煤及喷吹煤价格均呈现上涨趋势,但下游电厂日耗煤下降,焦炭价格及吨钢利润下降,钢价及高炉开工率下降,甲醇价格、水泥价格指数上涨,水泥熟料产能利用率下降,水泥库容率下降。
煤炭行业的发展趋势如何?
煤炭行业发展趋势显示,国内供需格局向好,地缘冲突升级带动煤炭及煤化工替代需求释放,煤价有望超预期运行。短期内煤炭供需偏紧有望缓解,但冬储补库仍存支撑,供应增量存在约束。政策方面,稳产稳供政策持续推进,但安全生产要求仍是产能释放前提。需求方面,北方供暖范围扩大,电厂冬储采购有望继续释放,电煤需求仍有支撑。价格方面,动力煤、炼焦煤、无烟煤及喷吹煤价格均呈现上涨趋势。但下游行业表现分化,电厂日耗煤下降,焦炭价格及吨钢利润下降,钢价及高炉开工率下降,甲醇价格、水泥价格指数上涨,水泥熟料产能利用率下降,水泥库容率下降。
报告重点分析了哪些方向?
报告重点分析了煤炭行业的供需格局、政策影响、需求预期、库存变化及价格跟踪。在供需格局方面,关注主产区煤矿复产、产地供应恢复及印尼进口煤限制对短期供应的影响。政策影响方面,分析稳产稳供政策及安全生产要求对产能释放的影响,以及印尼雨季推迟及出口专营新政对华煤炭供应的约束。需求预期方面,关注冷空气活动增多、北方供暖范围扩大对电煤需求的影响。库存变化方面,分析秋检结束对北港库存及大秦线发运的影响。价格跟踪方面,监测动力煤、炼焦煤、国际煤价及无烟煤、喷吹煤价格的变动情况。
当前煤炭市场的现状如何?
当前煤炭市场现状显示,短期供需偏紧有望缓解,但冬储补库仍存支撑,产地供应恢复但受限,政策持续推动稳产稳供,安全生产仍是前提,印尼供应受限。需求方面,北方供暖扩大支撑电煤需求,电厂冬储采购有望继续释放。价格方面,动力煤、炼焦煤、无烟煤及喷吹煤价格均上涨,但下游行业表现分化,电厂日耗煤下降,焦炭价格及吨钢利润下降,钢价及高炉开工率下降,甲醇价格、水泥价格指数上涨,水泥熟料产能利用率下降,水泥库容率下降。煤炭板块整体表现劣于大盘,部分个股涨跌幅较大。
研报提示了哪些风险?
研报提示了多项风险,包括政策限价风险,稳产稳供政策及安全生产要求可能限制煤炭价格的上行空间。煤炭进口放量风险,印尼进口煤补充受限可能改变,增加国内供应压力。宏观经济大幅失速下滑风险,可能影响下游行业需求。第三方数据可信性风险,依赖的数据来源可能存在偏差或滞后。研报信息更新不及时风险,市场变化快速,研报内容可能未能及时反映最新动态。