猜你想问
WDC近线硬盘出货增长情况如何?
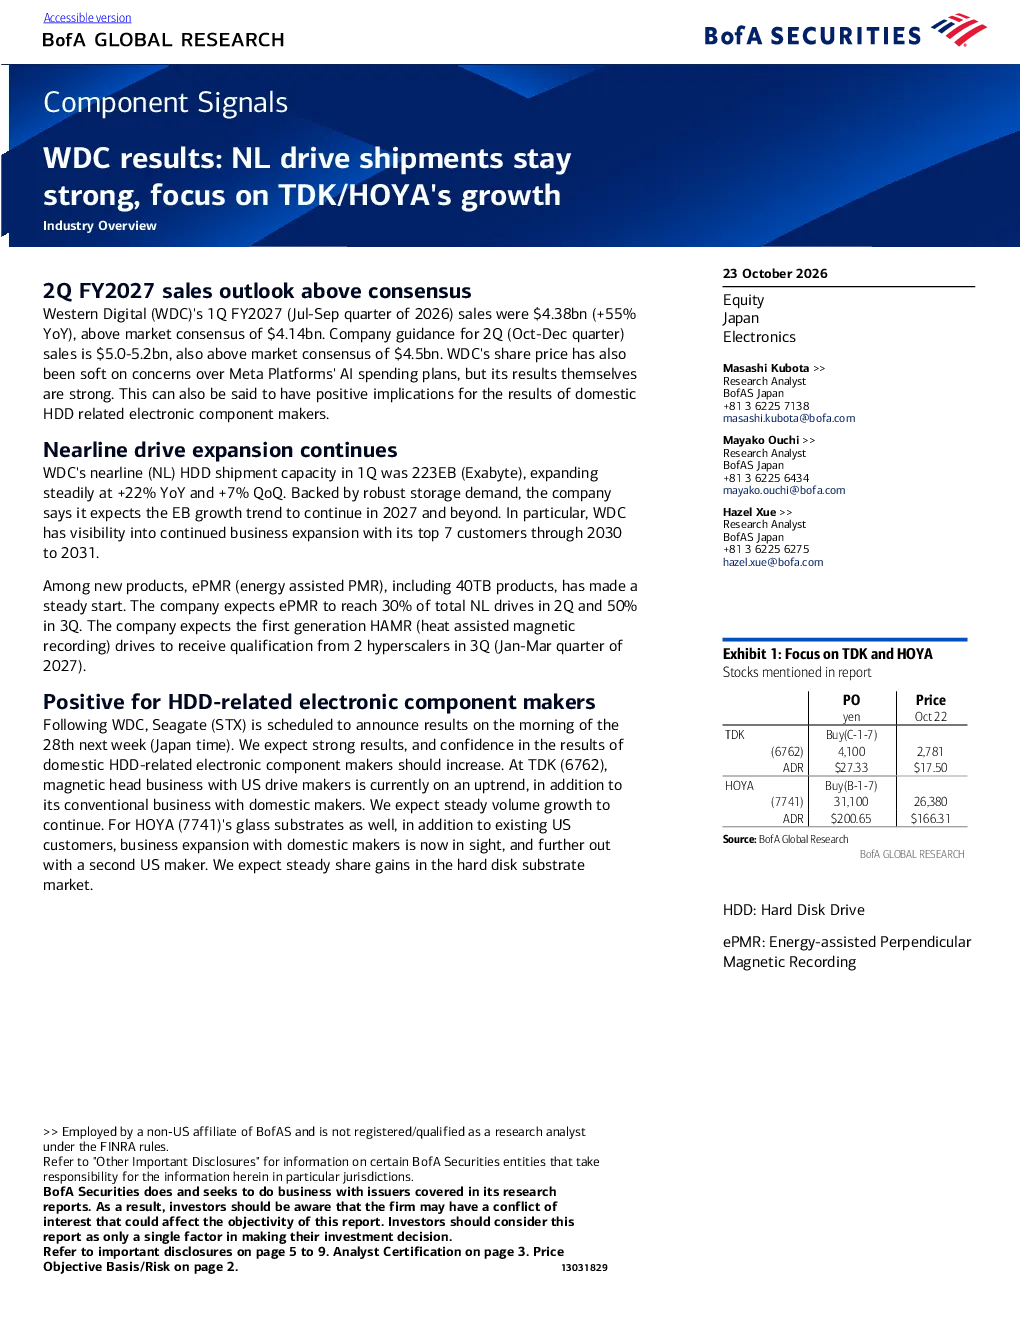
西部数据(WDC)2027财年第一季度销售额同比增长55%,超出市场预期。公司近线(NL)硬盘出货能力稳步扩张,同比增长22%,环比增长7%,并预计持续增长。ePMR产品已平稳起步,预计在第二季度占NL驱动器的30%,第三季度达到50%。第一代HAMR驱动器预计在第三季度获得两家超大规模企业认证。
TDK和HOYA在WDC业绩下的行业发展趋势?
WDC的强劲业绩对国内硬盘电子元件制造商产生积极影响。TDK磁头业务与美国硬盘驱动器制造商合作良好,需求稳定增长。HOYA玻璃基板业务拓展顺利,未来将拓展至另一家美国制造商,市场份额预计稳步增长。
研报重点分析了哪些方面?
研报重点分析了西部数据近线硬盘出货增长情况、ePMR和HAMR产品进展,以及其对TDK和HOYA等国内硬盘电子元件制造商的积极影响。同时,报告还评估了TDK和HOYA的业务增长和盈利前景,并给出了相应的估值目标和主要风险提示。
当前电子设备市场现状如何?
当前电子设备市场,特别是硬盘驱动器领域,呈现增长态势。西部数据作为行业领导者,其业绩表现强劲,推动相关供应链企业如TDK和HOYA的业务发展。ePMR和HAMR等新技术的应用,为行业带来新的增长动力。
研报提示了哪些风险?
研报提示的主要风险包括TDK的电池业务增长放缓、HDD市场库存上升等;以及HOYA的数据中心投资延迟、制造设施建设延误等。这些风险可能影响相关企业的业务增长和盈利前景,需要密切关注市场动态。
你可能感兴趣
组件信号:MLCC生产:维持对村田和TDK的买入评级,基于坚实的盈利支撑
信息技术BofA2024-05-19
LED显示行业保持可观成长,关注优质白马公司
电子设备华创证券2016-12-19
鞍钢(0347.HK)2017:销售量和价格提高的强劲结果; 1H18的盈利前景仍然保持弹性
大华银行2018-08-07
全球宏观外汇周报:重点关注周二官方和汇丰制造业PMI,对数据发出的积极信号依旧保持谨慎乐观
国投中谷期货2014-07-04
中泰食品饮料周报(第33周):周期驱动成长,紧握定价能力强劲的标的
食品饮料中泰证券2017-08-13
通信1H23业绩总结:通信与计算融合,关注新基建和AIGC驱动的结构性成长机会
信息技术国金证券2023-09-02
医药周报:疫苗集中采购政策对疫苗价格和量影响很有限,持续关注后疫情时代下“枢纽性”和内需驱动型板块的成长确定性
医药生物民生证券2020-06-07