猜你想问
ETF资金行为因子如何影响个股选择?
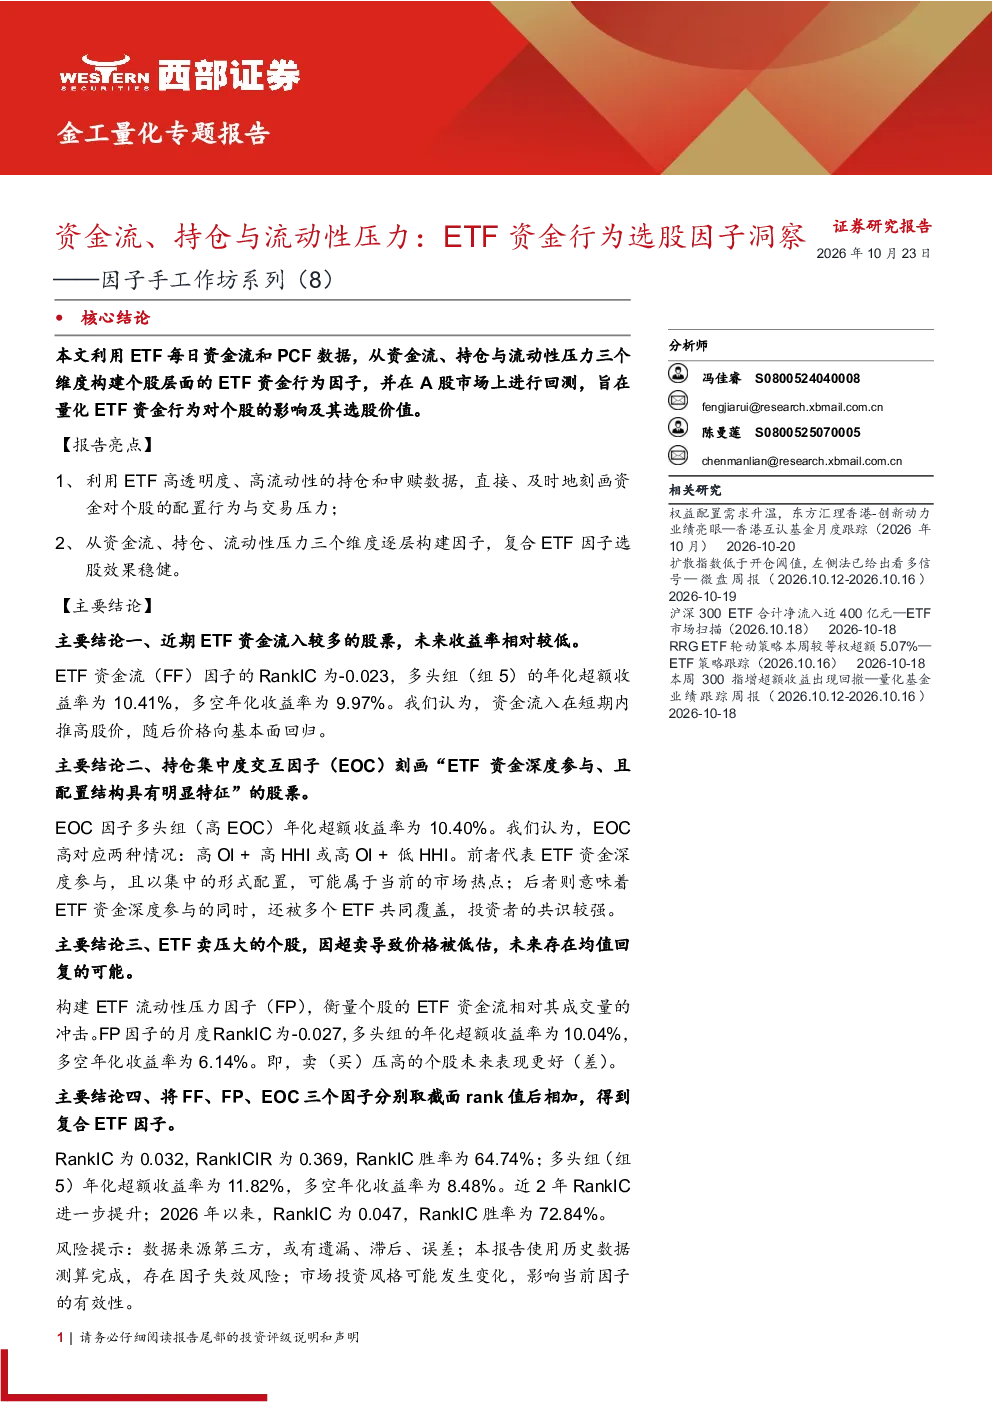
本报告从资金流、持仓与流动性压力三维度构建ETF资金行为因子。研究发现,资金流因子(FF)与未来收益率呈负相关,持仓强度因子(OI)中性化后呈倒U形分布,流动性压力因子(FP)显示卖压高的个股未来表现更好。复合因子RankIC达0.032,多头组年化超额收益率为11.82%,剔除低流动性个股后表现依然稳健。这些因子量化了ETF资金行为对个股的影响,具有选股价值。
ETF资金流呈现怎样的市场特征?
ETF资金流呈现逆向配置特征,且自2024年起呈现趋势追逐特征。资金流入短期内推高股价,但随后价格向基本面回归。ETF持仓强度与市值因子呈正相关,中性化后呈小市值、低估值、低流动性的风格暴露。持仓集中度趋于分散,低HHI意味着市场认可度高,机构共识强;高HHI个股更受益于主题/概念行情。这些特征揭示了ETF资金流的市场行为规律。
报告重点分析了哪些ETF因子?
报告重点分析了ETF资金流因子(FF)、持仓强度因子(OI)、持仓集中度因子(HHI)和流动性压力因子(FP)。其中,FF与未来收益率呈负相关,OI中性化后呈倒U形分布,HHI显示高HHI和低HHI组均有超额收益,FP显示卖压高的个股未来表现更好。此外,报告还构建了EOC因子,并综合FF、FP、EOC构建复合因子,均表现出稳健的选股能力。
当前ETF市场存在哪些现状?
当前ETF市场显示资金流呈现逆向配置和趋势追逐特征,持仓行为倾向于小市值、低估值、低流动性标的,且持仓集中度趋于分散。高HHI个股受益于主题/概念行情,低HHI意味着市场认可度高。流动性压力因子显示卖压是影响未来表现的重要因素。这些现状反映了ETF资金行为的市场规律和投资风格。
本报告存在哪些风险提示?
本报告基于历史数据回测构建的ETF资金行为因子,其未来表现可能受市场环境变化影响。因子分析中部分结果可由反转因子解释,但复合因子仍保留大部分选股能力。此外,因子表现对流动性要求较高,剔除低流动性个股后表现依然稳健,但极端市场情况下因子表现可能波动。投资者在使用时应结合其他分析进行综合判断。