猜你想问
北鼎股份Q3业绩表现如何?
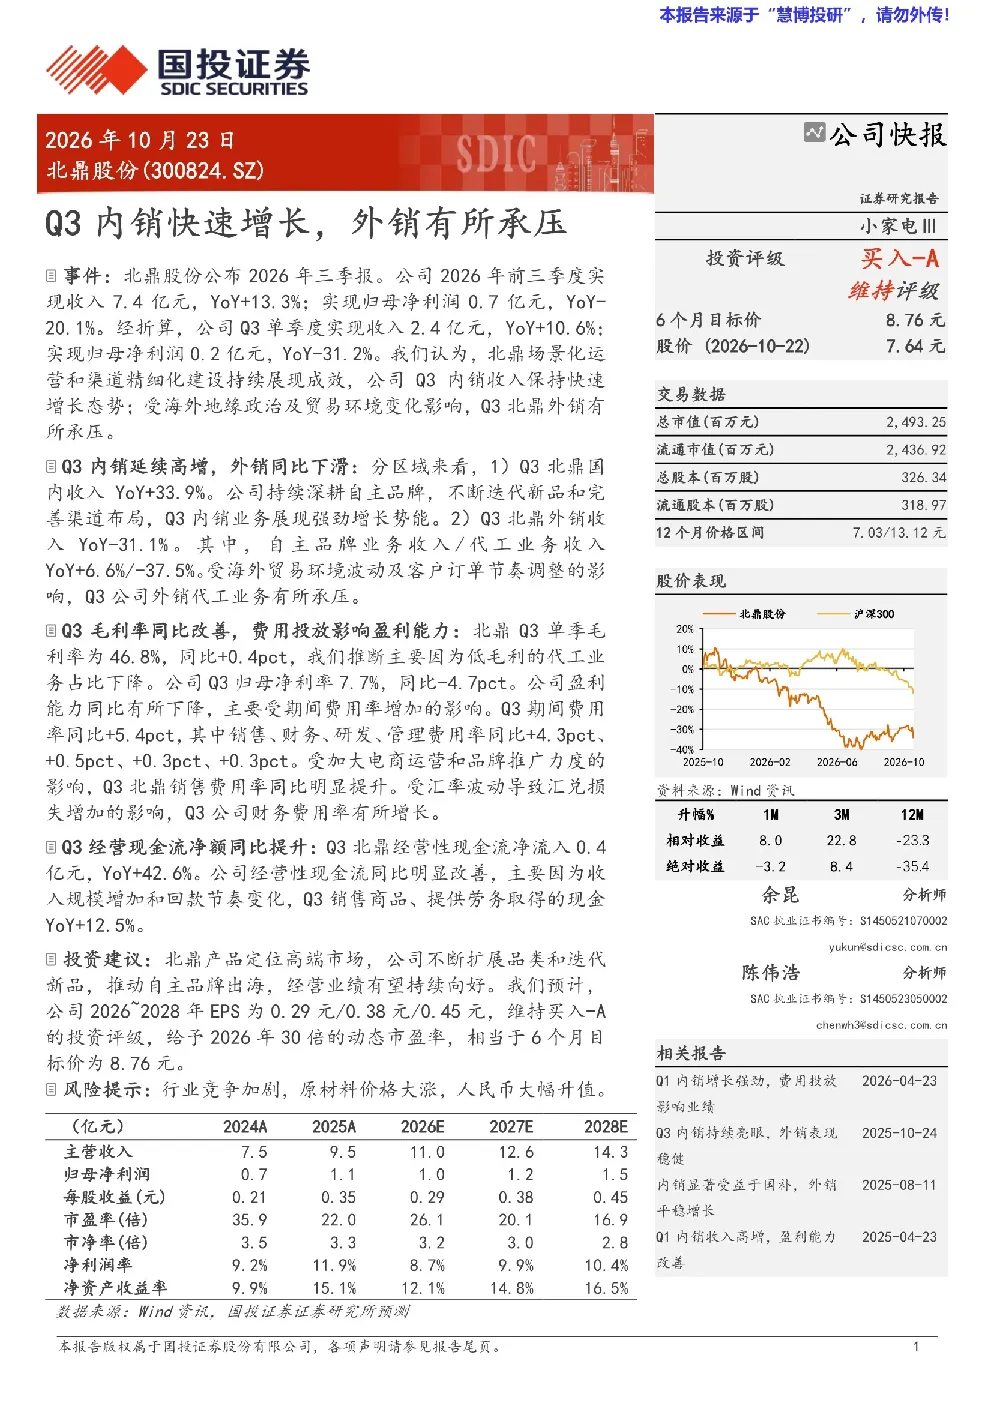
北鼎股份2026年前三季度实现收入7.4亿元,YoY+13.3%;归母净利润0.7亿元,YoY-20.1%。Q3单季度收入2.4亿元,YoY+10.6%;归母净利润0.2亿元,YoY-31.2%。Q3国内收入YoY+33.9%,主要得益于自主品牌深耕和渠道优化;外销收入YoY-31.1%,其中自主品牌YoY+6.6%,代工业务YoY-37.5%,受海外贸易环境及订单节奏影响。
北鼎股份行业发展趋势如何?
北鼎股份所处行业需关注高端市场产品定位,通过扩展品类、迭代新品及自主品牌出海,有望实现业绩持续向好。但需警惕行业竞争加剧、原材料价格大涨、人民币大幅升值等风险因素,这些因素可能对业绩造成不利影响。
北鼎股份报告重点分析了哪些方面?
报告重点分析了北鼎股份内销高增与外销承压的业绩表现,内销增长主要得益于自主品牌深耕和渠道优化,外销下降则受海外贸易环境及订单节奏影响。此外,报告还分析了毛利率改善、费用率上升以及现金流改善等关键财务指标。
当前北鼎股份市场现状如何?
北鼎股份Q3业绩显示内销强劲增长,外销面临压力,毛利率有所提升但净利率下降。公司通过自主品牌发展及渠道优化提升内销表现,但需关注国际市场环境变化对出口业务的影响。整体来看,公司高端市场定位及自主品牌战略是未来发展的关键。
北鼎股份研报有哪些风险提示?
研报提示北鼎股份需关注行业竞争加剧、原材料价格大涨、人民币大幅升值等风险。这些因素可能影响公司业绩表现,尤其是外销业务受国际市场环境影响较大,自主品牌发展仍需持续投入。此外,费用率上升也对盈利能力造成一定压力。
你可能感兴趣
北鼎股份(300824):Q4国补带动内销回暖,外销持续亮眼
国投证券2025-02-25
季报点评:外销增长亮眼,内销有所承压
家用电器国盛证券2024-10-29
2025年三季报点评:内销表现稳健,外销有所承压
华创证券2025-10-24
外销疲弱,内销改善,整体盈利能力有所承压
家用电器财信证券2022-11-02
公司信息更新报告:2024Q3外销延续较高景气,内销仍有所承压
家用电器开源证券2024-10-30
2025年三季报点评:内销经营稳健,外销有所承压
华创证券2025-10-30
内销经营稳健,外销有所承压-2025年三季报点评
华创证券2025-10-30
公司信息更新报告:Q3内销承压、外销向好,看好Q4大促释放需求
家用电器开源证券2023-11-15
北鼎股份(300824.SZ):北鼎中国持续增长,汇兑短期影响盈利
国盛证券2026-10-23
Q3盈利有所承压,关注后续内销业务改善
家用电器财信证券2024-11-07