猜你想问
北鼎股份最新业绩表现如何?
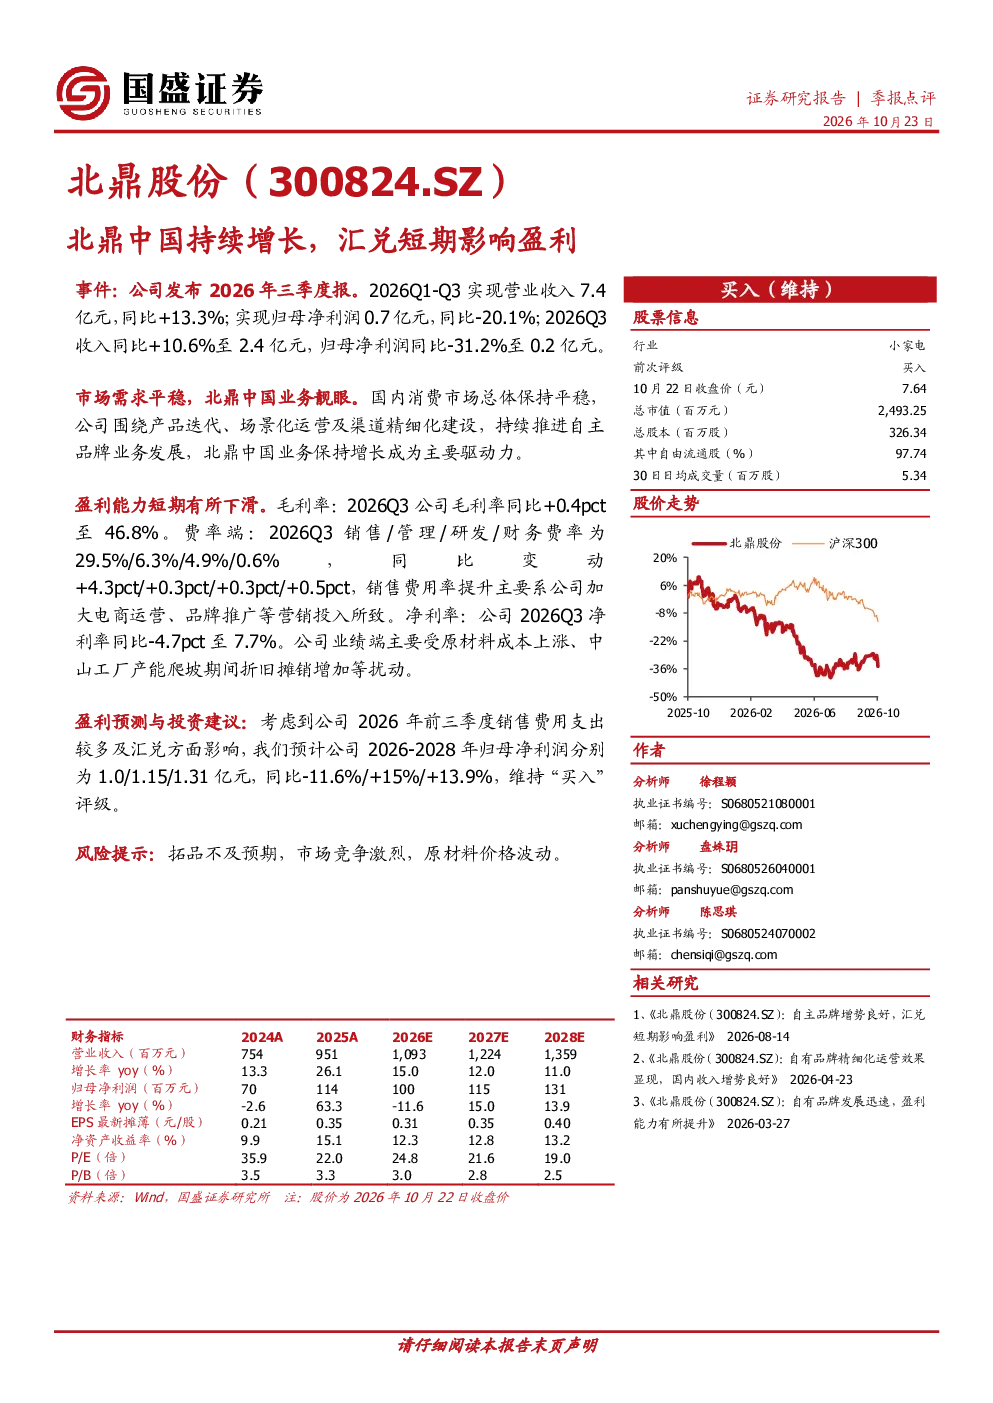
北鼎中国2026年前三季度业绩稳健,国内消费市场平稳,自主品牌业务增长显著。Q1-Q3营收7.4亿元(同比+13.3%),Q3收入2.4亿元(同比+10.6%)。但短期盈利受原材料成本上涨、折旧摊销及营销投入增加影响,Q1-Q3归母净利润0.7亿元(同比-20.1%),Q3净利润0.2亿元(同比-31.2%)。毛利率46.8%(同比+0.4pct),净利率7.7%(同比-4.7pct)。
北鼎股份自主品牌业务增长驱动力是什么?
北鼎股份自主品牌业务增长主要得益于产品迭代、场景化运营及渠道精细化建设。公司通过持续优化产品结构,满足消费者多元化需求;强化场景化运营,提升用户体验;并精细化管理渠道,扩大市场覆盖。这些举措有效推动了业务增长,成为公司主要增长引擎。
北鼎股份短期盈利面临哪些挑战?
北鼎股份短期盈利能力下滑主要受原材料成本上涨、中山工厂产能爬坡期间折旧摊销增加及营销投入加大等因素影响。原材料成本上涨直接压缩利润空间,折旧摊销增加增加固定费用负担,营销投入加大提升销售费用率(提升4.3pct),共同导致短期盈利能力有所下滑。
北鼎股份所在赛道发展趋势如何?
北鼎股份所处赛道为国内消费市场,整体保持平稳增长态势。自主品牌化、产品高端化、渠道多元化成为行业发展趋势。消费者对品牌、品质和服务的需求不断提升,推动企业通过产品创新和精细化运营提升竞争力。市场竞争激烈,但头部企业凭借品牌和渠道优势仍能保持增长。
北鼎股份面临哪些风险提示?
北鼎股份面临的主要风险包括拓品不及预期、市场竞争激烈、原材料价格波动等。拓品若未能满足市场需求,可能影响收入增长;市场竞争加剧可能压缩利润空间;原材料价格波动直接影响成本端,增加经营不确定性。公司需密切关注市场变化,加强风险管理。
你可能感兴趣
北鼎股份2022H1快报点评:疫情冲击影响盈利
中泰证券2022-07-21
汇兑损益影响短期业绩,数据中心和充电桩业务持续增长
电气设备华创证券2018-04-26
2018年一季报点评:收入高增长,转固、汇兑短期影响盈利
建筑建材西南证券2018-04-27
海尔智家2024年报点评:汇兑+短期费用影响盈利
家用电器华安证券2025-03-28
长虹美菱(000521.SZ):Q3收入阶段承压,研发投入和汇兑影响短期盈利能力
国投证券2025-11-03
海外市场短期波动,汇兑损益影响盈利能力2026年中报点评
食品饮料财信证券2026-08-18
自主品牌增势良好,汇兑短期影响盈利
家用电器国盛证券2026-08-14
2026年中报点评:汇兑短期影响盈利,光学平台业务拓展顺利
医药生物东吴证券2026-08-23
2026年中报点评 汇兑短期影响盈利 光学平台业务拓展顺利
未知机构2026-08-24
北鼎股份23H1业绩快报点评:自主品牌表现弱势,效率改善盈利恢复
德邦证券2023-07-20