猜你想问
宏观状态增强风险平价策略的核心内容是什么?
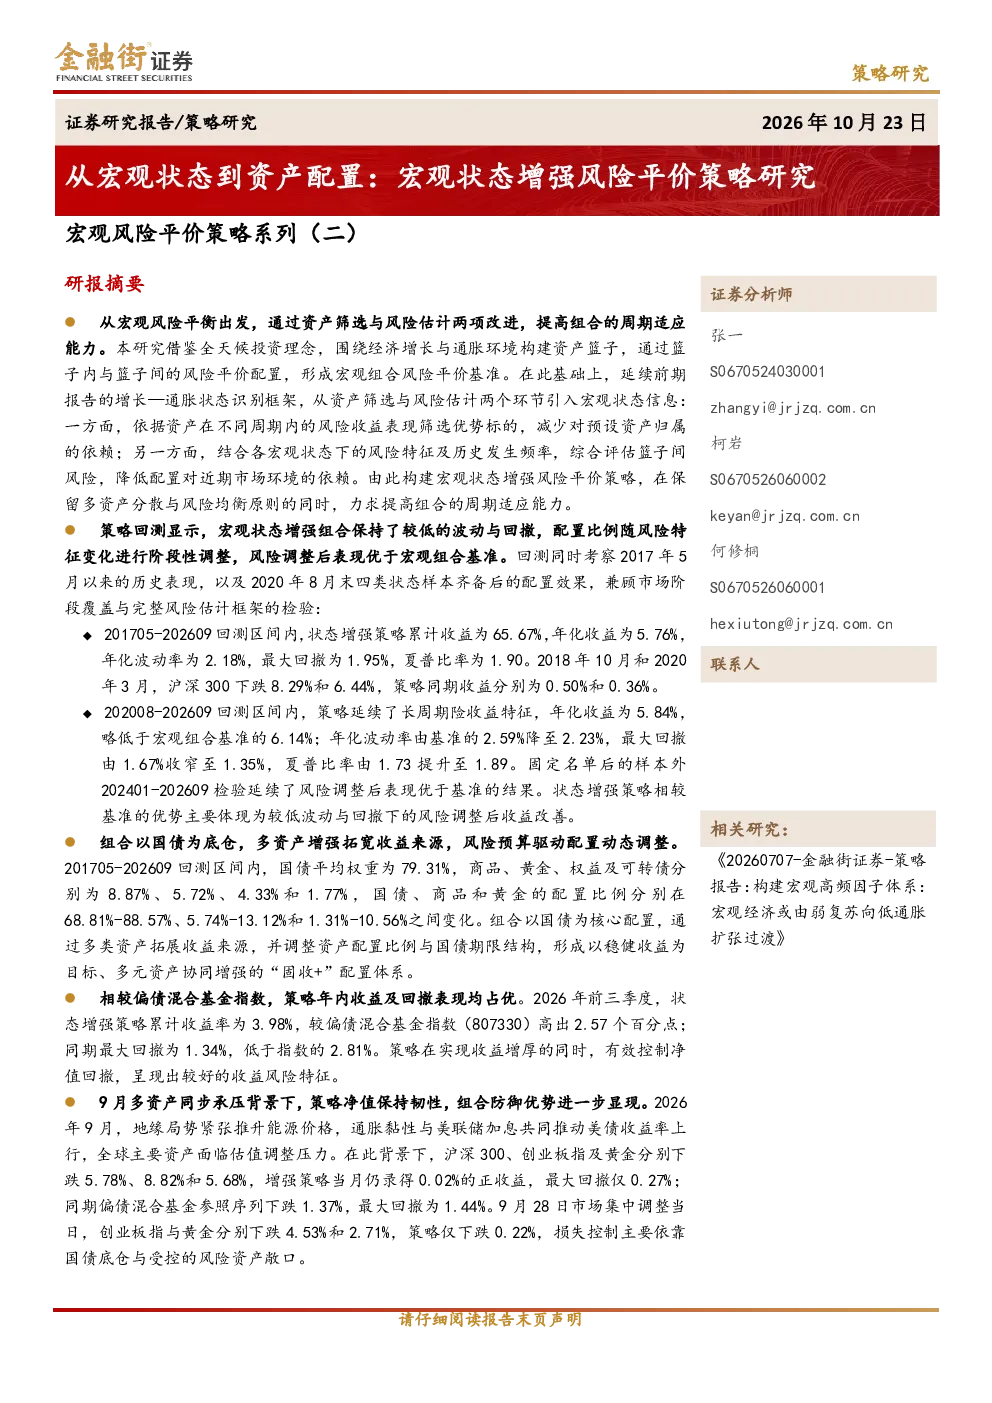
本报告提出宏观状态增强风险平价策略,旨在提高组合的周期适应能力。策略通过两层风险平价配置:篮子内配置和篮子间配置。篮子内配置依据资产在不同宏观状态下的风险收益表现筛选优势标的,构建四个周期资产篮子;篮子间配置则结合各宏观状态下的风险特征及历史发生频率,综合评估不同宏观环境下的风险,进行风险平价配置。
宏观状态增强风险平价策略的行业发展趋势如何?
报告采用增长—通胀二维四象限框架识别宏观状态,并基于此构建四个宏观资产篮子。通过周期优势资产筛选,形成四个周期的优势资产篮子,作为后续宏观状态强化配置的基础。该策略有效提高了组合的周期适应能力,在保留多资产分散与风险均衡原则的同时,实现了较低的波动与回撤,以及更好的风险调整后收益。
报告重点分析了哪些方向?
报告重点分析了宏观状态增强风险平价策略的设计与实践,以及其在全历史区间(20170531-20260930)与四状态完备区间(20200831-20260930)的表现。策略以四个周期子组合作为配置单元,结合历史宏观状态分布估计综合风险矩阵,在各篮子目标风险贡献均为25%的约束下确定资金权重。
当前市场现状如何?
报告分别考察了全历史区间与四状态完备区间的策略表现,结果显示宏观状态增强策略在波动、回撤及风险调整后收益方面均有改善。样本外表现(202401-202609)延续了四状态完备区间的主要特征,与偏债混合基金对比,收益更高且最大回撤更低。在极端压力情形下,策略表现也优于偏债混合基金指数。
该策略存在哪些风险提示?
宏观状态增强风险平价策略依赖于宏观状态识别的准确性,若宏观状态判断出现偏差,可能影响策略效果。此外,策略涉及多资产配置,需关注各资产间的相关性变化,以及市场极端情况下的流动性风险。投资者应结合自身风险承受能力进行配置决策。
你可能感兴趣
指数化配置系列研究(3):从MAA到DAA,资产配置不止均值方差和风险平价
金融西部证券2025-06-06
资管趋势研究系列(二):从“全天候”到风险平价,思考和展望
国泰君安证券2020-03-12
从数量分散到风险分散:ETF多资产配置研究——基于特征值有效风险维度识别与风险平价的组合构建与回测
源达信息2026-07-29
量化资产配置系列报告:从不同维度和角度探索风险平价资产配置方法的稳定性
爱建证券2018-11-14
宏观风险平价策略系列(一):宏观状态识别与周期定位:构建宏观高频因子体系:宏观经济或由弱复苏向低通胀扩张过渡
金融街证券2026-07-07
资产配置研究系列之一:风险平价模型与条件风险价值模型的应用
东证期货2017-05-02
大类资产配置量化模型研究系列之八:宏观风险配置方法思考:以风险平价和风险最小化为例
国泰君安证券2024-05-29
花旗全球资产配置:2026年7月观点——从点球到宏观风险
花旗2026-07-24
国泰海通可持续金融研究从边缘叙事到关键定价气候风险重塑资产配置逻辑
未知机构2026-09-18
可持续金融研究从边缘叙事到关键定价气候风险重塑资产配置逻辑
未知机构2026-09-18