猜你想问
9月煤炭进口数据具体表现如何?
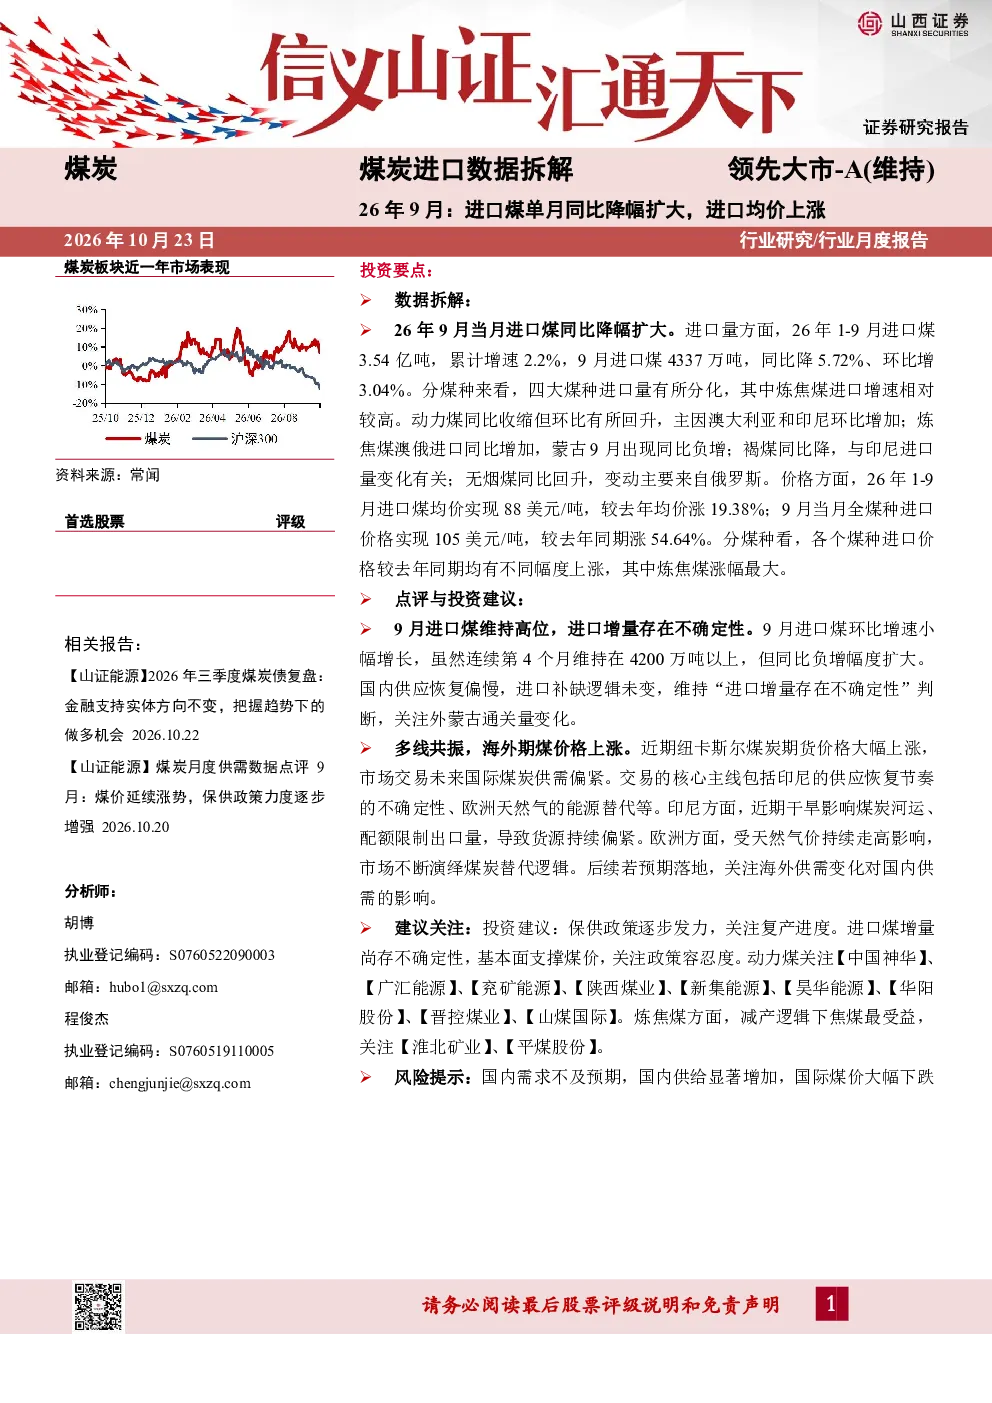
2026年9月煤炭进口量4337万吨,同比降5.72%,环比增3.04%。1-9月累计进口3.54亿吨,增速2.2%。分煤种看,炼焦煤进口增速较高,动力煤同比收缩但环比回升主要因澳印尼进口增加,澳俄炼焦煤进口同比增加,蒙古9月同比负增长,褐煤同比降与印尼进口量变化有关,无烟煤同比回升主要来自俄罗斯。价格方面,1-9月均价88美元/吨,同比涨19.38%;9月当月全煤种进口价格105美元/吨,同比涨54.64%,炼焦煤涨幅最大。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势需关注印尼供应恢复节奏、欧洲能源替代进程及国内供需变化。印尼供应恢复不确定性影响国际煤价,欧洲天然气替代推动能源需求变化,国内供应恢复偏慢则支撑进口补缺逻辑。纽卡斯尔煤炭期货价格上涨反映市场对未来供需偏紧的交易情绪。
本报告重点分析了哪些方向?
本报告重点分析了2026年9月煤炭进口数据,包括进口量同比环比变化、分煤种进口情况、进口均价涨跌及原因。同时分析了国内供应恢复情况、国际煤价走势及投资建议,建议关注动力煤(中国神华、广汇能源等)和炼焦煤(淮北矿业、平煤股份等)相关公司,并提示需关注外蒙古通关量变化。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为进口煤维持高位但增量不确定性增加,环比增速虽增但同比降幅扩大。国内供应恢复偏慢支撑进口补缺逻辑,国际煤价受多因素共振上涨。印尼供应恢复节奏、欧洲能源替代及国内供需变化是影响市场的主要变量。
本报告有哪些风险提示?
本报告提示需关注国内需求不及预期、国内供给显著增加及国际煤价大幅下跌等风险。国内需求变化直接影响煤炭消费量,供给增加可能改变市场供需格局,国际煤价大幅波动则对相关企业经营带来不确定性。需综合考量这些因素进行投资决策。
你可能感兴趣
煤炭进口数据拆解:26年8月:进口煤同比小幅回落,增量存在不确定性
化石能源山西证券2026-09-22
煤炭进口数据拆解:26年1-2月:海外局势复杂,进口煤有望收缩
化石能源山西证券2026-03-26
煤炭进口数据拆解:26年6月:进口煤量价齐升,填补国内缺口
化石能源山西证券2026-07-21
煤炭进口数据拆解:26年4月:印尼资源民族主义升级,低卡煤进口有望继续收缩
化石能源山西证券2026-05-26
煤炭进口数据拆解:26年7月:进口补缺,关注进口端不确定性对焦煤价格的影响
化石能源山西证券2026-08-25
煤炭进口数据拆解26年7月:进口补缺,关注进口端不确定性对焦煤价格的影响
化石能源山证证券2026-08-26
煤炭进口数据拆解:9月印尼高低卡价差走扩,俄煤进口量环比降低
化石能源山西证券2022-10-26
煤炭进口数据拆解:9月进口量增长,分煤种结构性分化
化石能源山西证券2024-11-07
煤炭进口数据拆解:9月进口量环比降低,海外价格呈上涨趋势
化石能源山西证券2023-10-24
煤炭进口数据拆解:25年9月国内煤价上涨带动进口量提升
化石能源山西证券2025-10-23