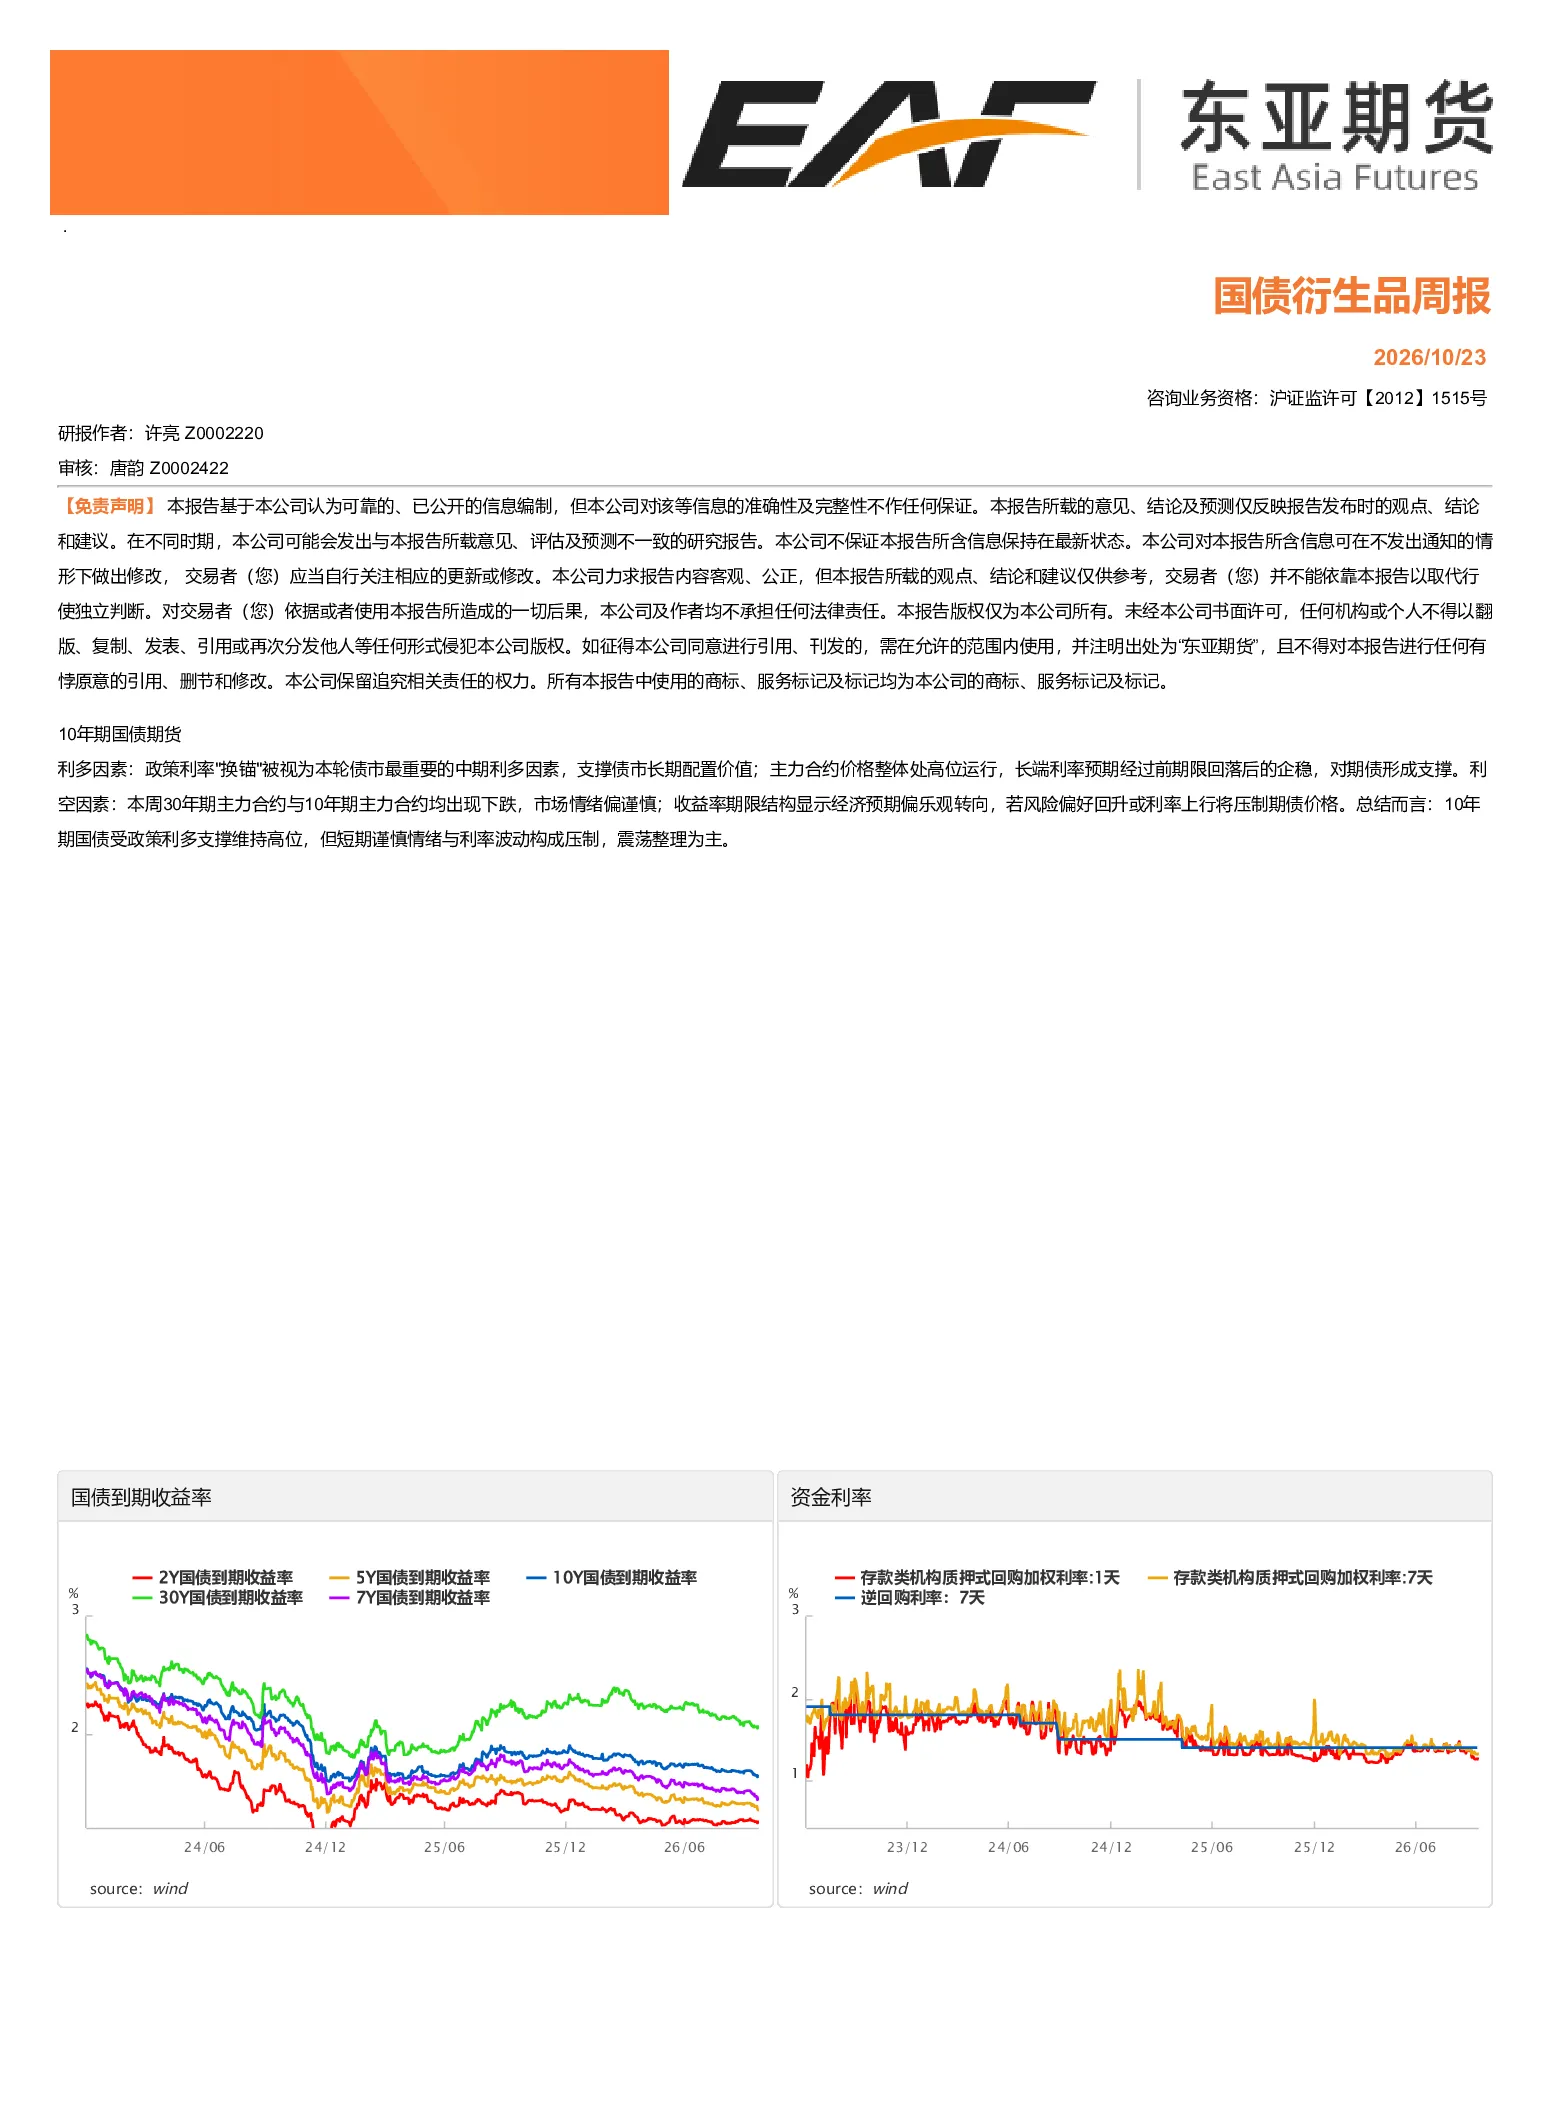
10年期国债期货受政策利多支撑维持高位,但短期谨慎情绪与利率波动构成压制,震荡整理为主。
核心观点:
- 政策利率"换锚"被视为本轮债市最重要的中期利多因素,支撑债市长期配置价值。
- 主力合约价格整体处高位运行,长端利率预期经过前期限回落后的企稳,对期债形成支撑。
- 本周30年期主力合约与10年期主力合约均出现下跌,市场情绪偏谨慎。
- 收益率期限结构显示经济预期偏乐观转向,若风险偏好回升或利率上行将压制期债价格。
关键数据:
- 国债到期收益率:2年期2.13%,5年期2.35%,10年期2.51%,30年期3.12%,7年期2.48%。
- 资金利率:存款类机构质押式回购加权利率1天1.23%,7天1.23%。
- 国债期限利差:7Y-2Y 60bp,30Y-7Y 100bp。
- 国债期货持仓:2年期10万手,5年期20万手,10年期30万手,30年期40万手。
- 国债期货成交:2年期5万手,5年期15万手,10年期20万手,30年期25万手。
- 国债期货基差:2年期-0.5元,5年期-0.25元,10年期-10元,30年期-10元。
- 国债期货跨期价差:2年期-0.2元,5年期-0.5元,10年期-0.5元,30年期-10元。
- 跨品种价差:TS4-T 30元,T3-TL 20元。
研究结论:
10年期国债期货短期面临谨慎情绪和利率波动的压制,但长期受政策利多支撑,预计震荡整理为主。