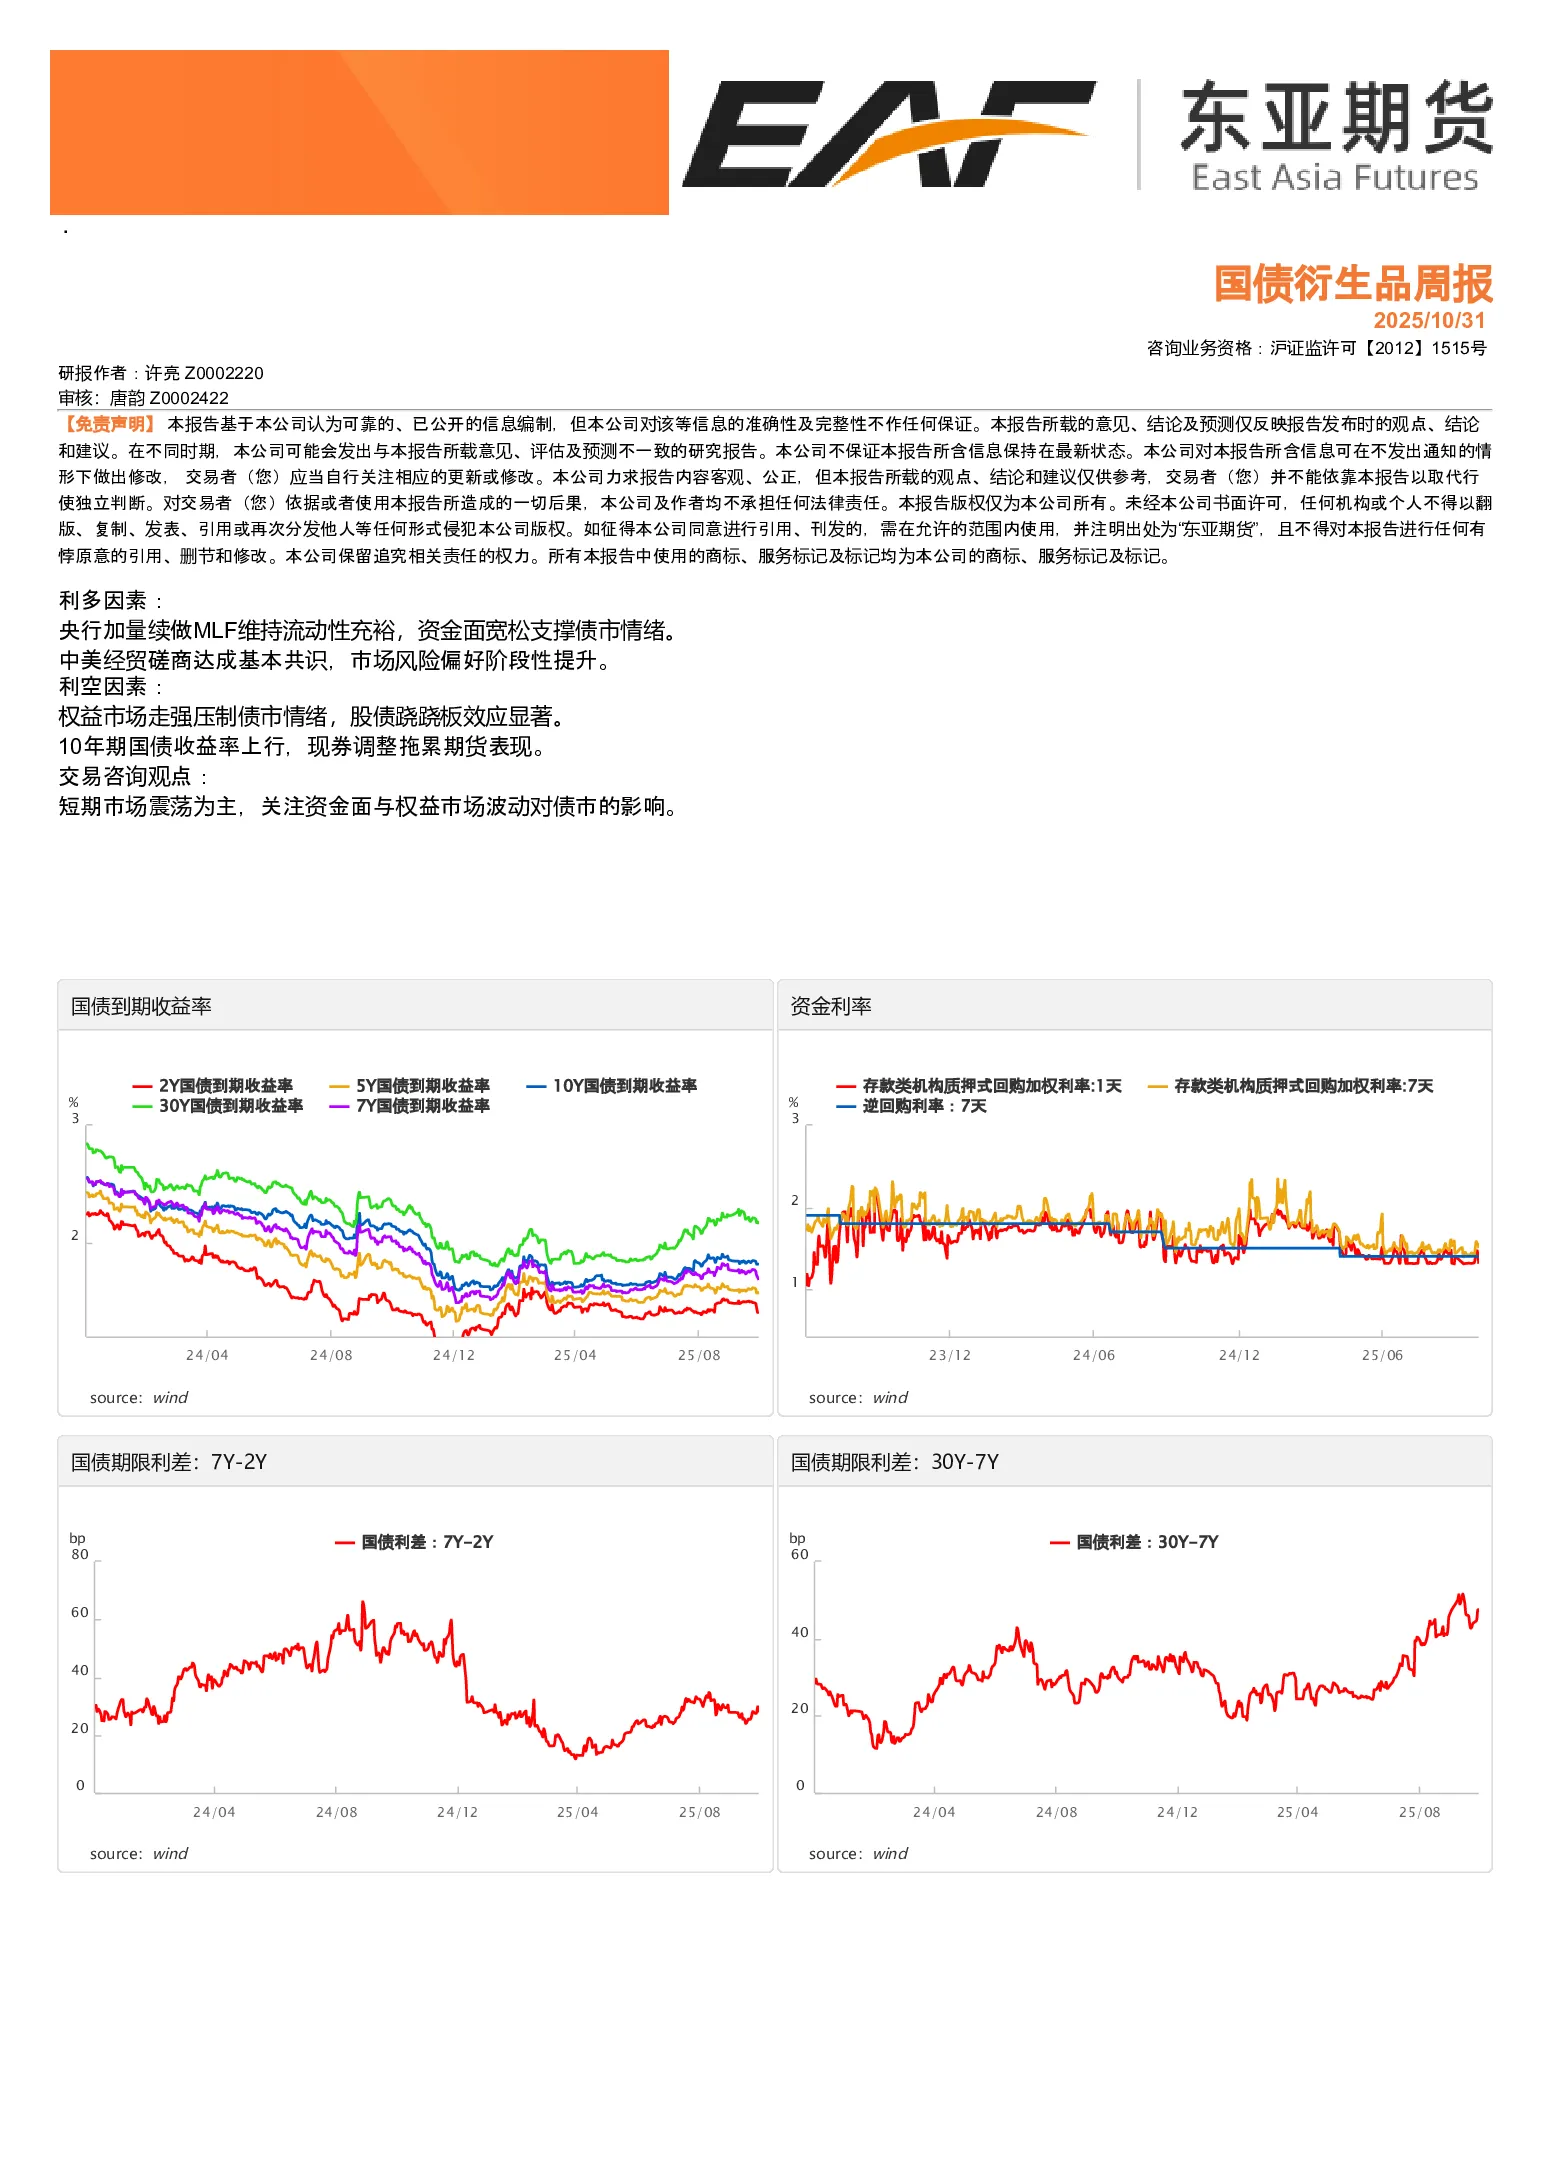
利多因素方面,央行加量续做MLF维持流动性充裕,资金面宽松支撑债市情绪;中美经贸磋商达成基本共识,市场风险偏好阶段性提升。利空因素方面,权益市场走强压制债市情绪,股债跷跷板效应显著;10年期国债收益率上行,现券调整拖累期货表现。
短期市场震荡为主,关注资金面与权益市场波动对债市的影响。国债到期收益率方面,2年期、5年期、10年期、30年期及7年期国债收益率分别为[数据缺失],整体呈现[趋势描述]。资金利率方面,存款类机构质押式回购加权利率(1天、7天)分别为[数据缺失],逆回购利率(7天)为[数据缺失],显示资金面[宽松/紧缩]。
国债期限利差方面,7Y-2Y利差为[数据缺失],30Y-7Y利差为[数据缺失],反映[市场预期]。国债期货持仓方面,2年期、5年期、10年期、30年期国债期货持仓分别为[数据缺失],显示[市场情绪]。国债期货成交方面,2年期、5年期、10年期、30年期国债期货成交量为[数据缺失]。
国债期货基差方面,2年期、5年期、10年期、30年期国债期货当季合约基差分别为[数据缺失],显示[现货与期货价差关系]。国债期货跨期价差方面,2年期、5年期、10年期、30年期国债期货当季-下季跨期价差分别为[数据缺失],反映[合约间价差]。TS4-T与T3-TL跨品种价差分别为[数据缺失],显示[跨品种套利机会]。