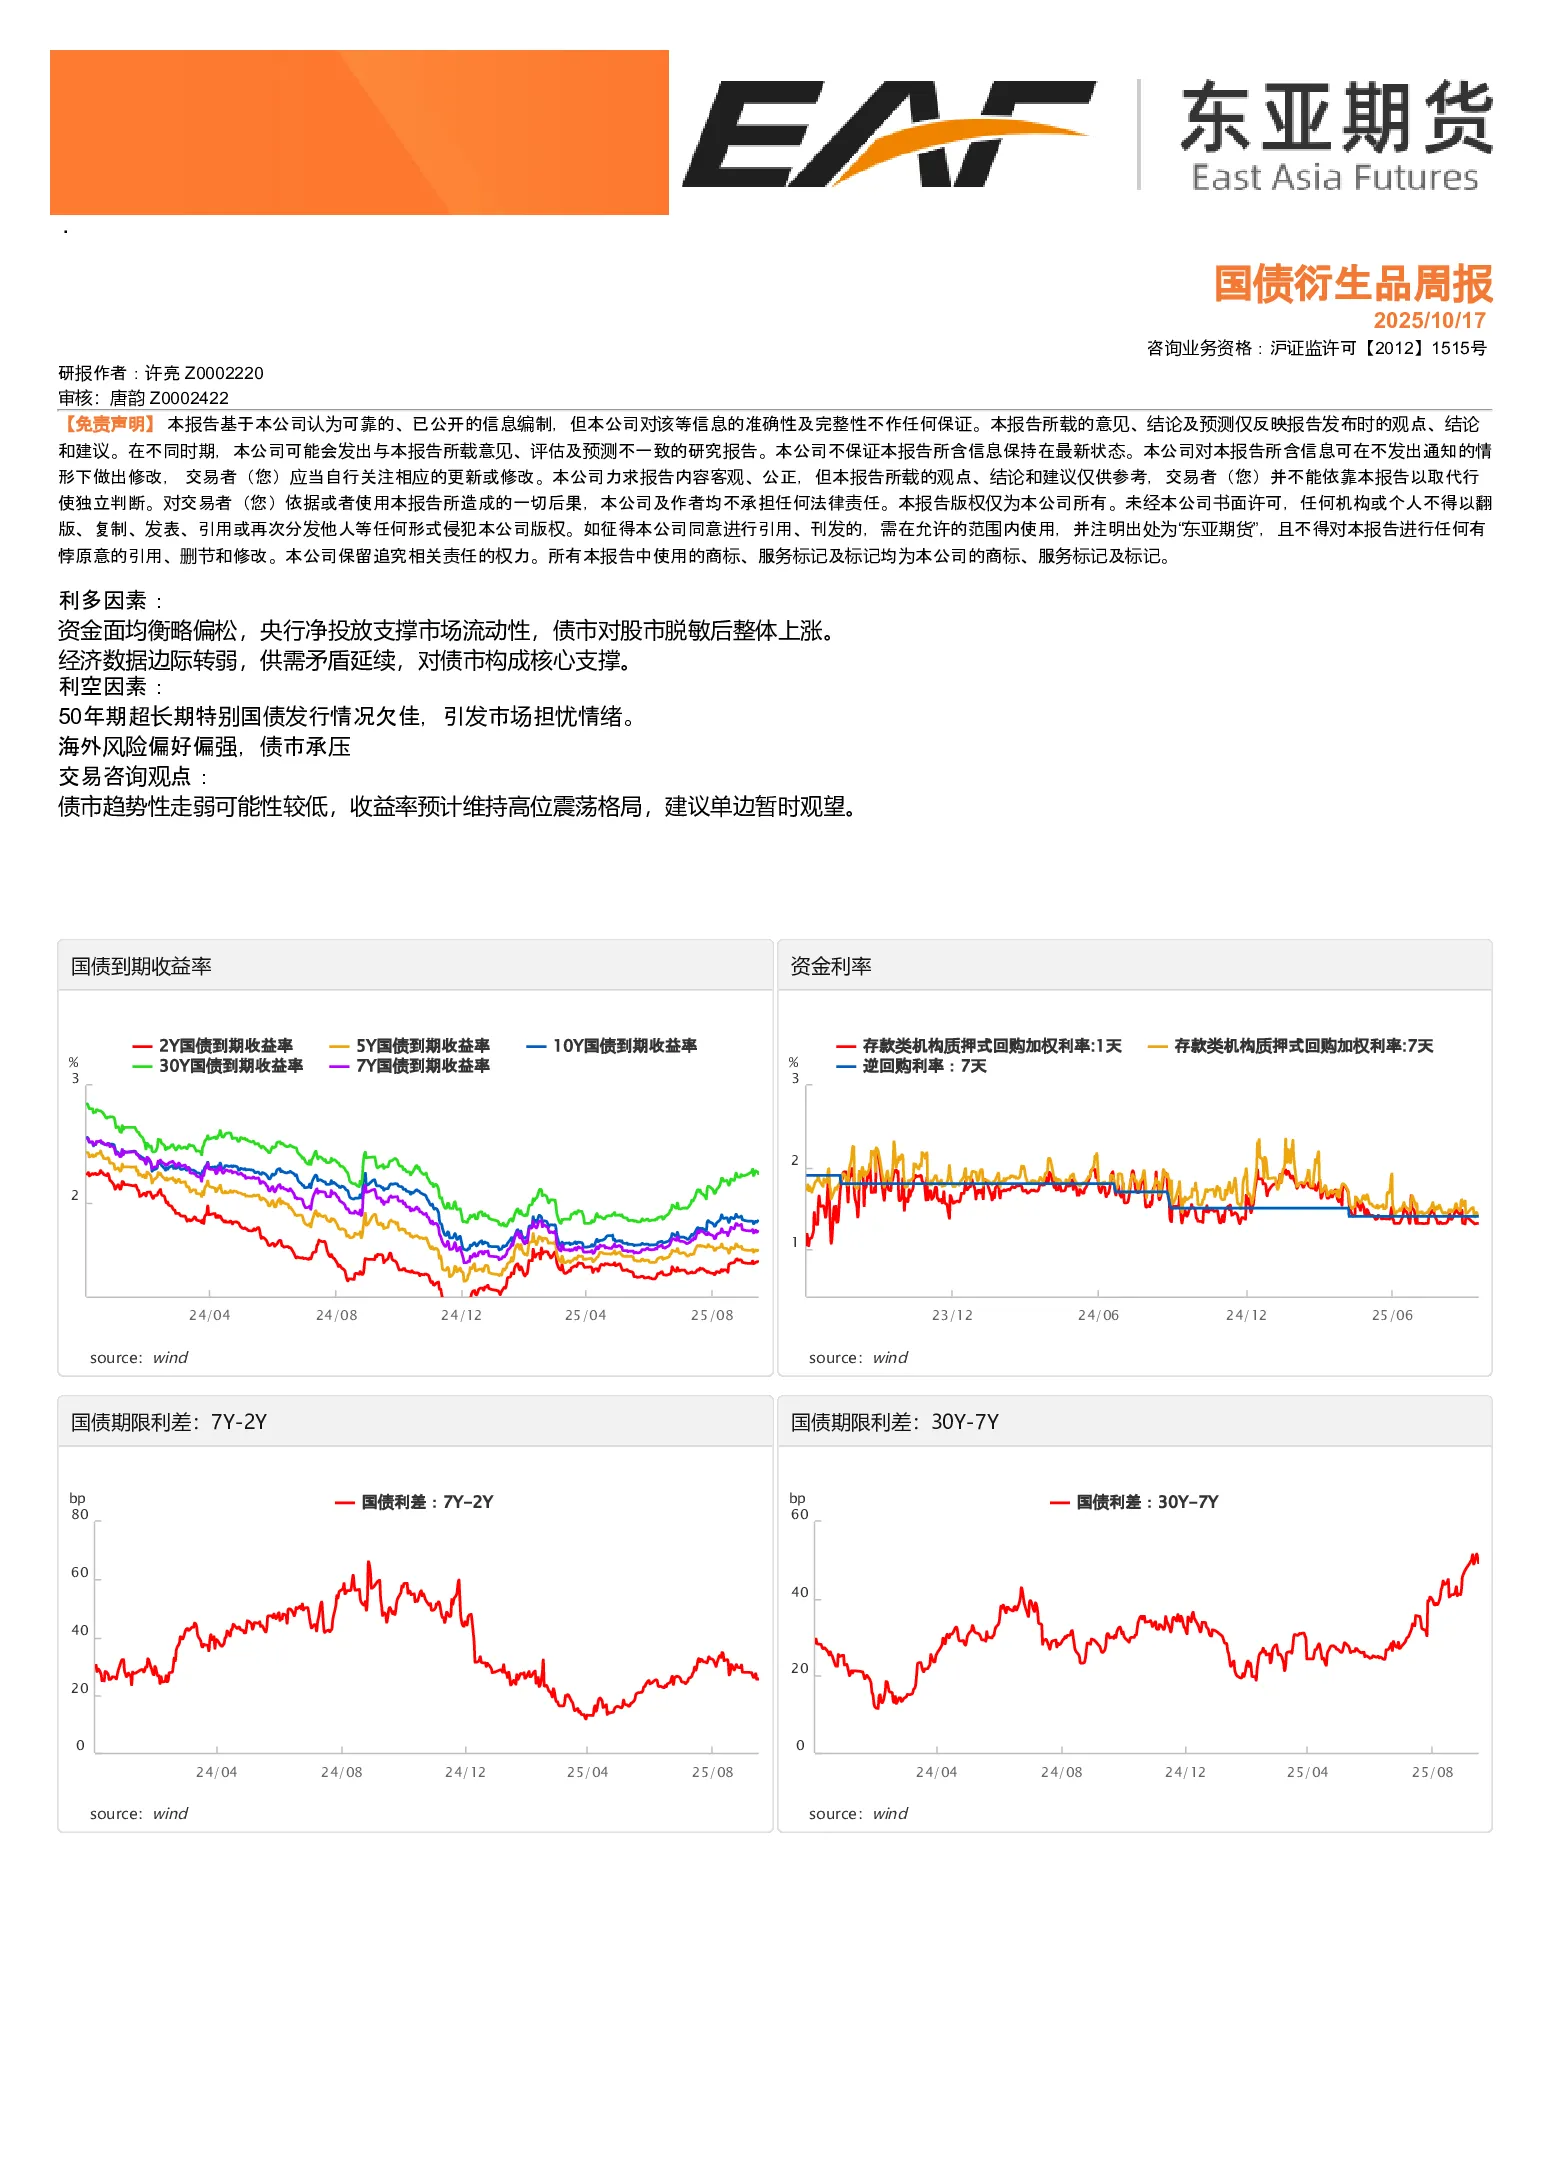
利多因素方面,资金面均衡略偏松,央行净投放支撑市场流动性,债市对股市脱敏后整体上涨。经济数据边际转弱,供需矛盾延续,对债市构成核心支撑。利空因素方面,50年期超长期特别国债发行情况欠佳,引发市场担忧情绪。海外风险偏好偏强,债市承压。
交易咨询观点认为,债市趋势性走弱可能性较低,收益率预计维持高位震荡格局,建议单边暂时观望。
关键数据显示:
- 国债到期收益率:2年期、5年期、10年期、30年期国债到期收益率分别为[数据缺失],7年期国债到期收益率[数据缺失]。
- 资金利率:存款类机构质押式回购加权利率(1天、7天)、逆回购利率(7天)分别为[数据缺失]。
- 国债期限利差:7Y-2Y国债期限利差为[数据缺失],30Y-7Y国债期限利差为[数据缺失]。
- 国债期货持仓:2年期、5年期、10年期、30年期国债期货持仓分别为[数据缺失]。
- 国债期货成交:2年期、5年期、10年期、30年期国债期货成交分别为[数据缺失]。
- 国债期货基差:2年期、5年期、10年期、30年期国债期货当季合约基差分别为[数据缺失]。
- 国债期货跨期价差:2年期、5年期、10年期、30年期国债期货当季-下季跨期价差分别为[数据缺失]。
- 跨品种价差:TS4-T、T3-TL跨品种价差分别为[数据缺失]。
研究结论:债市短期维持高位震荡格局,建议单边暂时观望。