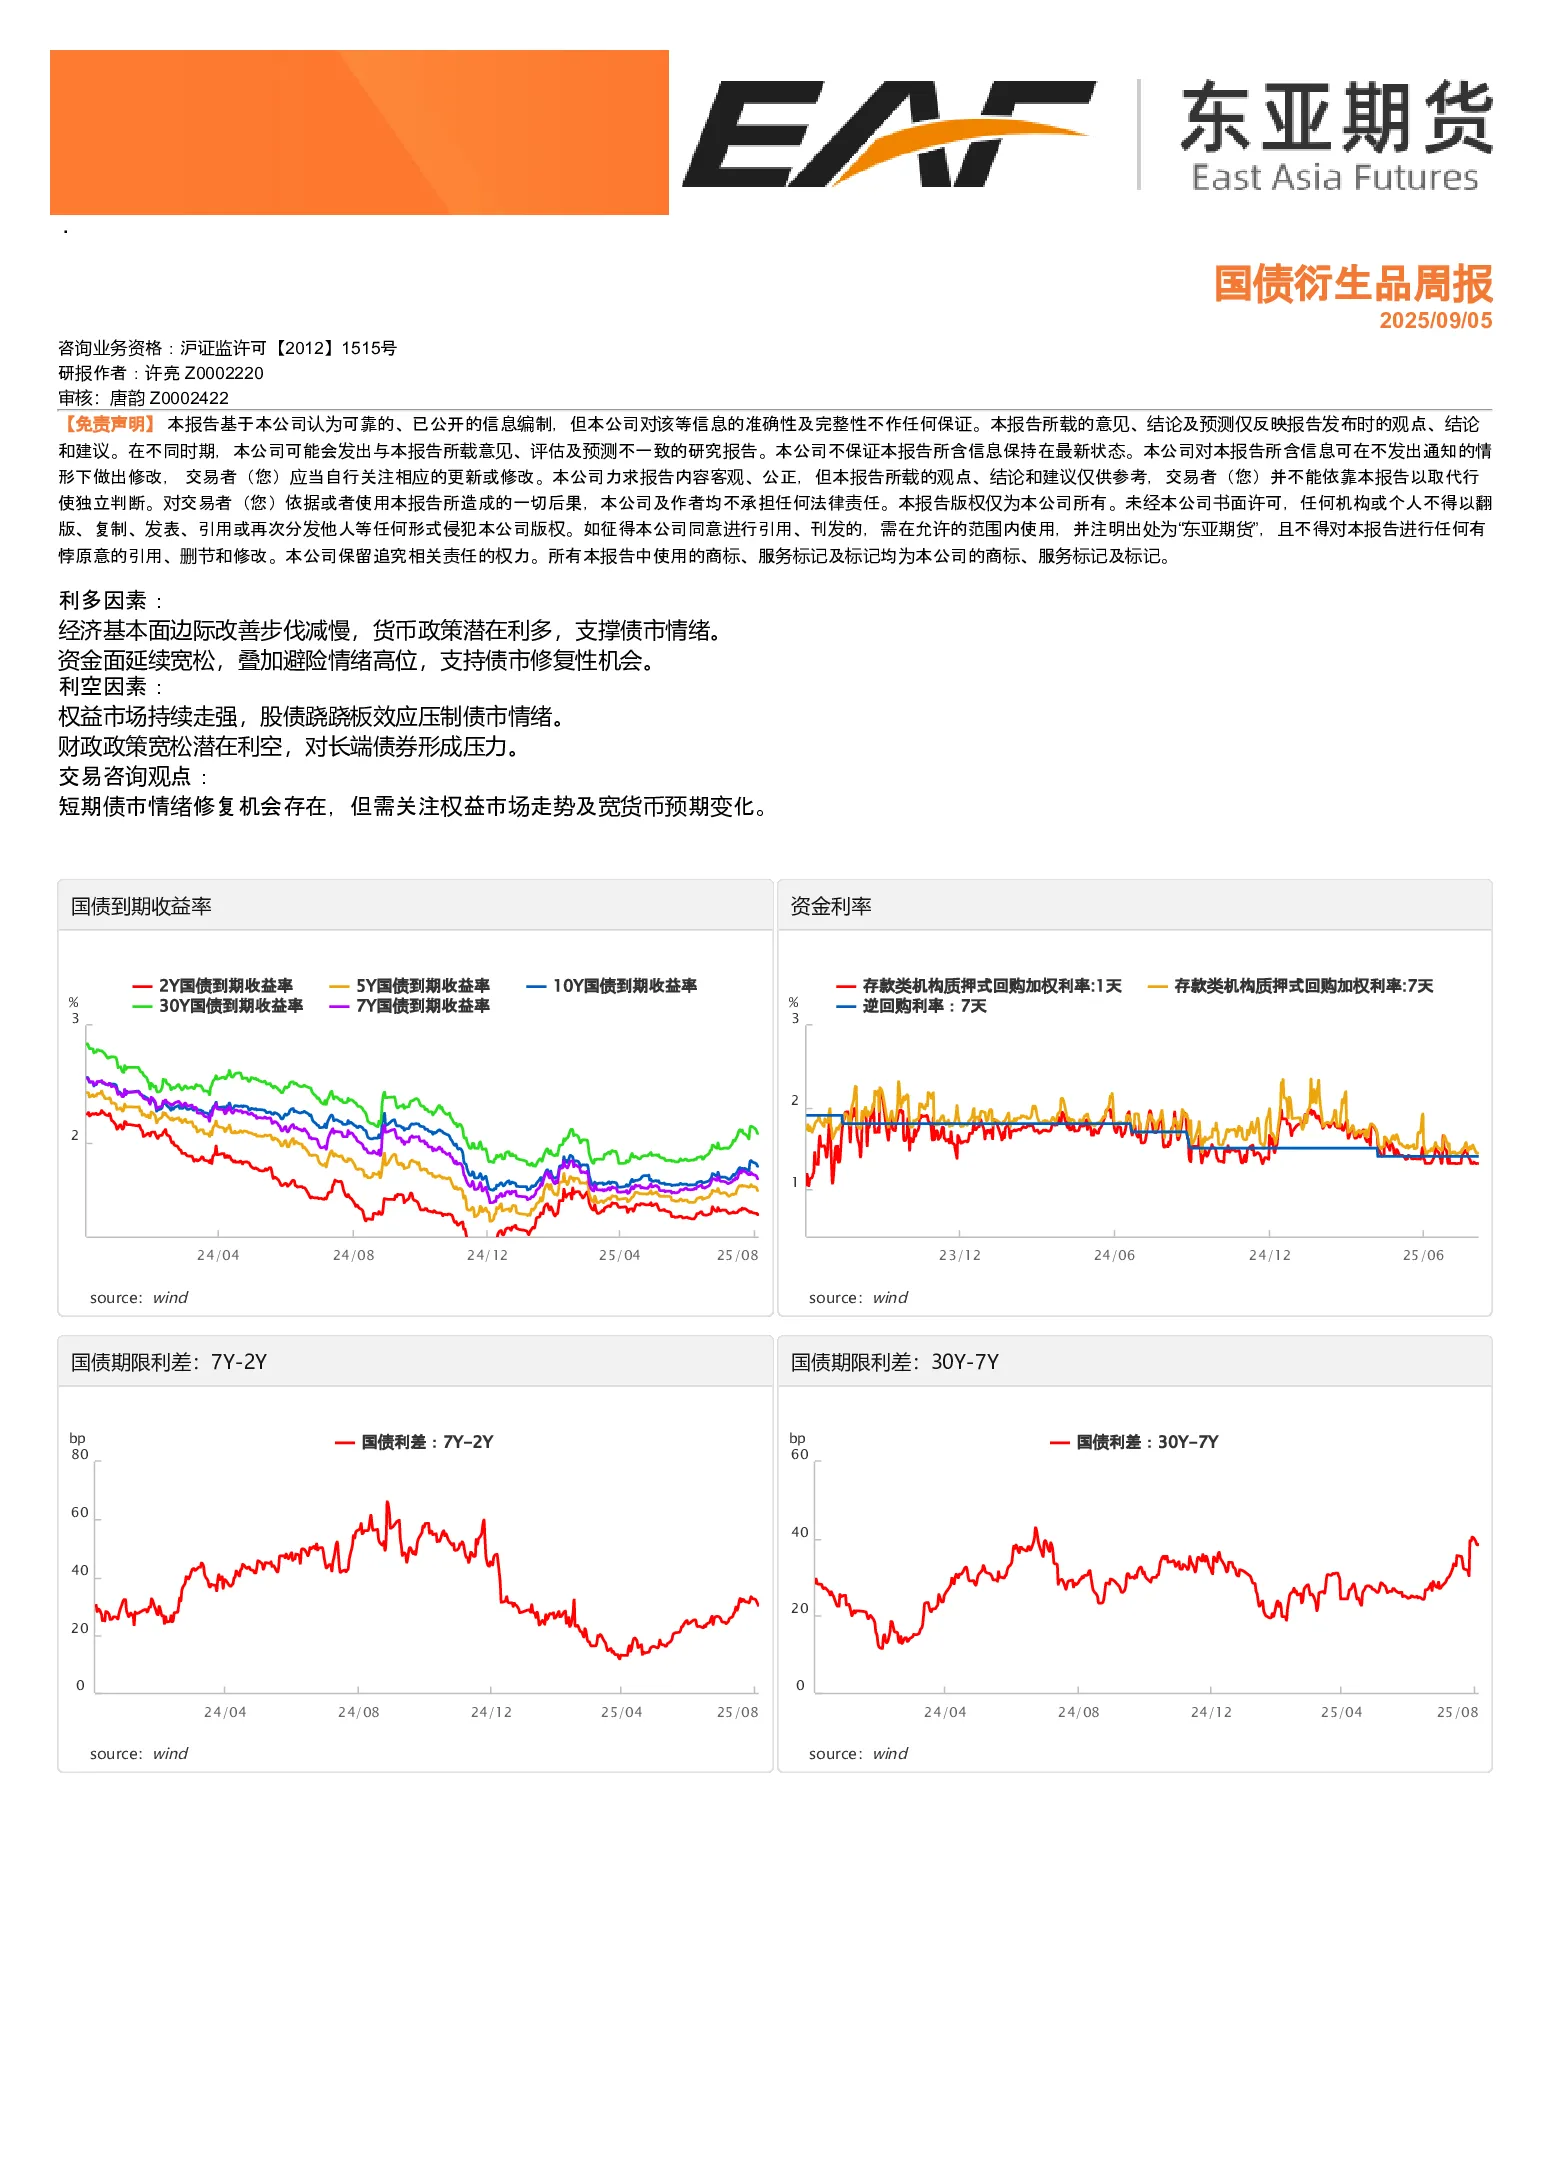
利多因素方面,经济基本面边际改善步伐减慢,货币政策潜在利多,支撑债市情绪;资金面延续宽松,叠加避险情绪高位,支持债市修复性机会。利空因素方面,权益市场持续走强,股债跷跷板效应压制债市情绪;财政政策宽松潜在利空,对长端债券形成压力。
交易咨询观点认为,短期债市情绪修复机会存在,但需关注权益市场走势及宽货币预期变化。
核心数据方面,国债到期收益率方面,2年期、5年期、10年期、30年期及7年期国债到期收益率分别为[数据缺失],呈现[趋势描述]。资金利率方面,存款类机构质押式回购加权利率(1天、7天)及逆回购利率(7天)分别为[数据缺失],显示[资金面状态]。国债期限利差方面,7Y-2Y国债期限利差及30Y-7Y国债期限利差分别为[数据缺失],表明[利差状态]。
国债期货持仓方面,2年期、5年期、10年期及30年期国债期货持仓分别为[数据缺失]。国债期货成交方面,2年期、5年期、10年期及30年期国债期货成交分别为[数据缺失]。国债期货基差方面,2年期、5年期、10年期及30年期国债期货当季合约基差分别为[数据缺失],显示[基差状态]。国债期货跨期价差方面,2年期、5年期、10年期及30年期国债期货当季-下季跨期价差分别为[数据缺失],表明[跨期价差状态]。TS4-T及T3-TL跨品种价差分别为[数据缺失],显示[跨品种价差状态]。
研究结论:短期债市存在情绪修复机会,但需密切关注权益市场走势及宽货币预期变化,以规避潜在风险。