猜你想问
好太太前三季度业绩具体表现如何?
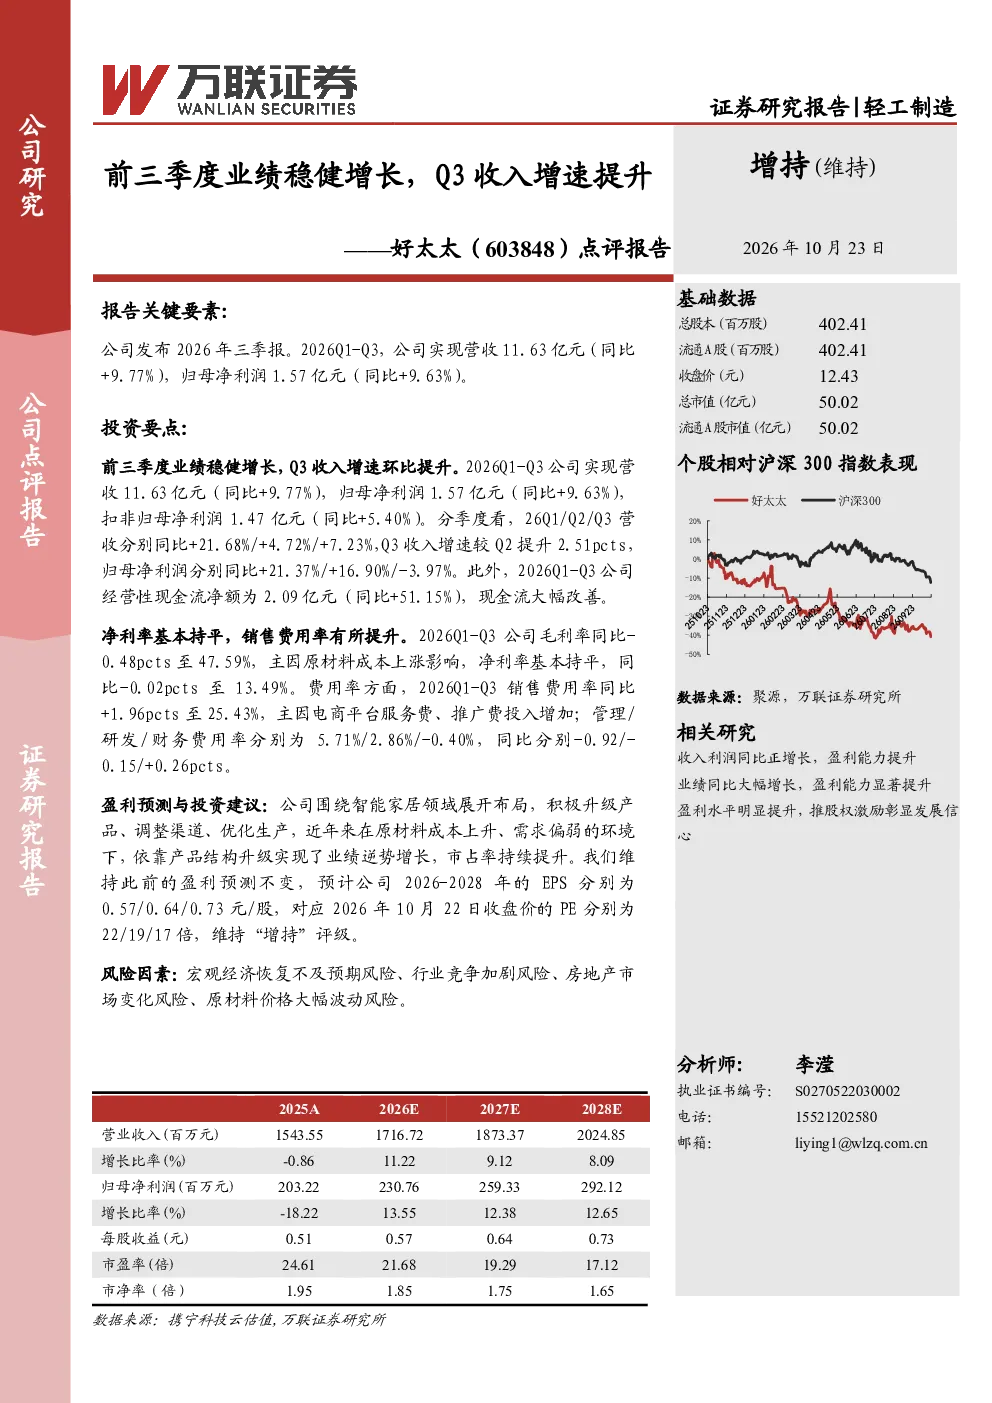
好太太2026年前三季度实现营收11.63亿元,同比增长9.77%,归母净利润1.57亿元,同比增长9.63%。扣非归母净利润1.47亿元,同比增长5.40%。Q3收入增速环比提升,分别同比+7.23%,归母净利润同比-3.97%。经营性现金流净额为2.09亿元,同比增长51.15%,现金流大幅改善。毛利率同比-0.48pcts至47.59%,主因原材料成本上涨;净利率基本持平,同比-0.02pcts至13.49%。销售费用率同比+1.96pcts至25.43%,主因电商平台投入增加;管理费用率同比-0.92pcts,研发费用率同比-0.15pcts,财务费用率同比+0.26pcts。
轻工制造行业发展趋势如何?
轻工制造行业目前呈现稳健发展态势,市场需求持续增长,尤其在消费升级和个性化需求的推动下,细分领域如家居用品、包装材料等表现突出。行业竞争格局逐渐稳定,头部企业凭借品牌和规模优势持续扩大市场份额。技术创新和数字化转型成为行业重要发展方向,智能化生产、新材料应用等提升产业效率。政策层面支持制造业升级,为行业发展提供良好环境。未来几年,行业将向高端化、智能化、绿色化方向发展,整体增长潜力较大。
报告重点分析了哪些方面?
报告重点分析了好太太的业绩表现、现金流状况、利润率与费用率变化、盈利预测及投资建议。业绩方面,关注营收和净利润增长情况,特别是Q3收入增速提升的驱动因素。现金流方面,强调经营性现金流净额的大幅改善,反映公司财务状况向好。利润率与费用率方面,分析毛利率下降主因及费用率变动情况,揭示成本控制和运营效率变化。盈利预测方面,维持原有EPS预期,并给出对应PE估值。投资建议方面,维持“增持”评级,基于公司稳健的经营基本面和行业地位。
当前市场对轻工制造行业现状如何判断?
当前轻工制造行业整体运行平稳,市场需求保持增长,但增速有所放缓。行业竞争激烈,企业面临成本上涨和渠道变革的压力。头部企业通过品牌建设和渠道拓展保持竞争优势,中小企业则需寻求差异化发展路径。原材料价格波动对行业利润率产生显著影响,企业需加强供应链管理。政策支持制造业高质量发展,推动行业向高端化、智能化转型。整体来看,轻工制造行业处于转型升级阶段,市场格局持续优化,未来发展空间广阔。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济恢复不及预期,可能影响下游消费需求;行业竞争加剧,可能导致价格战和利润下滑;房地产市场变化,影响相关家居用品需求;原材料价格大幅波动,增加生产成本压力。此外,政策调整、技术变革等外部因素也可能对行业产生不确定性影响。企业需加强风险管理,提升抗风险能力,以应对复杂多变的市场环境。