猜你想问
这份研报的核心内容是什么?
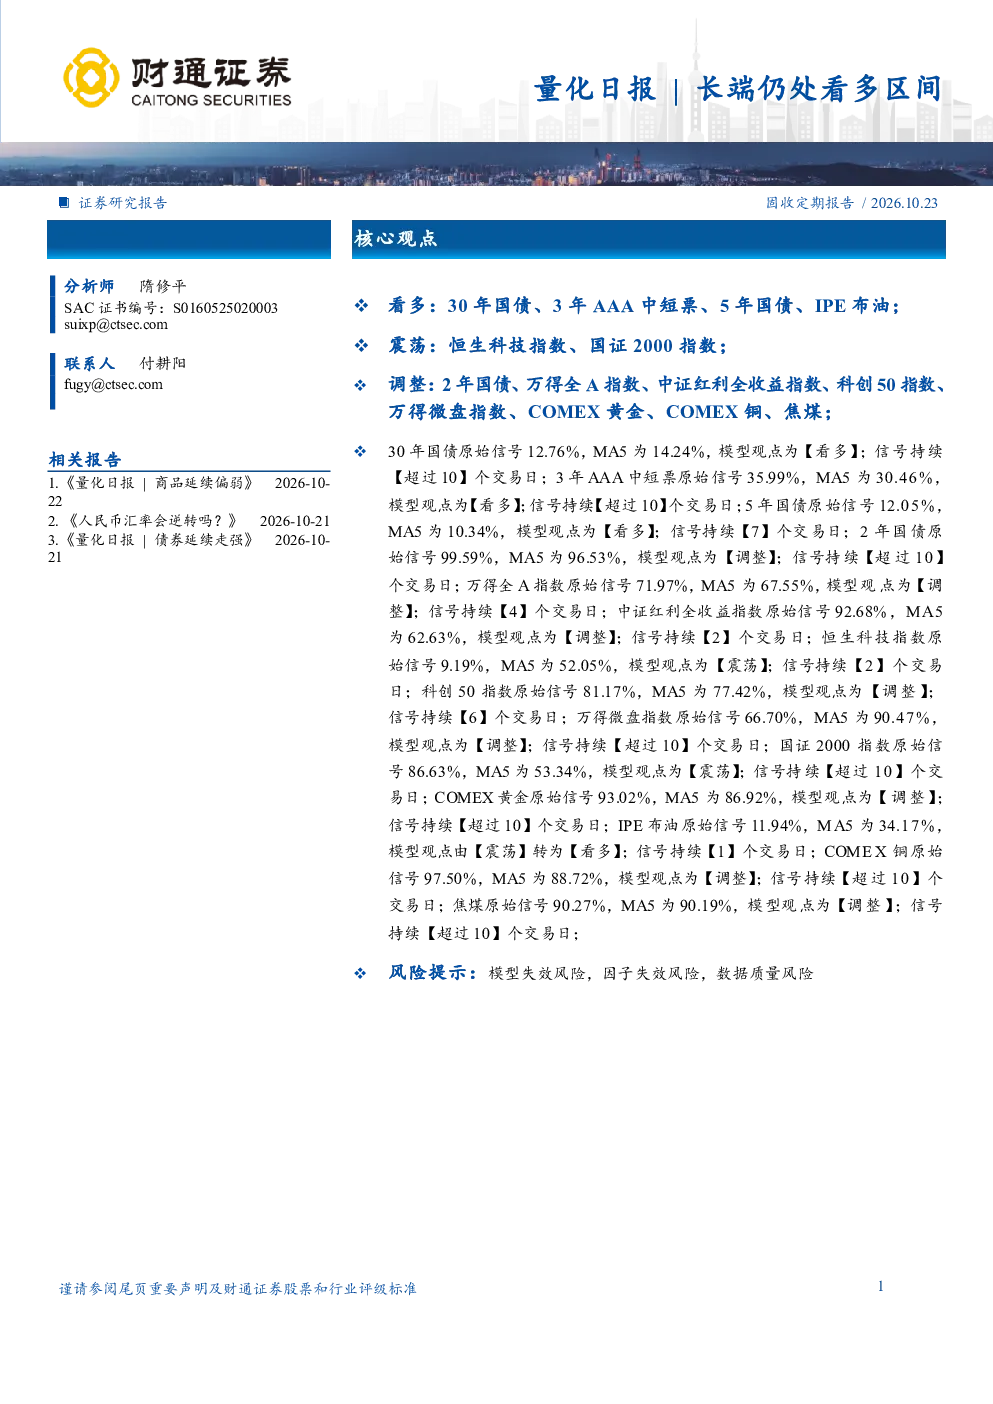
本研报的核心内容是分析当前市场环境下不同资产的表现情况。报告看多30年国债、3年AAA中短票、5年国债和IPE布油,认为这些资产具有较好的投资价值。同时,报告对恒生科技指数和国证2000指数持震荡观点,而对2年国债、万得全A指数、中证红利全收益指数、科创50指数、万得微盘指数、COMEX黄金、COMEX铜和焦煤则持调整观点。这些观点均基于模型的原始信号和MA5指标分析得出。
报告关注的赛道或行业发展趋势如何?
报告主要关注的是债券市场和权益市场的不同板块表现。在债券市场方面,长端国债表现较好,表明市场对长期利率的预期较为乐观;而在权益市场方面,恒生科技指数和国证2000指数表现震荡,显示出市场对这些板块的信心尚不稳定。此外,报告还关注了商品市场的表现,如COMEX黄金和铜的价格走势,这些商品价格受到多种因素影响,市场波动较大。总体来看,报告反映了当前市场在不同资产类别间的分化表现。
报告重点分析了哪些方向?
报告重点分析了国债、中短期票据、权益指数和商品等多个资产类别。具体来看,报告对30年国债、3年AAA中短票和5年国债进行了看多分析,认为这些债券具有较好的投资价值。同时,报告对恒生科技指数和国证2000指数进行了震荡分析,认为这些指数短期内波动较大。此外,报告还对2年国债、万得全A指数、中证红利全收益指数、科创50指数、万得微盘指数、COMEX黄金、COMEX铜和焦煤进行了调整分析,认为这些资产短期内表现不佳。这些分析均基于模型的原始信号和MA5指标进行。
当前市场现状如何判断?
根据报告的分析,当前市场呈现出明显的分化态势。一方面,长端国债市场表现较好,市场对长期利率的预期较为乐观,这可能与宏观经济环境和货币政策等因素有关。另一方面,权益市场和商品市场则表现不一,恒生科技指数和国证2000指数表现震荡,而COMEX黄金、铜和焦煤等商品价格则受到多种因素影响,市场波动较大。总体来看,市场在不同资产类别间的表现存在较大差异,投资者需要根据自身的风险偏好和投资目标进行选择。
研报有哪些风险提示?
本研报提示了模型失效风险、因子失效风险和数据质量风险。模型失效风险指的是模型在预测市场走势时可能出现的偏差,这可能与市场环境的变化或模型的局限性有关。因子失效风险指的是模型中使用的某些因子可能无法有效预测市场走势,这可能与市场结构的变化或因子的相关性下降有关。数据质量风险指的是模型使用的数据可能存在误差或偏差,这可能与数据来源的可靠性或数据处理的方法有关。投资者在使用本研报进行分析时,需要充分考虑这些风险,并采取相应的措施进行风险管理。