猜你想问
这份研报主要分析了哪些投资方向?
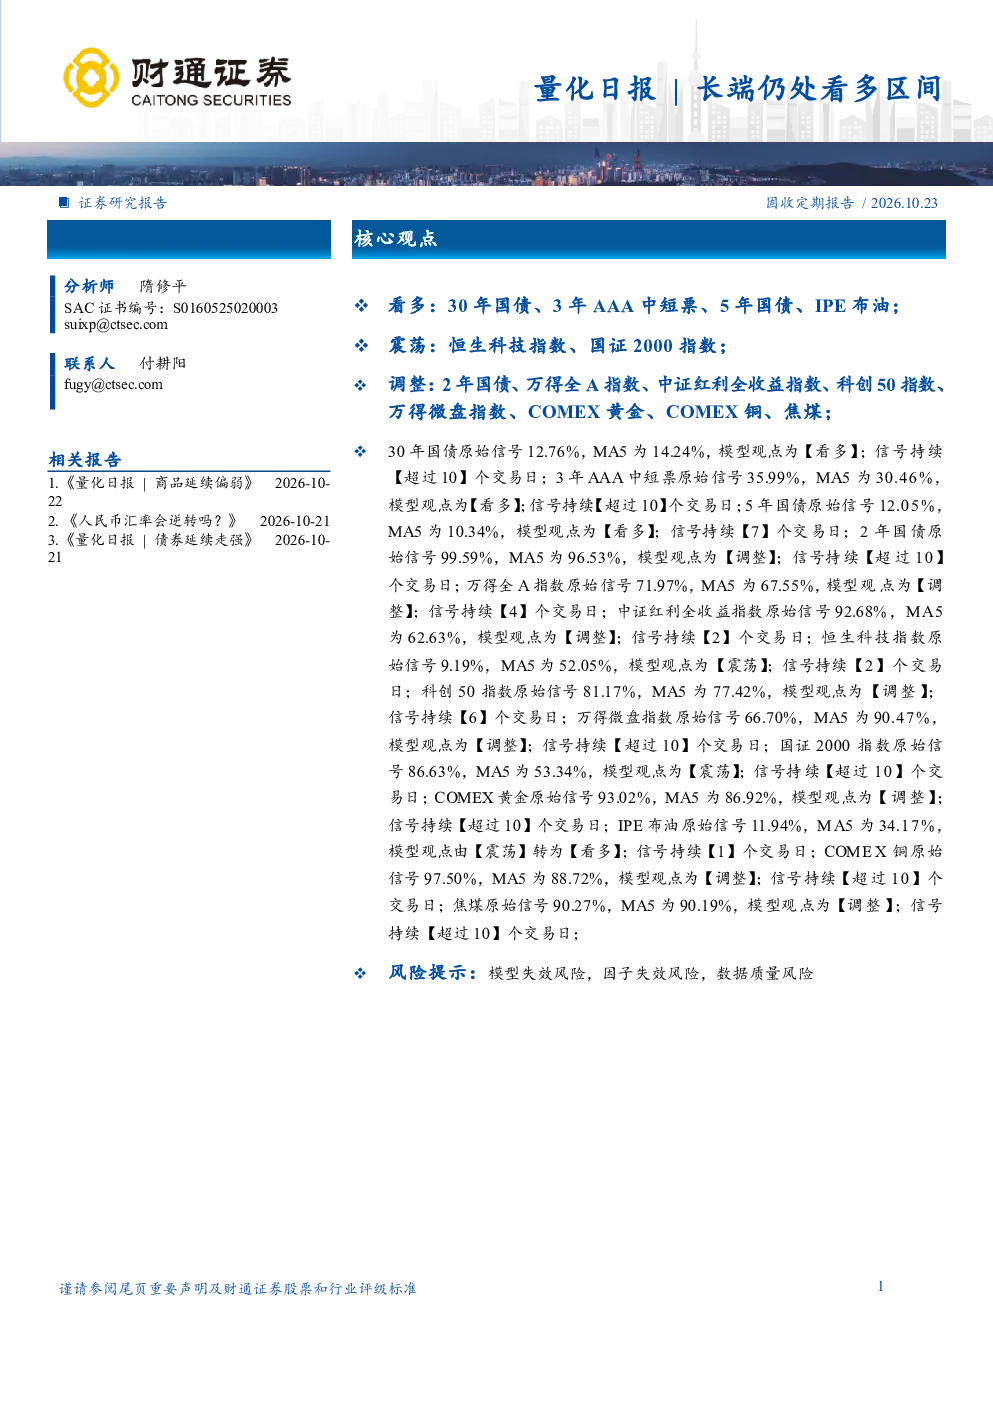
本报告重点分析了国债、中短票据、布油等资产的看多信号,同时关注恒生科技指数、国证2000指数等震荡趋势,以及2年国债、万得全A指数等调整信号。报告基于原始信号与MA5对比,评估了各资产的模型观点与信号持续时间,为投资者提供了多维度资产配置参考。
当前金融市场的整体趋势如何?
报告显示,长端国债市场处于看多区间,30年、5年国债及3年AAA中短票均呈现看多信号,而2年国债等短期品种则处于调整状态。指数方面,恒生科技指数与国证2000指数呈现震荡走势,万得全A、科创50等则处于调整阶段。整体来看,市场呈现结构性分化,长端利率资产表现相对积极。
研报中最值得关注的投资机会有哪些?
报告指出,看多信号持续较强的资产包括30年国债、3年AAA中短票和IPE布油,这些资产的原型信号与MA5均表现良好,且信号持续时间较长。对于投资者而言,可关注这些长端利率资产及布油等大宗商品的潜在机会,同时结合市场整体调整趋势进行配置。
当前市场面临哪些潜在风险?
报告提示了模型失效、因子失效以及数据质量等潜在风险。投资者需注意,模型观点并非绝对准确,可能因市场环境变化而失效;同时,部分因子表现可能不及预期,数据质量也可能影响分析结果。这些风险因素需纳入投资决策考量。
这份研报对投资者有何建议?
本报告建议投资者关注国债、中短票据等长端利率资产的配置机会,同时警惕2年国债等短期品种的调整风险。对于指数资产,恒生科技、国证2000等可观察其震荡走势,万得全A、科创50等则需防范调整压力。投资决策应结合市场整体趋势与风险提示进行综合判断。
你可能感兴趣
量化日报 | 长端仍处看多区间
财通证券2026-10-23
长端延续看多,短端仍处震荡
钢铁财通证券2026-06-09
固定收益月报:中美利差收窄无需过度担忧,长端利率仍处震荡区间
财信证券2021-03-01
生物医药行业季度策略:医疗服务、中药、血制品表现亮眼-估值仍处底部区间,当前位置全面看多医药板块
医药生物德邦证券2023-05-07
2022年5月股指期货周报:长端LPR超预期下调15BP,股指仍处情绪修复窗口
中泰期货2022-05-22
周度热点集锦:多地感染处爆发阶段,长端债券走强呈牛陡
YY评级2022-12-25
金属铜周报:多空因素交织 铜价仍处区间震荡
方正中期期货2018-05-13
期权日报:豆粕仍处振荡区间,白糖做多波动率盈利
华泰期货2017-10-24
钢材月报:多空因素交织下,黑色系仍处震荡区间
五矿期货2026-02-06
日评:沪胶多空交织 仍处震荡区间
华闻期货2017-08-28